Como criar um algoritmo de trading com ChatGPT ou Claude, testar se é lucrativo e evitar o sobreajuste
Um projeto de trading reproduzível em Python e Pine Script: regras exatas, resultados reais de backtest, custos, testes walk-forward e análise de Monte Carlo para investigar o sobreajuste.
Sim, ChatGPT ou Claude podem ajudar você a criar um algoritmo de trading, e a estratégia resultante pode ganhar dinheiro. Em nosso estudo prático em Python, uma regra fixa de rompimento do Bitcoin rendeu 11.55% após os custos de negociação modelados, de 1 de janeiro de 2024 a 31 de julho de 2026. Também sofreu um drawdown de 29.72%, medido nos fechamentos diários, e rendeu menos que uma referência de compra e manutenção com alocação inicial comparável. São cálculos retrospectivos efetivamente realizados, não uma previsão nem evidência de que um provedor de IA tenha vantagem no trading. Este artigo explica as regras, os cálculos, a contabilidade das operações e os testes usados para examinar essa distinção.
O QUE VOCÊ VAI LEVAR DESTE ARTIGO
- Uma estratégia inteiramente especificada de rompimento de 55 dias e saída de 20 dias, seu modelo contábil em Python e uma explicação das diferenças do Pine Script.
- Resultados efetivamente calculados, incluindo operações perdedoras, comissões, um exemplo contábil de posição aberta e uma comparação com compra e manutenção.
- As nove variantes de desenvolvimento, quatro etapas walk-forward e 15,000 trajetórias condicionais de bootstrap — não apenas uma curva de capital escolhida a dedo.
- Prompts reutilizáveis para ChatGPT, Claude, Codex e Claude Code, com critérios concretos de aceitação do trabalho.
- Uma resposta clara sobre o que o estudo demonstra, o que permanece em aberto e o que um teste prospectivo deve registrar.
Um projeto completo de pesquisa de trading, com uma resposta que você pode examinar
“Crie um robô de trading lucrativo para mim” reúne três trabalhos: inventar uma regra, implementá-la e estabelecer se merece receber capital. Um assistente pode produzir código convincente e deixar o primeiro e o terceiro trabalhos sem resposta. Aqui nós os separamos: fixamos uma estratégia simples, executamos um estudo histórico documentado e publicamos os registros que sustentam o resultado.
O projeto é um sistema de rompimento do Bitcoin, diário e apenas comprado. Sua hipótese econômica é modesta: tendências persistentes podem, ocasionalmente, compensar o custo de repetidos rompimentos que falham. A parte desconfortável integra a própria ideia. Um seguidor de tendências pode perder na maioria das operações e depender de poucos grandes ganhos. Por isso, examinamos a distribuição dos lucros e prejuízos das operações, além do saldo final da conta.
A investigação separa regras da estratégia, observações de mercado, execuções simuladas e resultados da conta. Preservamos a atribuição da fonte, a entrada diária, 15 testes executáveis e os registros completos dos experimentos. As seções abaixo explicam os cálculos e mostram exemplos de operações e contabilidade que afetam a conclusão.
Este é um estudo de engenharia assistida por IA, não um experimento de perguntar a um chatbot qual ativo vai subir. O código foi desenvolvido no Codex. Não submetemos a mesma tarefa a ChatGPT e Claude, não medimos seu desempenho de investimento e não usamos um modelo de linguagem para escolher operações durante a execução. Depois de escrito, o algoritmo segue regras determinísticas.
Para acompanhar uma investigação focada na conciliação entre implementações, leia Backtesting em Python e Pine Script: por que os resultados diferem.
Comece com uma especificação que não deixe ambiguidades favoráveis ao lucro
A descrição de uma estratégia deve resolver os detalhes capazes de mudar a lista de operações. “Comprar a máxima de 55 dias” é insuficiente: um pavio conta, o candle atual entra no canal e seria possível usar um candle diário encerrado para comprar ao seu preço de abertura anterior? Nossa regra exige um fechamento confirmado acima das máximas anteriores e espera a abertura seguinte.
A especificação e o procedimento de avaliação foram escritos antes de este fluxo de trabalho calcular o desempenho. Duas alterações nos dados vieram primeiro: a troca da fonte e uma resposta à falta de uma observação de quatro horas. Ambas estão preservadas nos registros da pesquisa. Não mudamos a regra de negociação para melhorar seu resultado. Esse registro é uma sequência interna de decisões de pesquisa, não um pré-registro com marca temporal independente nem um experimento prospectivo.
| Componente | Regra exata |
|---|---|
| Instrumento e relógio | BTC-USDT; seis observações de quatro horas agregadas em cada candle diário OHLC em UTC. |
| Entrada | Sem posição, fechamento confirmado > maior MÁXIMA dos 55 candles diários anteriores; excluir o candle atual. |
| Saída | Com posição comprada, fechamento confirmado < menor MÍNIMA dos 20 candles diários anteriores; excluir o candle atual. |
| Momento da execução | Sinal no fechamento; compra ou venda na abertura diária bruta seguinte, ajustada desfavoravelmente pelo slippage. |
| Posição | Uma posição comprada, BTC fracionário, sem alavancagem nem venda a descoberto; saída de toda a posição. |
| Orçamento de entrada | 90% do caixa disponível, incluindo a comissão de entrada; quantidade = 0.9 × caixa / [preço de execução × (1 + taxa de comissão)]. |
| Custos principais | 10 pontos-base de comissão mais 5 pontos-base de slippage desfavorável EM CADA LADO; premissas, não tarifas atuais do mercado. |
| Limite da conta | Começar cada período apresentado sem posição e com 10,000 USDT; candles anteriores servem apenas ao aquecimento dos indicadores. |
| Avaliação final | Marcar pelo último fechamento diário; sem liquidação forçada nem provisão para um custo hipotético de saída. |
| Custos excluídos | Impostos, assinaturas fixas, dados e hospedagem; sem juros sobre caixa, funding ou custos de empréstimo de ativos. |
A fronteira de execução presumida é idealizada. O fechamento diário concluído e a abertura diária seguinte são contíguos em um mercado cripto contínuo; uma implementação real precisa de tempo para receber os dados, calcular e enviar a ordem. Cinco pontos-base de slippage são uma premissa, não evidência de que essa latência e esse tamanho de ordem possam ser executados naquele preço.
A inspeção dos dados mudou o estudo antes do início do backtest
A entrada é um arquivo histórico de BTC-USDT publicado por humblefool06 no Hugging Face, com declaração de licença CC BY 4.0. Fixamos a revisão 9f491eb5340dd6a24f27fde24edf098e1e785443, preservamos o cartão do conjunto de dados do publicador e registramos hashes SHA256. A TensorParadigm agregou os candles de quatro horas em candles diários UTC. Registramos essa atribuição e a transformação nos registros da pesquisa. [1] [9]
As verificações de cobertura encontraram a ausência do componente das 12:00 UTC de 19 de fevereiro de 2020. Excluímos esse dia e todo o histórico anterior, em vez de inventar um preço. Por isso, a entrada normalizada começa em 20 de fevereiro de 2020; o desenvolvimento começa em 1 de maio, após 71 candles completos de aquecimento. Todas as 2,354 observações diárias preservadas contêm exatamente seis componentes. Ordenação de timestamps, duplicatas, valores finitos e consistência OHLC foram verificados antes do cálculo de desempenho.
Um hash identifica os bytes utilizados; não estabelece que os preços do publicador sejam corretos. Não conciliamos de forma independente esse arquivo de terceiros com os registros da exchange. Um estudo de investimento mais forte repetiria a análise em um feed obtido independentemente e investigaria as divergências. Reprodutibilidade e precisão da fonte são requisitos relacionados, mas distintos.
| Segmento | Datas | Como é utilizado |
|---|---|---|
| Desenvolvimento | 1 de maio de 2020–31 de dezembro de 2022; 975 dias | Apresentar a regra fixa e as nove variantes de parâmetros previamente especificadas. |
| Validação | 1 de janeiro–31 de dezembro de 2023; 365 dias | Apresentar a regra 55/20 inalterada; não usar o segmento para revisar os parâmetros principais. |
| Avaliação histórica reservada | 1 de janeiro de 2024–31 de julho de 2026; 943 dias | Resultado principal da regra fixa e entrada do bootstrap. |
| Walk-forward secundário | 2023, 2024, 2025 e janeiro–julho de 2026 | Selecionar com dados anteriores e avaliar a etapa seguinte; há sobreposição com os segmentos acima. |
Reservamos a expressão “avaliação histórica reservada” para o último segmento da regra fixa. São dados históricos de um mercado cuja trajetória geral já é conhecida. Além disso, o exercício secundário de walk-forward reutiliza depois datas sobrepostas. Não há uma amostra final globalmente intocada em todas as análises deste artigo. Chamá-la de teste independente ao vivo exageraria o desenho do estudo.
Peça ao assistente que elimine ambiguidades antes de escrever o robô de trading
ChatGPT e Claude podem ajudar a transformar uma especificação de pesquisa em código, explicar um registro contábil e propor testes. Codex e Claude Code podem trabalhar dentro de uma base de código, editar arquivos e executar comandos. Suas capacidades de engenharia documentadas justificam experimentá-los neste fluxo de trabalho; não estabelecem qual produto escreve a estratégia mais lucrativa. [3] [4]
Forneça a especificação fixa ao assistente e exija que ele identifique escolhas ainda não resolvidas antes da implementação. Neste estudo, as escolhas importantes incluem rompimentos estritos ou inclusivos, janelas de candles anteriores, execução na abertura seguinte, orçamento de caixa incluindo a comissão e tratamento de uma posição final aberta. Uma resposta confiante que invente qualquer uma dessas escolhas silenciosamente é uma implementação defeituosa.
Implemente a especificação fixa de estratégia anexada. Primeiro identifique qualquer ambiguidade capaz de alterar sinais, execuções, dimensionamento ou resultado apresentado. Não acrescente filtros nem otimize parâmetros. Informe quando cada dado de entrada fica disponível. Separe lógica de sinais, execução, contabilidade e relatórios. Antes de calcular o desempenho histórico, crie testes sintéticos de temporalidade e conciliação de caixa. Entregue o código completo, as premissas e um registro dos experimentos.O prompt abaixo é uma especificação reutilizável de pesquisa, não a transcrição de uma comparação controlada entre modelos. Mantenha um registro de experimentos com modelo e versão, arquivos fornecidos, alterações aceitas e todas as variações posteriores da estratégia. Caso contrário, “uma ideia” pode se transformar discretamente em dezenas de oportunidades não registradas de encontrar um backtest favorável.
Construa o backtest em Python em torno da ordem dos eventos
O loop diário do mecanismo tem uma ordem deliberada: executar a ordem pendente de ontem na abertura de hoje, marcar a conta no fechamento de hoje e então calcular a decisão de hoje. Isso impede que um fechamento diário seja usado para obter uma execução anterior no mesmo candle. Ambos os canais excluem o candle da decisão. Estes trechos abreviados mostram os dois cálculos mais sujeitos a erros de implementação.
# Called at the completed close, after any pending open fill.
entry_level = max(b.high for b in bars[index-entry_lookback:index])
exit_level = min(b.low for b in bars[index-exit_lookback:index])

if not quantity and bar.close > entry_level:
    pending = {"side": "BUY", "signal_date": bar.date}
elif quantity and bar.close < exit_level:
    pending = {"side": "SELL", "signal_date": bar.date}
# Execute pending only on the NEXT loop iteration, at that bar's open.
O dimensionamento da entrada inclui a comissão dentro do orçamento de 90%. Com comissão c e preço desfavorável de compra P, a quantidade é 0.9 × caixa / [P × (1 + c)]. Descontar a taxa depois de comprar com 90% do caixa gastaria mais que o orçamento especificado. O slippage já está refletido em P; subtrair novamente seu valor financeiro estimado seria cobrá-lo duas vezes.
commission = commission_bps / 10000
slippage = slippage_bps / 10000
fill_price = bar.open * (1 + slippage)  # adverse BUY fill
qty = allocation * cash / (fill_price * (1 + commission))
notional = qty * fill_price
fee = notional * commission
cash -= notional + fee
Executamos 15 testes sintéticos. Eles cobrem perturbação de dados futuros, exclusão do candle atual, rompimentos estritos, execuções na abertura seguinte, slippage desfavorável, dimensionamento incluindo comissão, resultado de operações encerradas, patrimônio com posição aberta, referência com o mesmo orçamento, sinais finais não executados, isolamento do aquecimento, dados inválidos e cálculos de bootstrap. Esses testes estabelecem propriedades específicas de temporalidade e contabilidade. Não demonstram vantagem no mercado.
Uma invariável útil revela mais que um gráfico atraente: mudar preços posteriores à data t não pode alterar uma decisão ou execução anterior a t. Outra é a conciliação exata, dentro da tolerância de ponto flutuante: patrimônio inicial + resultado líquido das operações encerradas + resultado marcado da posição aberta = patrimônio final. O programa verifica essa identidade para cada conta que simula.
Uma implementação Pine Script, com diferenças declaradas
Também escrevemos uma implementação Pine Script da mesma ideia de entrada e saída por canais anteriores em um gráfico diário padrão. Ela usa candles confirmados e agenda ordens comuns para o candle seguinte. O emulador de corretora das estratégias do TradingView e suas configurações determinam as execuções simuladas; os dados do gráfico e as premissas intrabar podem importar. [2]
Não compilamos esse complemento no TradingView nem obtivemos um resultado do Strategy Tester. Todos os números de desempenho deste artigo vêm do mecanismo Python. O código Pine foi revisado como código, uma verificação mais limitada que sua execução.
Há duas diferenças intencionais. A configuração de slippage do Pine usa um número fixo de ticks, enquanto Python usa cinco pontos-base proporcionais ao preço; nossa versão Pine usa zero ticks e, portanto, não reproduz o modelo principal de custos. O dimensionamento nativo de 90% do patrimônio no Pine também difere do nosso orçamento de 90% do caixa incluindo a comissão de entrada. Essas diferenças impedem afirmar que os retornos das contas sejam equivalentes.
Para comparar os dois mecanismos adequadamente, alinhe primeiro feed, fronteiras UTC, histórico de aquecimento, janela de datas, convenção de quantidade e taxas. Compare as datas dos sinais e o registro de execuções antes dos retornos. Se as operações forem diferentes, um saldo final parecido é uma coincidência, não uma validação.
O resultado real: lucrativo na amostra, abaixo da referência de manutenção
O algoritmo fixo transformou 10,000 USDT em 11,154.96 USDT nos 943 dias do período reservado. Seu retorno de 11.55% é acumulado nesse intervalo, não anualizado. O drawdown máximo medido nos fechamentos diários foi de 29.72%. Encerrou oito operações, ganhou em três e terminou sem posição. Portanto, o resultado líquido positivo não depende de uma posição final com lucro não realizado nesse segmento específico.
A referência investiu 90% de seu caixa inicial, incluindo a comissão de entrada, na primeira abertura do período e manteve a posição. Rendeu 43.66%, com drawdown de 51.05% nos fechamentos diários. Não houve rebalanceamento contínuo para 90%. A estratégia teve exposição média diária investida de 33.62%; a referência permaneceu investida, e sua alocação variou com o preço. Drawdown menor acompanhado de retorno menor é uma troca entre objetivos, não evidência de alfa nem uma comparação com riscos equivalentes.
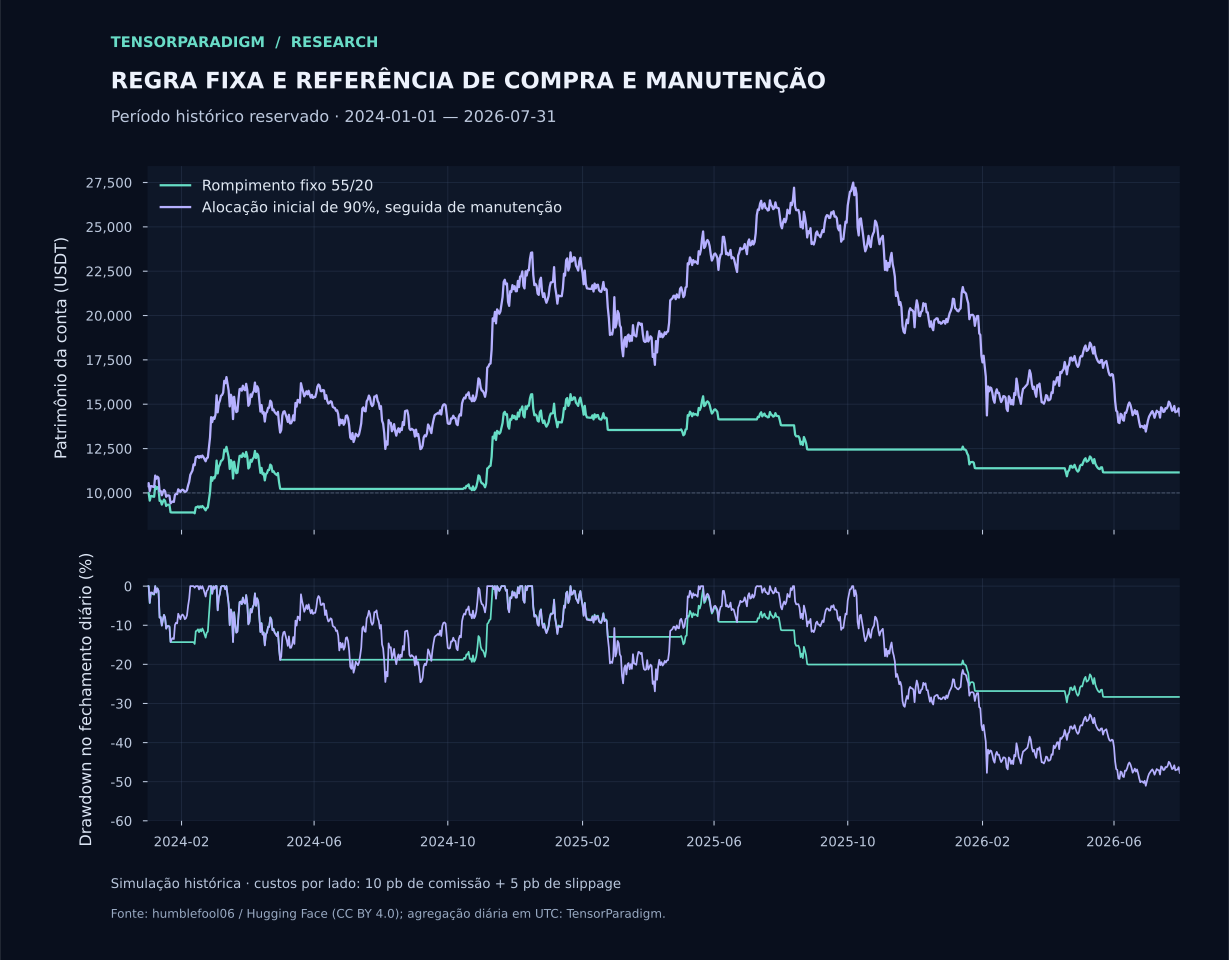
Cada coluna abaixo é uma conta separada, iniciada sem posição. Não componha os três retornos em um histórico contínuo: os reinícios e as posições finais diferem. As durações também são distintas, portanto os percentuais não podem ser comparados como taxas anuais.
| Métrica | Desenvolvimento: maio de 2020–2022 | Validação: 2023 | Reservado: jan. de 2024–jul. de 2026 |
|---|---|---|---|
| Retorno líquido da conta | +170.39% | +16.55% | +11.55% |
| Patrimônio final, USDT | 27,039.04 | 11,654.60 | 11,154.96 |
| Drawdown máximo nos fechamentos diários | 41.48% | 24.27% | 29.72% |
| Operações encerradas / abertas ao final | 5 / 0 | 4 / 1 | 8 / 0 |
| Taxa de acerto das operações encerradas | 60.00% | 25.00% | 37.50% |
| Fator de lucro líquido das operações encerradas | 4.05 | 0.66 | 1.28 |
| Exposição média diária investida | 41.68% | 57.59% | 33.62% |
| Retorno de manutenção com alocação inicial de 90% | +82.46% | +139.71% | +43.66% |
| Drawdown máximo da manutenção nos fechamentos diários | 75.56% | 18.90% | 51.05% |
O resultado de 2023 mostra por que resumos de operações podem enganar. Suas quatro operações encerradas perderam 669.03 USDT, mas a conta ganhou 1,654.60 USDT porque uma posição aberta tinha resultado marcado de 2,323.63 USDT, líquido do custo de entrada. Não provisionamos uma comissão hipotética de saída. Um fator de lucro de 0.66 nas operações encerradas e um retorno positivo da conta inteira podem estar ambos corretos.
Audite uma operação perdedora antes de confiar na conta vencedora
O primeiro sinal de entrada do período reservado ocorreu em 2 de janeiro de 2024. A estratégia comprou na abertura bruta de 3 de janeiro, de 44,946.91 USDT, ajustada para cima em cinco pontos-base, chegando a 44,969.383455. Com orçamento total de entrada de 9,000 USDT, adquiriu aproximadamente 0.19993623 BTC. O nocional de entrada foi de 8,991.008991 USDT, e a comissão, de 8.991009 USDT.
Um sinal de saída em 22 de janeiro levou a uma execução em 23 de janeiro. A abertura bruta de 39,568.02 passou a 39,548.23599 após o slippage desfavorável de venda. O nocional vendido foi de 7,907.125205 USDT; após a comissão de 7.907125 USDT, o recebimento foi de 7,899.218080 USDT. Subtraia o custo original de entrada de 9,000 USDT: prejuízo líquido de 1,100.781920 USDT. Somados os 1,000 USDT de caixa intocados, a conta, agora sem posição, tinha 8,899.218080 USDT.
| Registro | Valor |
|---|---|
| Sinal de entrada → execução | 2 de janeiro → 3 de janeiro de 2024 |
| Preço de entrada / quantidade de BTC | 44,969.383455 / 0.19993623 |
| Nocional de entrada + comissão | 8,991.008991 + 8.991009 = 9,000.000000 USDT |
| Sinal de saída → execução | 22 de janeiro → 23 de janeiro de 2024 |
| Nocional de saída − comissão | 7,907.125205 − 7.907125 = 7,899.218080 USDT |
| Resultado líquido da operação | 7,899.218080 − 9,000.000000 = −1,100.781920 USDT |
Esse registro é uma verificação de implementação melhor que um percentual arredondado. Ele expõe o momento dos sinais, os preços desfavoráveis, as bases das comissões e a diferença entre retorno da operação sobre o caixa comprometido (−12.23%) e variação da conta (−11.01%). Se um assistente não consegue conciliar esses valores, otimizar mais apenas sofisticará um cálculo pouco confiável.
Os custos importam, mas aqui a concentração do lucro importa mais
Na execução principal do período reservado, as comissões efetivamente modeladas somaram 171.19 USDT. A diferença desfavorável de preço em relação às aberturas brutas, ponderada pelas quantidades, foi de 85.59 USDT. Este último número é um diagnóstico em relação à referência de execução: os preços desfavoráveis já o incorporam. A soma dos nocionais comprados e vendidos foi de 17.12 vezes o capital inicial, mostrando por que um pequeno custo por lado pode se acumular.
Executamos novamente as mesmas regras com três configurações presumidas de custos. A execução sem custos rendeu 13.99%; a principal, 11.55%; e a de custos maiores, 9.16%. São simulações separadas. Os custos alteram a quantidade comprada e o caixa disponível para reinvestimentos posteriores, portanto a diferença entre os saldos finais não é simplesmente a soma das comissões e do slippage da execução principal.
| Comissão / slippage desfavorável | Retorno líquido | Drawdown máximo nos fechamentos diários |
|---|---|---|
| 0 / 0 pontos-base | +13.99% | 28.77% |
| 10 / 5 pontos-base: principal | +11.55% | 29.72% |
| 20 / 10 pontos-base | +9.16% | 30.66% |
As três operações encerradas vencedoras ganharam 5,244.53 USDT; as outras cinco perderam 4,089.57 USDT. O lucro líquido foi de 1,154.96 USDT. Essa dependência de poucos ganhos pode ser coerente com o seguimento de tendências, mas oito operações oferecem pouca evidência sobre a regularidade com que eles voltarão a ocorrer. Subtrair os três melhores resultados é um diagnóstico de concentração, não uma conta contrafactual válida que pudesse ter evitado essas operações sem mudar o dimensionamento posterior.
Os custos fixos estão fora desses retornos. Em uma conta real, desconte os custos de dados, software, uso de modelos e hospedagem efetivamente atribuíveis ao processo e depois considere os impostos segundo as regras aplicáveis. Uma regra diária determinística não precisa de uma chamada à API de um LLM a cada candle. Evite acrescentar uma despesa recorrente a um cálculo que código comum pode realizar.
Evite o sobreajuste registrando a busca, não admirando o vencedor
O sobreajuste costuma começar antes da execução de um otimizador formal. Experimente outro ativo, mude a data inicial, acrescente um filtro, examine o resultado e guarde a versão atraente: cada escolha amplia a busca efetiva. Um holdout convencional pode virar dado de desenvolvimento após inspeções repetidas. A pesquisa sobre sobreajuste de backtests trata desse problema de seleção; ela não concede um certificado geral a qualquer fluxo que use uma divisão entre treino e teste. [5]
Fixamos nove configurações de desenvolvimento: janelas de entrada de 40, 55 e 70 dias, cruzadas com janelas de saída de 10, 20 e 30 dias. A tabela mostra todos os retornos líquidos. A regra 55/20 permanece a principal, independentemente da classificação. Várias configurações geram operações idênticas, portanto nove linhas não são nove confirmações independentes.
| Janela de entrada | Saída de 10 dias | Saída de 20 dias | Saída de 30 dias |
|---|---|---|---|
| 40 dias | +140.64% | +164.32% | +123.77% |
| 55 dias | +146.06% | +170.39%: principal fixa | +161.82% |
| 70 dias | +146.06% | +170.39% | +161.82% |
As nove foram lucrativas nesse intervalo de desenvolvimento. É um contexto útil sobre essa pequena vizinhança de parâmetros, mas não estabelece um ótimo nem robustez entre ativos e regimes. As cinco operações encerradas da regra principal no desenvolvimento são uma base particularmente escassa para alegações sobre parâmetros. Não estimamos uma probabilidade formal de sobreajuste de backtest nem um nível de significância ajustado pela seleção.
Em seu projeto, preserve as tentativas que não chegaram à tabela final. Se você examina a amostra posterior e depois muda a regra, descreva a estratégia revisada honestamente: ela utilizou aquela amostra. Um novo nome de arquivo não restaura a barreira de informação.
Revise esta especificação de estratégia, o registro de experimentos e o código em busca de informação futura, reutilização do conjunto de teste e seleção não registrada. Rastreie a disponibilidade dos dados de entrada e o momento das execuções. Construa um conjunto mínimo de teste que exponha cada possível bug de implementação. Separe bugs de premissas de modelagem e hipóteses de investimento. Não mude parâmetros para melhorar o desempenho. Identifique quais conclusões não são sustentadas pela amostra.O teste walk-forward avalia um procedimento de seleção — e ainda pode perder
Um experimento secundário faz outra pergunta: e se um pesquisador selecionasse, a cada ano, uma das nove variantes com dados passados? Em cada etapa, o treinamento começa em 1 de maio de 2020 e termina no dia 31 de dezembro anterior ao teste. Seleciona-se a variante de maior retorno líquido; os desempates favorecem o menor drawdown e, em seguida, a ordem dos períodos de entrada e saída. Ela é avaliada no ano seguinte, sem novos ajustes dentro daquela etapa. A divisão cronológica preserva a direção do fluxo de informação. [6]
| Etapa de teste | Fim do treinamento | Entrada / saída selecionada | Retorno líquido do teste | Drawdown máx. do teste | Retorno de manutenção |
|---|---|---|---|---|---|
| 2023 | 31 de dezembro de 2022 | 55 / 20 | +16.55% | 24.27% | +139.71% |
| 2024 | 31 de dezembro de 2023 | 55 / 30 | +38.44% | 19.37% | +108.88% |
| 2025 | 31 de dezembro de 2024 | 55 / 10 | −4.02% | 15.82% | −5.83% |
| Janeiro–julho de 2026 | 31 de dezembro de 2025 | 55 / 30 | −14.24% | 15.35% | −25.52% |
O algoritmo selecionado perdeu 4.02% em 2025 e 14.24% de janeiro a julho de 2026. Um procedimento de seleção pode respeitar corretamente a ordem temporal e ainda decepcionar. Otimizar o retorno passado não oferece evidência de que a configuração escolhida dominará o mercado seguinte.
Cada etapa começa sem posição e com 10,000 USDT. São contas de teste reiniciadas de forma independente, não uma conta que carrega continuamente posições e patrimônio entre os anos. A etapa de 2026 é parcial. Não multiplique seus retornos para formar um histórico equivalente ao de uma operação ao vivo.
As datas de teste de 2024–2026 se sobrepõem ao segmento histórico reservado principal, e as janelas posteriores de treinamento incluem anos anteriores de teste. Este é um diagnóstico explicitamente secundário, não outro holdout intocado nem uma replicação independente do resultado em destaque.
Análise de Monte Carlo: descreva a incerteza que você realmente simulou
Usamos um bootstrap circular de blocos de comprimento fixo, um método de reamostragem para observações dependentes. A entrada são os 943 retornos diários líquidos da carteira na execução principal fixa, incluindo dias em caixa e custos. Para cada comprimento de bloco de 1, 10 e 30 dias, geramos 5,000 trajetórias com o mesmo horizonte de 943 dias, usando a semente 20261018. Os blocos podem passar do fim da amostra para seu início; o último é truncado no comprimento necessário. [7]
Cada trajetória simulada compõe os retornos sorteados e calcula seu próprio drawdown. Isso não simula novos preços de BTC, não recalcula os sinais de rompimento nem refaz os custos de negociação em uma nova sequência. Reorganiza retornos de carteira já observados. Um bloco de um dia descarta a ordenação serial; blocos maiores preservam trechos locais, mas não o regime histórico inteiro. Nenhum acrescenta uma crise ausente dos dados de entrada.
As frações simuladas de perda terminal vão de 39.68% a 42.66%. São saídas condicionais deste experimento de reamostragem, não estimativas da probabilidade de a estratégia perder dinheiro nos próximos 943 dias. A sensibilidade ao comprimento dos blocos merece ser preservada, em vez de se escolher a coluna mais tranquilizadora.
| Comprimento do bloco | Retorno terminal P05 / mediana / P95 | Drawdown máx. mediana / P95 | Fração com perda | Fração com DD ≥20% |
|---|---|---|---|---|
| 1 dia | −44.45% / +11.82% / +126.07% | 34.20% / 56.59% | 39.72% | 94.12% |
| 10 dias | −41.73% / +10.97% / +124.93% | 32.65% / 53.35% | 39.68% | 93.20% |
| 30 dias | −46.51% / +8.87% / +151.72% | 34.38% / 56.34% | 42.66% | 94.60% |
Com 5,000 trajetórias, o erro-padrão de Monte Carlo da fração de perdas é de aproximadamente 0.69–0.70 ponto percentual, calculado como √[p(1−p)/5,000]. Ele mede o ruído de uma simulação finita. Não inclui a incerteza sobre a fonte de dados, a regra de negociação, os regimes futuros ou a adequação das premissas de reamostragem. Executar um milhão de trajetórias reduziria o ruído de simulação sem oferecer mais histórico de mercado. Apresentar o erro de Monte Carlo separadamente da incerteza estudada é uma prática padrão de simulação. [8]
Audite o resultado e faça uma pergunta melhor para a próxima pesquisa
A implementação Python usa a biblioteca padrão para calcular a partir de observações diárias normalizadas. Os registros da pesquisa preservam relatórios por período, as nove variantes de desenvolvimento, os resultados secundários de walk-forward e os resumos do bootstrap. As revisões da fonte e os hashes identificam as observações utilizadas nos cálculos.
Uma auditoria útil começa pelo patrimônio final de 11,154.96 USDT do período reservado e pela primeira operação perdedora descrita acima. Concilie cada sinal, execução, comissão e mudança de caixa antes de interpretar o retorno final. Os cálculos mantêm a precisão completa; as tabelas arredondadas do artigo são apresentação, não dados substitutos para cálculos posteriores.
Depois, decida de que evidência sua pergunta precisa. Para investigar a precisão do feed, obtenha uma base independente. Para investigar a execução, registre horário da decisão, envio, confirmação, preço e quantidade executada sob restrições de ordem realistas. Para investigar um processo revisado de seleção de parâmetros, escreva a regra de seleção antes de avaliar outro período cronológico. São experimentos distintos e devem continuar distintos no registro.
Compare os sinais de estratégia com timestamp, ordens enviadas, execuções confirmadas e posições conciliadas nestes arquivos. Identifique a primeira divergência. Classifique-a como dados, temporalidade, dimensionamento, execução ou contabilidade e sustente cada constatação com IDs dos registros. Não reajuste a estratégia. Entregue uma tabela de conciliação e o menor exemplo reproduzível de qualquer bug.Se seu objetivo é um diário de trading ou um scanner de setups, aplique a mesma disciplina. Armazene a versão da regra e o setup com timestamp antes do resultado; preserve sinais ignorados e rejeitados, além das operações. Peça a um assistente que concilie o diário com o registro de execuções e explique divergências. Uma história posterior à operação é menos útil que uma decisão registrada cujo resultado futuro possa ser medido.
Use apenas as definições de setup e informações registradas antes de cada decisão. Inclua sinais executados, ignorados e rejeitados. Concilie as operações efetivas com o registro de ordens. Apresente aderência, erros recorrentes de execução e resultados por categoria de setup previamente especificada. Separe padrões descritivos de evidência suficiente para alterar uma regra. Sinalize registros ausentes e amostras pequenas.Chamaríamos este de um algoritmo de trading lucrativo?
No sentido estrito da contabilidade histórica, sim: a conta principal do período reservado ganhou 1,154.96 USDT após as comissões e o slippage presumidos. No sentido de investimento mais forte — um algoritmo com vantagem demonstrada, repetível e que mereça ser colocado em operação —, a evidência é insuficiente. Oito operações encerradas em um único arquivo cripto de terceiros não estabelecem essa conclusão.
A decisão também depende do mandato. Um leitor que buscasse retorno acumulado maior que o da referência de manutenção não o obteve no período em destaque. Um leitor incapaz de tolerar drawdown próximo de 30% nos fechamentos diários rejeitaria a trajetória observada. São avaliações contra possíveis exigências de investidores, não limites de aceitação que teríamos especificado secretamente antes de ver os resultados.
Um próximo passo útil é um teste prospectivo simulado, com a versão congelada, data de início registrada antes da chegada dos sinais e um plano para conciliar cada decisão com o mercado executável. Registre todas as revisões propostas sem substituir silenciosamente a versão testada. A execução simulada ainda exige premissas realistas; uma operação real pequena, se escolhida mais tarde, responde a perguntas adicionais sobre execuções e operação efetivas.
O valor prático de ChatGPT, Claude, Codex ou Claude Code é permitir que uma pessoa construa e examine essa estrutura de pesquisa mais rapidamente. Ela pode trazer uma resposta indesejada. Neste projeto, produziu uma conta histórica lucrativa, drawdowns relevantes, retorno abaixo da referência de manutenção e um pequeno número de operações decisivas. Publicar esses fatos é mais útil que pedir a um assistente uma descrição mais persuasiva da estratégia.
Antes de chamar seu algoritmo de trading de lucrativo
- Escreva regras de entrada, saída, temporalidade e dimensionamento para que dois programadores independentes produzam as mesmas operações.
- Guarde a procedência da fonte, uma cópia imutável dos dados ou seu hash e um registro das observações ausentes.
- Demonstre que mudar dados futuros não pode alterar decisões anteriores.
- Concilie patrimônio inicial mais resultados de posições encerradas e abertas com o patrimônio final.
- Inclua premissas desfavoráveis de execução, comissões e os custos operacionais relevantes para sua conta.
- Mostre uma referência apropriada e explique diferenças de exposição e risco.
- Preserve todas as configurações testadas, inclusive tentativas malsucedidas e abandonadas.
- Separe a seleção de parâmetros da avaliação posterior e declare os períodos de teste reutilizados.
- Trate frequências simuladas de perda como condicionais ao modelo e à entrada histórica.
- Fixe a próxima versão antes de um teste prospectivo; concilie os sinais registrados com as execuções reais ou simuladas.
Perguntas que o leitor realmente precisa ver respondidas
ChatGPT ou Claude podem programar um algoritmo de trading lucrativo?
Podem ajudar a implementar, testar e depurar um. Nosso algoritmo fixo rendeu 11.55% após os custos variáveis de negociação presumidos no período histórico reservado, mas ficou abaixo da referência de manutenção e teve drawdown de 29.72%. Isso sustenta uma afirmação restrita sobre este backtest. Não demonstra que qualquer um dos assistentes produza lucros futuros confiáveis sob demanda.
Qual é melhor para um robô de trading: ChatGPT, Claude, Codex ou Claude Code?
Este estudo não os classifica. O código de pesquisa foi desenvolvido no Codex; não houve comparação controlada entre ChatGPT e Claude. Avalie cada ferramenta com a mesma especificação, dados sintéticos e tarefa de repositório, medindo erros relevantes e esforço de revisão. A capacidade de um produto escrever código difere do valor de investimento de uma estratégia.
Devo criar um robô em Python ou uma estratégia em Pine Script?
Pine Script é útil para inspeção de gráficos, simulação de estratégias e alertas. Python é útil para dados próprios, contabilidade, experimentos com parâmetros, carteiras e pesquisa reproduzível. Aqui, Python fornece os resultados numéricos publicados. Uma versão Pine foi escrita e revisada estaticamente, mas não foi compilada nem executada no TradingView e usa convenções diferentes de dimensionamento e slippage.
Como evitar o sobreajuste de uma estratégia de trading?
Reduza escolhas discricionárias, registre cada tentativa, fixe as regras de seleção antes da avaliação posterior e preserve a ordem cronológica. Examine parâmetros vizinhos e teste todo o procedimento de seleção em etapas walk-forward. Essas medidas reduzem oportunidades de autoengano; não garantem que a regra sobrevivente tenha uma vantagem duradoura.
Uma simulação de Monte Carlo prova que a estratégia vai ganhar dinheiro?
Não. Nosso bootstrap circular de blocos reorganiza retornos diários líquidos de carteira já observados. Seus resultados dependem daquela amostra, do comprimento dos blocos e das premissas de reamostragem. Ele não regenera decisões da estratégia, não descobre crises ausentes nem estima uma probabilidade confiável de lucro no mundo real.
Por que um backtest lucrativo pode perder dinheiro na operação ao vivo?
Uma vantagem histórica pode desaparecer, uma amostra pequena pode favorecê-la ou a implementação pode usar informações indisponíveis. As execuções ao vivo também podem diferir por spreads, latência, tamanho das ordens, execuções parciais e interrupções. Compare sinais com timestamp, ordens solicitadas, execuções confirmadas e posições conciliadas para localizar a diferença, em vez de reajustar a estratégia imediatamente.
De quanto capital este algoritmo de trading precisaria?
O saldo inicial de 10,000 USDT é uma convenção contábil, não uma recomendação de mínimo. O modelo permite BTC fracionário e ignora restrições de lote do mercado e custos operacionais fixos. A viabilidade real depende de limites de ordens, liquidez, assinaturas, hospedagem, impostos e da perda que você pode suportar. Mudar o capital também muda a relevância dos custos fixos.
Este modelo histórico em Python opera automaticamente?
Não foi desenvolvido um adaptador de execução ao vivo para este estudo. A implementação Python calcula sinais históricos, execuções sob premissas explícitas e resultados de conta. Um sistema ao vivo também precisaria de confirmações de ordens, tratamento de execuções parciais, lógica de reconexão, conciliação de posições e controles para ordens duplicadas ou desatualizadas.
Fontes e reprodutibilidade
Os resultados numéricos são cálculos da própria TensorParadigm a partir do arquivo histórico com atribuição. Nossos registros de pesquisa preservam o protocolo vigente, as alterações, os hashes, os dados normalizados, os programas, os testes e os resultados completos. As fontes externas sustentam a atribuição dos dados, as capacidades dos produtos e os métodos; não endossam esta estratégia.
- Arquivo histórico de BTC-USDT por humblefool06: conjunto de dados, revisão fixada e declaração de licença do publicador
- Documentação Pine Script do TradingView: estratégias, emulador de corretora e custos de negociação
- Documentação OpenAI: geração de código e Codex
- Documentação Anthropic: visão geral do Claude Code
- Bailey e colaboradores: a probabilidade de sobreajuste de backtests
- Documentação Scikit-learn: divisão cronológica de séries temporais
- Politis e Romano: um procedimento circular de reamostragem em blocos para dados estacionários
- Morris, White e Crowther: uso de estudos de simulação para avaliar métodos estatísticos
- Creative Commons Atribuição 4.0: condições de atribuição e adaptação
Pesquisa retrospectiva educacional. Os retornos incluem custos variáveis de negociação modelados, mas excluem impostos e custos operacionais fixos. Não houve operação ao vivo nem experimento comparativo de investimento entre modelos de IA. Resultados históricos e simulados não demonstram rentabilidade futura.