Como operar vários robôs de trading: medir a correlação e controlar o risco da carteira
Aprenda a combinar robôs de trading com retornos líquidos alinhados, contribuições ao risco, exposições compartilhadas e controles da conta. Inclui exemplos reproduzíveis em Python e CSV.
Operar vários robôs de trading pode reduzir o risco da carteira quando seus fluxos de retorno e suas exposições econômicas se complementam. A quantidade de robôs, sozinha, diz pouco. Concilie o capital de cada um com a conta real, meça retornos líquidos marcados a mercado nos mesmos instantes, calcule a contribuição de cada robô à volatilidade da carteira e submeta a estresse as posições que podem perder juntas. Em nosso exemplo matemático, com todas as premissas divulgadas, um robô que recebe 25% do capital responde por 43.19% da volatilidade modelada da carteira. O código fornecido reproduz a aritmética; os dados construídos não são um histórico de operações nem uma previsão.
O QUE VOCÊ PODERÁ VERIFICAR
- Montar uma matriz de correlação com retornos líquidos comparáveis, sem tratar dados ausentes como dias de caixa.
- Separar alocações de capital, exposições atuais e contribuições à volatilidade modelada da carteira.
- Reproduzir um exercício contábil completo com três robôs e entender por que não se pode simplesmente tirar a média dos drawdowns máximos.
- Calcular um cenário de perdas conjuntas na moeda da conta, incluindo o que muda quando parte do capital fica em caixa.
- Desenhar controles para uma conta compartilhada diante de ordens simultâneas, pressão de margem, dados desatualizados e reinício de um robô pausado.
Comece por uma carteira que você consiga conciliar
Três robôs lucrativos podem compartilhar uma única conta vulnerável. Um robô de rompimento de Bitcoin, outro de momentum de Ethereum e um classificador de aprendizado de máquina podem usar códigos diferentes e, ainda assim, aumentar a exposição a um mercado de criptoativos em alta. Os painéis separados não revelam a aposta combinada. Comece pelo saldo da conta, pelas posições realmente mantidas e pelas ordens que ainda podem consumir capital.
Para começar de forma concreta, salve o estudo em Python, o arquivo de testes, o CSV de entrada e o protocolo em uma mesma pasta. Execute os comandos abaixo com Python 3.10 ou posterior. Não há dependências, solicitações de rede nem credenciais de corretora. Você pode examinar os resultados completos calculados antes de executar qualquer coisa. Não é necessário baixar um ZIP.
python study.py
python -m unittest -v
O patrimônio final combinado esperado é de 100,532.90757 USDT, com drawdown máximo de 2.75300% medido nos fechamentos diários. Esses valores servem para conferir a contabilidade de 24 observações inventadas, identificadas pelas datas de 1–24 de setembro de 2026. Não são retornos obtidos por robôs reais. O CSV usa retornos simples em forma decimal: 0.010 significa +1%, e −0.006 significa −0.6%. Todas as linhas de entrada estão visíveis.
Um retorno em branco deve interromper a execução com um erro de dado ausente. Substituí-lo por zero transformaria “não sabemos o valor da conta” em “a conta não mudou”. Essa distinção é o primeiro teste prático de um monitor de risco útil.
Separe a conta real do saldo virtual de cada robô
Suponha que a conta tenha 100,000 USDT. Nosso exercício atribui 40,000 ao Robô A, 35,000 ao Robô B e 25,000 ao Robô C. São parcelas contábeis com capital integralmente alocado, chamadas sleeves. Não entra nem sai dinheiro externo; nenhum capital é transferido entre as parcelas. O retorno de cada robô se aplica ao patrimônio inteiro de sua parcela, incluindo o caixa ocioso. O patrimônio da conta é a soma dos três valores marcados a mercado.
| Parcela | Capital inicial | Peso inicial na conta | Denominador do retorno |
|---|---|---|---|
| Robô A | 40,000 USDT | 40% | Patrimônio total marcado da parcela do Robô A |
| Robô B | 35,000 USDT | 35% | Patrimônio total marcado da parcela do Robô B |
| Robô C | 25,000 USDT | 25% | Patrimônio total marcado da parcela do Robô C |
| Total | 100,000 USDT | 100% | Patrimônio conciliado da conta |
A distinção importa em uma carteira compartilhada. Se três robôs dimensionam suas ordens como se cada um fosse dono dos 100,000 inteiros, os pedidos combinados podem ser incompatíveis com o caixa disponível ou com a exposição pretendida. Uma ordem rejeitada não é uma política de alocação. O alocador precisa reservar o capital já comprometido antes de permitir que outro processo o gaste.
Sem fluxos externos, o retorno simples de uma parcela é o patrimônio marcado ao fim do período dividido pelo patrimônio marcado no início, menos um. Inclua o resultado das posições em aberto e os custos de negociação já cobrados. Se houver depósitos, saques ou transferências, use avaliações em torno desses fluxos ou um método de retorno documentado que considere seu momento. Depósito não é lucro de trading.
Em um período efetivo, o retorno da conta é a soma dos retornos das parcelas multiplicados por seus pesos patrimoniais no início desse período. Os pesos variam quando os retornos diferem. Uma soma diária com pesos constantes de 40/35/25 descreve uma carteira rebalanceada; não reproduz nossas parcelas financiadas uma única vez. O rebalanceamento tem calendário, operações e possíveis custos que exigem implementação própria.
sleeve_equity[i, t] = sleeve_equity[i, t-1] × (1 + return[i, t])
account_equity[t] = sum(sleeve_equity[i, t])
weight[i, t-1] = sleeve_equity[i, t-1] / account_equity[t-1]
account_return[t] = sum(weight[i, t-1] × return[i, t])
Meça retornos líquidos sincronizados e examine a exposição de hoje
São duas perguntas distintas. A correlação de retornos descreve como os resultados marcados das estratégias se moveram juntos em uma amostra específica. A exposição das posições descreve o que a conta pode perder com a carteira que mantém agora. Uma matriz de correlação resume uma amostra histórica ou construída; não é um inventário das operações atuais.
Monte a matriz de retornos com um horário de avaliação, um calendário e uma definição de retorno consistentes. Compare os mesmos períodos após os custos relevantes e os ajustes de fluxos. Associar a primeira operação de um robô à primeira de outro ignora quando elas ocorreram e por quanto tempo foram mantidas. Correlacionar níveis acumulados de patrimônio também mistura a pergunta com o histórico acumulado. Os retornos líquidos periódicos são a entrada adequada para os cálculos de covariância usados aqui.
Preserve dias realmente inativos, com recursos em caixa. Investigue exportações ausentes, preços faltantes e marcações desatualizadas. A pesquisa sobre suavização de retornos de fundos de hedge mostra como a iliquidez e preços indisponíveis podem ocultar a volatilidade medida; isso fundamenta controles de avaliação cuidadosos, não uma acusação de fraude contra um arquivo de robô que apresente valores constantes. [5]
Use uma amostra comum documentada para a matriz exibida e informe seu número de observações. Calcular cada par com um conjunto diferente de datas disponíveis pode gerar uma matriz inadequada para um cálculo coerente de covariância da carteira. Se um robô permanece em caixa com retorno constante durante toda a amostra, sua correlação de retorno é indefinida porque a variância é zero; informar “correlação 0.00” sugeriria uma estatística que não estimamos.
Nosso carregador exige dias consecutivos do calendário porque este conjunto de exemplo representa uma avaliação contínua, 24 horas por dia, 7 dias por semana. Uma aplicação no mercado de ações precisa definir suas sessões esperadas e o tratamento das marcações nos dias sem pregão. Não fabrique observações apenas para atender ao calendário do arquivo de exemplo.
Uma correlação baixa entre pares não impede perdas simultâneas
O conjunto fornecido contém 24 vetores de retorno explicitamente inventados. A correlação A/B é 0.18780, A/C é 0.55422 e B/C é 0.43298. Os três robôs têm retorno negativo em duas linhas: 9 e 18 de setembro. Na segunda delas, os retornos são −2.5%, −2.2% e −2.8%. Uma correlação amostral A/B relativamente baixa coexiste com dias de perdas compartilhadas.
É uma demonstração aritmética, não uma estimativa da frequência com que robôs reais perdem juntos. Construímos e publicamos toda a amostra; não há fonte de dados de mercado nem distribuição ajustada. De forma mais geral, correlação linear zero não estabelece independência. As armadilhas matemáticas de usar a correlação como descrição completa da dependência são bem documentadas. [1]
Partindo de 100,000 USDT, capitalizar cada parcela separadamente e somar seu patrimônio marcado produz os resultados abaixo. Não descontamos taxas adicionais porque as entradas construídas já são definidas como retornos líquidos das parcelas. Não modelamos separadamente posições, execuções de ordens, liquidez, impostos nem custos de execução.
| Medição | Resultado calculado |
|---|---|
| Observações sincronizadas | 24 linhas diárias inventadas |
| Patrimônio final dos robôs A / B / C | 40,284.07 / 35,352.96 / 24,895.87 USDT |
| Patrimônio final combinado | 100,532.91 USDT |
| Retorno acumulado combinado | +0.53291% |
| Drawdown máximo combinado nos fechamentos diários | 2.75300% |
| Média dos drawdowns máximos individuais ponderada pelos pesos iniciais | 3.29056%; não é o drawdown combinado |
| Pesos finais de capital, A / B / C | 40.07053% / 35.16556% / 24.76390% |
O drawdown máximo combinado é 2.75300%. A média dos drawdowns máximos individuais, ponderada pelos pesos iniciais das três parcelas, é 3.29056%. Os valores diferem porque o pior intervalo entre pico e vale de cada parcela não precisa ocorrer no pior intervalo da conta. Calcule o drawdown a partir da trajetória do patrimônio combinado; não some nem tire a média de episódios extremos independentes. O mesmo cuidado se aplica a tratar a média dos profit factors individuais como o profit factor da conta.
Como a correlação altera a volatilidade modelada da carteira
Um modelo simples isola o efeito da dependência. Suponha três fluxos de retorno com desvio-padrão diário de 1% cada, recebendo um terço do capital cada um, e com a mesma correlação ρ em todos os pares. É um exemplo matemático separado; essas volatilidades e correlações são premissas, não estimativas extraídas das 24 linhas do conjunto construído.
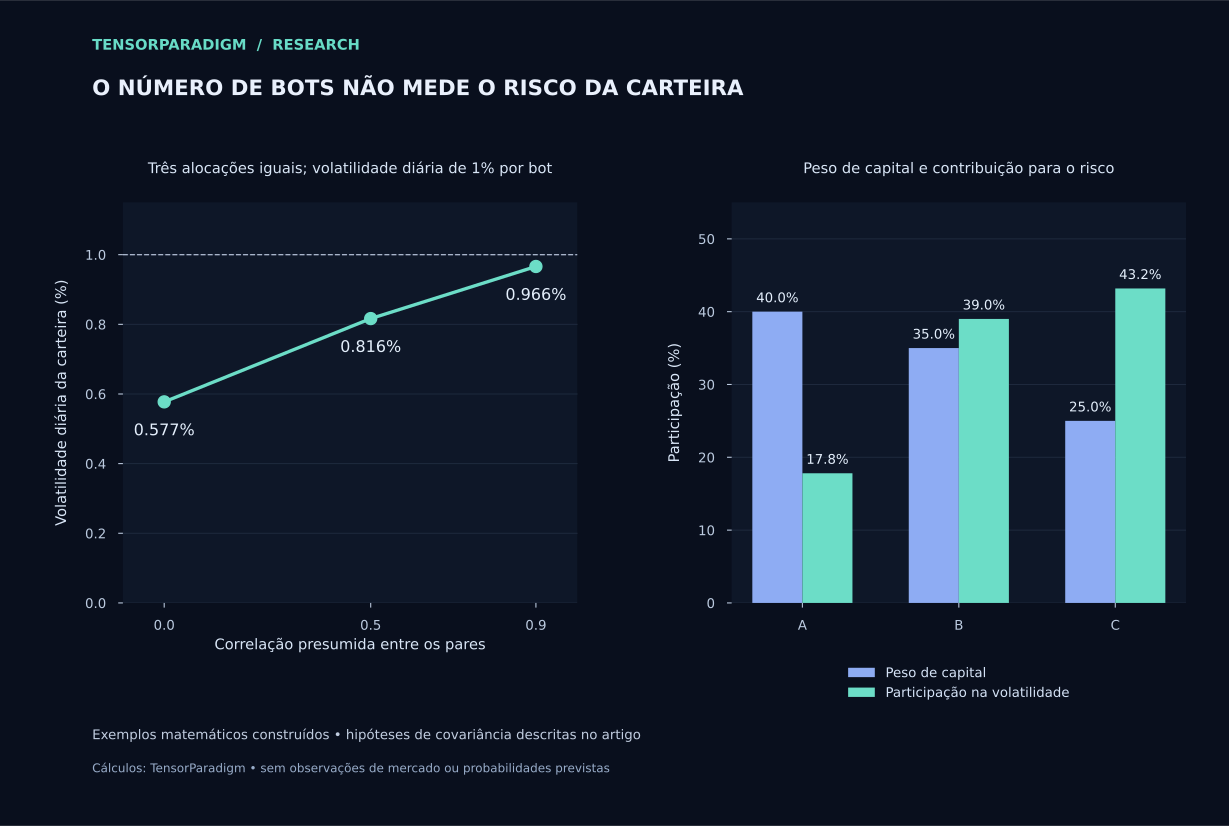
A variância da carteira é wᵀΣw, em que w contém os pesos de capital e Σ contém as covariâncias dos retornos. Nesse caso de pesos e volatilidades iguais, o desvio-padrão diário da carteira se simplifica para 1% × √[(1 + 2ρ)/3]. Alterar a correlação assumida de zero para 0.9 aumenta a volatilidade diária modelada de 0.57735% para 0.96609%. O número de robôs continua sendo três.
| Correlação assumida de cada par | Volatilidade diária modelada da carteira | Razão de diversificação |
|---|---|---|
| 0.0 | 0.57735% | 1.73205 |
| 0.5 | 0.81650% | 1.22474 |
| 0.9 | 0.96609% | 1.03510 |
Esses desvios-padrão não são limites de perda diária nem previsões de perdas de cauda. Resumem a variação no modelo de covariância especificado. Mantemos unidades diárias, em vez de acrescentar um número anualizado que poderia induzir premissas injustificadas sobre independência serial.
A razão de diversificação abaixo divide a volatilidade individual ponderada pela volatilidade da carteira. É uma descrição compacta desse modelo de covariância. Não mede lucratividade, confiabilidade operacional nem o dano máximo de um choque compartilhado.
Uma alocação de 25% do capital pode carregar 43% do risco modelado
Os pesos de capital dizem onde o dinheiro foi atribuído. Não dizem qual robô domina a variação da conta. Em outro modelo de covariância explicitado, atribua a A, B e C volatilidades diárias de 1%, 2% e 3%, correlação comum de 0.3 entre os pares e pesos de capital de 40%, 35% e 25%. A volatilidade diária calculada da carteira é 1.36949%.
O Robô C tem a menor alocação de capital, mas contribui com 43.19% dessa volatilidade modelada. O Robô A recebe mais capital e contribui com 17.81%. A decomposição usa contribuições de Euler para o desvio-padrão: RCᵢ = wᵢ(Σw)ᵢ / σₚ. As contribuições somam o desvio-padrão da carteira; dividir cada uma por σₚ fornece sua participação relativa. É um método de alocação estabelecido, não uma invenção nossa. [2]
| Robô | Peso de capital | Volatilidade diária assumida | Contribuição à volatilidade, pp | Participação na volatilidade modelada |
|---|---|---|---|---|
| A | 40% | 1% | 0.24389 | 17.81% |
| B | 35% | 2% | 0.53414 | 39.00% |
| C | 25% | 3% | 0.59146 | 43.19% |
| Carteira | 100% | — | 1.36949 | 100.00% |
Os valores dos componentes na tabela são pontos percentuais de desvio-padrão diário. Suas participações também correspondem às participações na variância da carteira, porque o mesmo termo de covariância é normalizado pela variância total. Não são participações em um drawdown realizado nem em perda esperada. Um componente de hedge pode ter contribuição negativa sob outra matriz de covariância; isso não elimina seus riscos de alavancagem, liquidez ou contraparte.
Um exemplo menor, com dois robôs, torna a distinção intuitiva. Capital igual em fluxos não correlacionados com volatilidades diárias de 2% e 1% produz volatilidade da carteira de 1.11803% e participações no risco de 80%/20%. Dinheiro igual não produz contribuição igual para a variância. Nenhum dos exemplos estabelece que igualar o risco seria a melhor alocação para uma conta real.
Trate a estimativa de correlação como uma medição com contexto
Em registros reais de robôs, mostre as datas e o número de observações da amostra ao lado de cada estimativa. Compare janelas definidas de antemão e investigue mudanças nas regras de negociação, exposição de mercado, volatilidade e atividade. Um fluxo com muitos dias realmente em caixa pode apresentar uma relação no período completo e outra quando os dois robôs estão ativos. Informe a pergunta respondida por cada versão, em vez de escolher a matriz que parece mais diversificada.
Diagnósticos de períodos de estresse e de quedas são úteis, mas a seleção altera a estatística. Ang e Chen mostram tanto movimentos conjuntos assimétricos em seus dados históricos de ações quanto a dificuldade de interpretar correlações calculadas após condicionar a amostra a determinados retornos. Uma correlação maior apenas nos dias de perda selecionados não prova que um processo estável mudou nem que houve contágio. Mostre a regra de seleção, as observações e as datas. [4]
A otimização acrescenta outra camada de seleção. Escolher entre muitos robôs e combinações de pesos pode explorar erros nas covariâncias estimadas, além dos retornos recentes. O trabalho de Ledoit e Wolf sobre estimação de covariância explica a motivação para o uso de shrinkage quando a matriz amostral contém ruído; a evidência deles em carteiras de ações não é garantia sobre uma alocação específica de robôs. [3]
Antes de adotar uma regra de alocação, defina o histórico que ela poderá consultar, o calendário de revisão, as restrições de giro e como será avaliada depois. Aumentar repetidamente o peso do vencedor mais recente é, por si só, uma estratégia de negociação. Ela precisa de um teste posterior com seus custos de rebalanceamento e decisões registrados. Este artigo não ajusta um otimizador nem afirma identificar pesos ótimos.
Os robôs também compartilham garantias, infraestrutura e modos de falha
Um resultado estatístico não dá à conta direito a uma compensação de margem. O documento da CME sobre SPAN 2 para produtos de ações descreve compensações limitadas por grupos elegíveis e por uma justificativa econômica. É uma metodologia específica de compensação, não uma promessa sobre uma corretora de varejo ou exchange de criptoativos. Verifique as regras da conta, dos contratos e das garantias efetivos. Processos de software separados não criam reservas de garantia independentes. [7]
Como exemplo de uma corretora identificada, a Interactive Brokers descreve cálculos de margem em tempo real e liquidação quando os requisitos pertinentes deixam de ser atendidos em determinados tipos de conta com margem. O gatilho pertence às regras da conta, não ao stop preferido de cada robô. Os detalhes de produto e jurisdição importam; este artigo não fornece um limite universal de margem. [8]
A concentração operacional pode persistir mesmo com excelente diversificação dos retornos. Vários robôs podem depender de uma única exchange, um único fornecedor de dados, uma região de nuvem ou do mesmo serviço de autenticação. Um sinal independente não mantém funcionando uma rota de ordens inacessível. Registre essas dependências como exposições de projeto e ensaie a resposta da conta; um coeficiente de correlação de retornos não tem uma coluna para elas.
O mesmo problema aparece na recuperação. Um robô reiniciado que se lembra do último sinal, mas não de uma ordem já executada, pode criar uma posição duplicada. Antes de retomar, concilie posições da corretora, ordens abertas, execuções, identificadores de sequência e o registro central de risco. Um indicador verde de saúde do processo não comprova que o estado da conta esteja conciliado.
Dê aos limites da conta autoridade sobre a próxima ordem de cada robô
Uma conta compartilhada precisa de uma decisão compartilhada sobre permitir ou não uma ordem proposta. Antes de liberar uma ordem que aumenta o risco, concilie a carteira atual e reserve o caixa, a margem ou a exposição que ela poderá consumir. A verificação e a reserva precisam ser coordenadas entre os pedidos simultâneos dos robôs. Caso contrário, duas ordens individualmente aceitáveis podem ser aprovadas usando a mesma capacidade ainda não reservada.
Separe o bloqueio de novo risco do cancelamento, da redução de posições e da liquidação. São ações distintas. Um bloqueio deixa as posições existentes expostas. Cancelar todas as ordens também pode remover proteções. Uma instrução de zeragem gera ordens cujas execuções e falhas ainda precisam ser conciliadas. Defina como ordens que reduzem risco continuarão possíveis no estado escolhido e evite tratar um “kill switch” genérico como política completa.
Defina limites a partir do mandato da conta, das restrições dos produtos e da tolerância ao estresse; depois especifique quem pode alterá-los e o que precisa acontecer antes do reinício. Não derivamos um limite universal de perda diária nem um nível de stop a partir das 24 linhas construídas. Um limiar é um gatilho operacional; gaps, mercados indisponíveis e custos de execução podem levar a perda realizada além dele.
A tabela apresenta um desenho de controle a adaptar, não limites numéricos recomendados. Ela se torna útil quando cada linha tem um responsável, uma fonte de dados, uma ação realmente executável e uma condição de recuperação registrada.
| Condição observada | Possível ação previamente definida | Condição a resolver antes da retomada |
|---|---|---|
| Posição não conciliada ou marcação ausente | Bloquear novo risco; investigar registros da corretora e manter o tratamento de proteção necessário | Registros da conta e das estratégias conciliados; avaliação atualizada |
| Limite agregado de fator ou exposição bruta atingido | Rejeitar novas ordens que aumentem risco ou executar o procedimento definido de redução | Exposição e compromissos pendentes dentro dos limites aprovados |
| Reserva de caixa ou margem violada | Impedir novos compromissos; aplicar a política de aporte ou redução da conta | Recursos disponíveis verificados conforme as regras efetivas do ambiente de negociação |
| Gatilho de perda/drawdown da conta atingido | Entrar no estado restrito especificado; alertar o operador responsável | Revisar a causa, a exposição atual e os critérios documentados de reinício |
| Ambiente de negociação, dados ou serviço de execução indisponível | Aplicar o procedimento de incidente específico da rota e impedir o reenvio de ordens desatualizadas | Conectividade e conciliação de ordens/posições restabelecidas |
Avalie o próximo robô como uma alteração na conta
A pergunta para aceitar um candidato é se ele melhora a conta sob um objetivo definido e uma operação viável. Compare a conta atual e a alocação proposta com premissas explícitas de capital e exposição. Inclua o caixa deslocado, o giro adicional, o custo de infraestrutura e a exigência de margem. Um Sharpe elevado de forma isolada não resolve essa comparação.
Comece com uma alocação documentada em modo sombra. Registre a versão, os tamanhos propostos, as entradas disponíveis naquele momento e as decisões que o alocador teria aceitado ou rejeitado. Preserve os sinais não executados. Uma conta de simulação ainda pode ser otimista quanto às execuções; portanto, modele essas premissas explicitamente e compare-as com cotações observadas ou, se houver autorização separada, com execução posterior em pequena escala.
Se usar diagnósticos de Monte Carlo ou bootstrap, mantenha os robôs juntos na amostragem. Reamostre o vetor sincronizado de retornos e preserve blocos temporais adequados se a dependência serial fizer parte da pergunta. Embaralhar cada robô de forma independente destrói as relações de perdas conjuntas que você pretendia medir. Essa reamostragem continua condicionada à entrada e não recria decisões das estratégias, liquidez nem crises ausentes. Não executamos esse experimento adicional para este artigo.
ChatGPT ou Claude podem ajudar a conciliar exportações e explicar um relatório de risco; Codex ou Claude Code podem ajudar a construir o software de relatórios. Forneça ao assistente unidades, timestamps e identidades contábeis explícitos. O prompt reutilizável abaixo pede um diagnóstico auditável, em vez de uma alocação lucrativa inventada a partir de uma amostra curta. O exercício fornecido foi implementado com assistência de IA e verificado por testes aritméticos executáveis; não é um experimento comparativo entre produtos de IA.
Revise estes retornos de robôs com timestamp, posições marcadas a mercado, saldos da conta e ordens pendentes. Concilie o capital dos robôs com o patrimônio real da conta. Identifique registros ausentes ou desatualizados antes de calcular correlações de retorno em amostra comum e contribuições de covariância nos pesos informados. Mostre exposições compartilhadas de mercado, garantias e infraestrutura. Calcule os choques conjuntos especificados na moeda da conta; não invente probabilidades nem otimize a alocação. Separe registros observados, cenários assumidos e perguntas não resolvidas. Entregue as fórmulas, os IDs dos registros de origem e um relatório reproduzível.Decida com uma conta conciliada, não com uma contagem de robôs
Os exemplos esclarecem vários equívocos comuns. Três robôs podem oferecer pouca diversificação modelada quando as correlações assumidas são altas. Uma pequena parcela de capital pode dominar a volatilidade modelada. Uma correlação modesta não exclui perdas simultâneas. O drawdown combinado precisa vir do patrimônio combinado, e uma reserva de caixa altera o montante exposto, não a independência estatística das estratégias.
Para uma carteira existente, a próxima entrega útil é um relatório curto da conta: patrimônio conciliado, contribuições de capital e risco, exposições atuais com sinal e brutas, perdas conjuntas em estresse, dependências operacionais e o estado de cada controle da conta. Quando um campo não puder ser verificado, mantenha-o em aberto, em vez de substituí-lo por uma estimativa tranquilizadora.
Adicionar outro robô se justifica pelo que ele contribui para esse relatório e para o objetivo da conta. A análise pode apoiar mantê-lo pequeno, alterar a alocação, investigar os registros ou recusar a inclusão. A capacidade de rejeitar um robô aparentemente atraente quando avaliado sozinho é um resultado útil da análise de carteira.
Antes de adicionar outro robô de trading
- Concilie caixa, posições, resultado em aberto e compromissos de ordens pendentes com a conta da corretora ou exchange.
- Dê a cada robô uma versão identificável e um orçamento real de capital ou exposição.
- Alinhe os retornos líquidos marcados a mercado a um único calendário e horário de avaliação documentados.
- Investigue observações ausentes ou desatualizadas; preserve os retornos zero de dias de caixa confirmados.
- Divulgue a janela de correlação, o número de observações comuns e o tratamento de custos e fluxos de caixa.
- Compare os pesos de capital com as contribuições à volatilidade e examine exposições concentradas a fatores.
- Reconstrua o patrimônio combinado com as transferências reais e a política de rebalanceamento efetivamente adotada.
- Teste perdas simultâneas, hedges indisponíveis, custos de execução maiores e pressão sobre as garantias.
- Centralize as reservas de capacidade para ordens e defina as ações acionadas pelos limites da conta.
- Registre a alocação proposta antes de um teste em modo sombra e concilie o estado antes de reiniciar sistemas pausados.
Perguntas práticas sobre operar vários robôs de trading
Operar vários robôs de trading é mais seguro do que operar um só?
Pode ser, se a conta combinada apresentar menor concentração sob premissas críveis de retorno e estresse. Vários robôs com a mesma exposição, dependentes do mesmo ambiente de negociação ou disputando o mesmo caixa podem ampliar o risco. Compare a conta proposta com a existente usando premissas claramente definidas de capital, exposição e custos.
Qual é uma boa correlação entre robôs de trading?
Não há um limite universal de segurança. Uma estimativa menor pode reduzir a volatilidade modelada, mas sua utilidade depende da amostra, dos tamanhos das posições, da volatilidade individual e das perdas conjuntas. A correlação de 0.19 no nosso exemplo construído de 24 dias ainda acompanha dias negativos simultâneos; isso não é evidência sobre a frequência de perdas em mercados reais.
Devo calcular a correlação a partir de curvas de patrimônio ou de operações?
Use retornos líquidos periódicos e sincronizados sobre o patrimônio marcado a mercado, incluindo resultado em aberto e dias inativos confirmados. Correlacionar níveis acumulados de patrimônio ou associar a primeira operação de um robô à primeira de outro responde a uma pergunta diferente e muitas vezes enganosa. Mantenha as posições separadamente para entender a exposição atual.
Cada robô de trading deve receber o mesmo capital?
Capital igual é uma convenção inicial transparente, não risco igual. No exemplo matemático separado com dois robôs, alocações iguais a fluxos não correlacionados com volatilidade diária de 2% e 1% criam participações de 80% e 20% na volatilidade modelada da carteira. Custos, liquidez, alavancagem e exposição de cauda ainda precisam de avaliação separada.
Posso somar os retornos ou tirar a média dos drawdowns de vários robôs?
Agregue o patrimônio ou resultado efetivo das parcelas em relação ao capital real da conta. Se combinar retornos com pesos, use os pesos do início do período coerentes com a política de alocação efetiva. O drawdown máximo deve ser calculado na trajetória cronológica do patrimônio combinado; a média do pior drawdown de cada robô não produz o drawdown máximo da conta.
Robôs ou subcontas separados proporcionam riscos independentes?
Processos separados não criam capital separado. Subcontas podem separar permissões ou garantias conforme as regras do ambiente de negociação, mas exposições compartilhadas de mercado, custódia, dados ou infraestrutura podem persistir. Verifique a estrutura real da conta, em vez de inferir independência pelos nomes dos painéis.
ChatGPT, Claude, Codex ou Claude Code podem ajudar a analisar uma carteira de robôs?
Podem ajudar a implementar cálculos, conciliar exportações e gerar casos de teste a partir de uma especificação explícita. Forneça timestamps, unidades, definições de capital e identidades contábeis conhecidas; depois examine os resultados. Mantenha os limites de risco da conta em controles determinísticos e auditáveis; a narrativa de um modelo de linguagem não é uma reserva para ordens nem um registro verificado de posições.
Quantos robôs devo operar?
O limite útil é o número de estratégias distintas e economicamente justificadas que você consegue financiar, monitorar e operar com confiabilidade. Este artigo não estabelece uma quantidade ótima. Outro robô deve justificar seu lugar pela contribuição incremental depois de considerados os custos, as exposições compartilhadas e as exigências operacionais.
Métodos, fontes e reprodução
Os exemplos numéricos são cálculos da TensorParadigm com dados construídos e integralmente divulgados. Não medimos retornos de mercado nem desempenho de robôs em operação real. Os trabalhos abaixo fundamentam os métodos e suas limitações; os documentos oficiais de compensação e corretagem ilustram práticas de risco da conta. Nenhum desses autores ou instituições revisou ou endossou nosso exercício.
- Embrechts, McNeil e Straumann: Correlação e dependência na gestão de risco — propriedades e armadilhas (manuscrito de 1998)
- Tasche: Alocação de capital a unidades de negócio e subcarteiras — o princípio de Euler (versão de 2008)
- Ledoit e Wolf: Honey, I Shrunk the Sample Covariance Matrix (texto de trabalho de 2003; publicado em 2004)
- Ang e Chen: Correlações assimétricas de carteiras de ações (publicado em 2002)
- Getmansky, Lo e Makarov: Um modelo econométrico de correlação serial e iliquidez nos retornos de fundos de hedge (repositório do MIT)
- CME Group: Metodologia e funcionalidades do SPAN 2
- CME Group: Estrutura do SPAN 2 para produtos de ações e compensações de margem sujeitas a restrições — documento 24-425 (2024)
- Interactive Brokers: configuração da conta, monitoramento de margem e disposições sobre liquidação compulsória
Análise educacional de carteira, não uma alocação recomendada nem um sistema de execução real. Todos os retornos do exercício fornecido são construídos. Correlação, contribuições de covariância e cenários de estresse assumidos não estabelecem probabilidades de perdas futuras nem a perda máxima possível. As regras de cada produto, ambiente de negociação e conta precisam ser avaliadas separadamente.