Birden Fazla İşlem Botu Kullanmak: Korelasyon Nasıl Ölçülür, Portföy Riski Nasıl Kontrol Edilir?
İşlem botlarını eşzamanlı net getiriler, risk katkıları, ortak pozisyonlar ve hesap düzeyindeki kontrollerle birlikte değerlendirin. Tekrarlanabilir Python ve CSV örnekleriyle.
Birden fazla işlem botu kullanmak, getiri akışları ve ekonomik riskleri birbirini tamamlıyorsa portföy riskini azaltabilir. Tek başına bot sayısı pek bir şey söylemez. Botlara ayrılan sermayeyi gerçek hesapla mutabık hale getirin, eşzamanlı olarak değerlenmiş net getirileri ölçün, her botun portföy oynaklığına katkısını hesaplayın ve birlikte zarar edebilecek pozisyonlara stres uygulayın. Tüm varsayımlarını açıkladığımız matematiksel örnekte, sermayenin %25’ini alan bot, modelin hesapladığı portföy oynaklığının %43.19’unu oluşturuyor. Ekteki kod bu hesabı yeniden üretir; kurgulanmış girdileri gerçek bir işlem geçmişi veya tahmin değildir.
BU YAZIYLA NELERİ DENETLEYEBİLİRSİNİZ?
- Eksik verileri nakitte geçirilen günler saymadan, karşılaştırılabilir net getirilerden bir korelasyon matrisi oluşturmak.
- Sermaye dağılımını, mevcut pozisyon risklerini ve modeldeki portföy oynaklığına katkıları birbirinden ayırmak.
- Üç botlu muhasebe örneğini baştan sona tekrarlamak ve maksimum düşüşlerin neden basitçe ortalamasının alınamayacağını görmek.
- Sermayenin bir bölümü nakitte tutulduğunda nelerin değiştiği dahil, ortak zarar senaryosunu hesap para birimiyle hesaplamak.
- Eşzamanlı emirler, teminat baskısı, güncelliğini yitirmiş veriler ve duraklatılan bir botun yeniden başlatılması için ortak hesap kontrolleri tasarlamak.
Önce hesabını doğrulayabildiğiniz bir portföy oluşturun
Kâr eden üç bot, aynı kırılgan hesabı paylaşabilir. Bitcoin kırılım botu, Ethereum momentum botu ve makine öğrenmesine dayalı bir sınıflandırıcı farklı kodlar kullanırken aynı anda yükselen kripto piyasasına duyarlılığı artırıyor olabilir. Ayrı performans panelleri bu ortak pozisyonu göstermez. İşe hesap bakiyesiyle, gerçekten açık olan pozisyonlarla ve hâlâ sermaye kullanabilecek emirlerle başlayın.
Somut bir başlangıç için Python çalışmasını, test dosyasını, girdi CSV’sini ve protokolü aynı klasöre kaydedin. Aşağıdaki komutları Python 3.10 veya daha yeni bir sürümle çalıştırın. Ek paket, ağ isteği veya aracı kurum erişim bilgisi gerekmez. Bir şey çalıştırmadan önce hesaplanan sonuçların tamamını inceleyebilirsiniz. ZIP indirmeniz gerekmez.
python study.py
python -m unittest -v
Beklenen birleşik dönem sonu özkaynağı 100,532.90757 USDT; günlük kapanışlara göre maksimum düşüş ise %2.75300’dır. Bu değerler, tarih etiketi olarak 1–24 Eylül 2026 kullanılan 24 kurgusal gözleme ait muhasebe kontrolleridir. Gerçek botların elde ettiği getiriler değildir. CSV’de basit getiriler ondalık biçimde yazılmıştır: 0.010, +%1; −0.006 ise −%0.6 anlamına gelir. Girdilerin her satırı açıktır.
Boş bırakılan bir getiri, eksik veri hatasıyla çalışmayı durdurmalıdır. Yerine sıfır yazmak, “hesap değerini bilmiyoruz” ifadesini “hesabın değeri değişmedi” biçimine dönüştürür. İşe yarayan bir risk izleme sisteminin ilk pratik sınavı bu ayrımdır.
Gerçek hesap ile her botun sanal bakiyesini ayırın
Hesapta 100,000 USDT olduğunu varsayalım. Örneğimiz bunun 40,000’ini Bot A’ya, 35,000’ini Bot B’ye, 25,000’ini Bot C’ye ayırıyor. Bunlar sermayesi bütünüyle karşılanmış muhasebesel alt portföylerdir. Dışarıdan para girmez veya çıkmaz; alt portföyler arasında sermaye aktarılmaz. Her botun getirisi, kullanılmayan nakit dahil kendi alt portföyünün toplam özkaynağına uygulanır. Hesap özkaynağı, güncel değerleriyle hesaplanan bu üç alt portföyün toplamıdır.
| Alt portföy | Başlangıç sermayesi | Hesaptaki başlangıç ağırlığı | Getiri hesabının paydası |
|---|---|---|---|
| Bot A | 40,000 USDT | %40 | Bot A’nın güncel değerlerle hesaplanan tüm alt portföy özkaynağı |
| Bot B | 35,000 USDT | %35 | Bot B’nin güncel değerlerle hesaplanan tüm alt portföy özkaynağı |
| Bot C | 25,000 USDT | %25 | Bot C’nin güncel değerlerle hesaplanan tüm alt portföy özkaynağı |
| Toplam | 100,000 USDT | %100 | Mutabakatı yapılmış hesap özkaynağı |
Ortak cüzdanda bu ayrım önemlidir. Üç bot da 100,000’in tamamı kendisine aitmiş gibi emir boyutlandırırsa toplam talepleri kullanılabilir nakitle veya amaçlanan pozisyon riskiyle bağdaşmayabilir. Bir emrin reddedilmesi, portföy dağılım politikası değildir. Dağıtım mekanizması, başka bir sürecin aynı kaynağı harcamasına izin vermeden önce taahhüt edilen sermayeyi ayırmalıdır.
Dış nakit akışı yoksa bir alt portföyün basit getirisi, güncel değerleriyle hesaplanan dönem sonu özkaynağının dönem başı özkaynağına bölünüp bir çıkarılmasıyla bulunur. Açık pozisyon kâr/zararını ve hesaba yansıtılmış işlem maliyetlerini dahil edin. Para yatırılıyor, çekiliyor veya aktarılıyorsa akışların hemen öncesi ve sonrasındaki değerlemeleri ya da bu akışların zamanını dikkate alan belgelenmiş bir getiri yöntemini kullanın. Para yatırmak, işlem kârı değildir.
Gerçek bir dönemde hesap getirisi, her alt portföyün getirisinin dönem başındaki özkaynak ağırlığıyla çarpılıp toplanmasına eşittir. Alt portföy getirileri farklılaştıkça ağırlıklar kayar. Her gün sabit 40/35/25 ağırlıklarıyla hesaplanan toplam, yeniden dengelenen bir portföyü anlatır; sermayesi bir kez ayrılan örneğimizi yeniden üretmez. Yeniden dengelemenin ayrıca uygulanması gereken bir takvimi, işlemleri ve olası maliyetleri vardır.
sleeve_equity[i, t] = sleeve_equity[i, t-1] × (1 + return[i, t])
account_equity[t] = sum(sleeve_equity[i, t])
weight[i, t-1] = sleeve_equity[i, t-1] / account_equity[t-1]
account_return[t] = sum(weight[i, t-1] × return[i, t])
Eşzamanlı net getirileri ölçün, ardından bugünkü pozisyonları inceleyin
Burada iki farklı soru vardır. Getiri korelasyonu, belirli bir örneklemde stratejilerin güncel değerlerle hesaplanan sonuçlarının ne ölçüde birlikte hareket ettiğini anlatır. Pozisyon riski ise hesabın şu anda tuttuğu pozisyonlardan ne kaybedebileceğini gösterir. Korelasyon matrisi, geçmiş verilerin veya kurgusal bir örneklemin özetidir; mevcut işlemlerin envanteri değildir.
Getiri matrisini tutarlı bir değerleme saati, takvim ve getiri tanımıyla kurun. İlgili maliyetler ve nakit akışları düzeltildikten sonra aynı dönemleri karşılaştırın. Bir botun ilk işlemini diğerinin ilk işlemiyle eşleştirmek, bu işlemlerin ne zaman yapıldığını ve ne kadar açık kaldığını görmezden gelir. Birikimli özkaynak seviyeleri arasında korelasyon hesaplamak da soruya geçmişte birikmiş sonuçları karıştırır. Burada kullandığımız kovaryans hesaplamalarının uygun girdisi dönemsel net getirilerdir.
Gerçekten nakitte ve hareketsiz geçirilen günleri koruyun. Eksik dışa aktarımları, bulunamayan fiyatları ve güncelliğini yitirmiş değerlemeleri araştırın. Serbest fon getirilerindeki yumuşamayı inceleyen çalışmalar, likidite yetersizliğinin ve fiyat bulunamamasının ölçülen oynaklığı nasıl gizleyebildiğini gösteriyor. Buradan çıkarılacak sonuç değerlemeyi dikkatle kontrol etmektir; düz görünen bir bot kaydını sahtekârlıkla suçlamak değil. [5]
Gösterilen matris için belgelenmiş ortak bir örneklem kullanın ve gözlem sayısını açıklayın. Her çifti, verisi bulunan farklı tarihler üzerinde hesaplamak, tutarlı bir portföy kovaryans hesabına uygun olmayan bir matris üretebilir. Bir bot örneklemin tamamında sabit nakitse varyansı sıfır olduğundan getiri korelasyonu tanımsızdır; “0.00 korelasyon” yazmak, hesaplamadığımız bir istatistiği varmış gibi sunar.
Veri yükleyicimiz, bu örnek 7/24 değerleme düzenini temsil ettiği için ardışık takvim günleri bekler. Hisse senedi piyasası uygulamasının kendi beklenen seanslarını ve piyasa kapalıyken taşınan değerlemeler için bir yöntemini tanımlaması gerekir. Sırf örnek dosyanın takvimine uysun diye gözlem üretmeyin.
Düşük ikili korelasyon, eşzamanlı zararı engellemez
Sunulan örnek veri, açıkça kurgulanmış 24 getiri vektörü içeriyor. A/B korelasyonu 0.18780, A/C korelasyonu 0.55422, B/C korelasyonu ise 0.43298’dir. İki satırda, 9 Eylül ve 18 Eylül’de, üç botun getirisi de negatiftir. İkinci tarihte getiriler sırasıyla −%2.5, −%2.2 ve −%2.8’dir. Görece düşük bir A/B örneklem korelasyonu, ortak zarar günleriyle birlikte bulunabiliyor.
Bu, gerçek botların ne sıklıkta birlikte kaybettiğine dair bir tahmin değil, aritmetik bir gösterimdir. Örneklemin tamamını biz kurguladık ve yayımlıyoruz; piyasa verisi kaynağı veya verilere uydurulmuş bir dağılım yoktur. Daha genel olarak, doğrusal korelasyonun sıfır olması bağımsızlığı kanıtlamaz. Korelasyonu bağımlılığın eksiksiz bir açıklaması gibi kullanmanın matematiksel sakıncaları literatürde ayrıntılı biçimde ele alınmıştır. [1]
100,000 USDT ile başlayıp her alt portföyü kendi getirisiyle bileşik olarak ilerlettikten sonra güncel özkaynaklarını topladığımızda aşağıdaki sonuçlara ulaşıyoruz. Kurgusal girdiler net alt portföy getirileri olarak tanımlandığı için ayrıca ücret düşmüyoruz. Pozisyonlar, emir gerçekleşmeleri, likidite, vergiler veya işlem yürütme maliyetleri ayrı ayrı modellenmedi.
| Ölçüm | Hesaplanan sonuç |
|---|---|
| Eşzamanlı gözlemler | 24 kurgusal günlük satır |
| Bot A / B / C dönem sonu özkaynağı | 40,284.07 / 35,352.96 / 24,895.87 USDT |
| Birleşik dönem sonu özkaynağı | 100,532.91 USDT |
| Birleşik birikimli getiri | +%0.53291 |
| Günlük kapanışlara göre birleşik maksimum düşüş | %2.75300 |
| Bağımsız maksimum düşüşlerin başlangıç ağırlıklı ortalaması | %3.29056; birleşik düşüş değildir |
| Dönem sonu sermaye ağırlıkları, A / B / C | %40.07053 / %35.16556 / %24.76390 |
Birleşik maksimum düşüş %2.75300’dır. Üç bağımsız alt portföyün maksimum düşüşlerinin başlangıç ağırlıklarıyla hesaplanan ortalaması ise %3.29056’dır. Değerler farklıdır; çünkü her alt portföyün en kötü zirve-dip aralığı, hesabın en kötü aralığıyla aynı zamana denk gelmek zorunda değildir. Düşüşü birleşik özkaynak serisinden hesaplayın; ayrı ayrı yaşanmış en kötü dönemleri toplamayın veya ortalamayın. Bağımsız kâr faktörlerinin ortalamasını hesabın kâr faktörü sayarken de aynı dikkat gerekir.
Korelasyon, modeldeki portföy oynaklığını nasıl değiştirir?
Basit bir model, bağımlılığın etkisini diğer unsurlardan ayırabilir. Üç getiri akışının günlük standart sapmasının ayrı ayrı %1 olduğunu, her birine sermayenin üçte birinin ayrıldığını ve bütün çiftlerin aynı ρ korelasyonuna sahip olduğunu varsayalım. Bu ayrı bir matematiksel örnektir; oynaklıklar ve korelasyonlar, 24 satırlık örnek veriden hesaplanan tahminler değil, varsayımlardır.
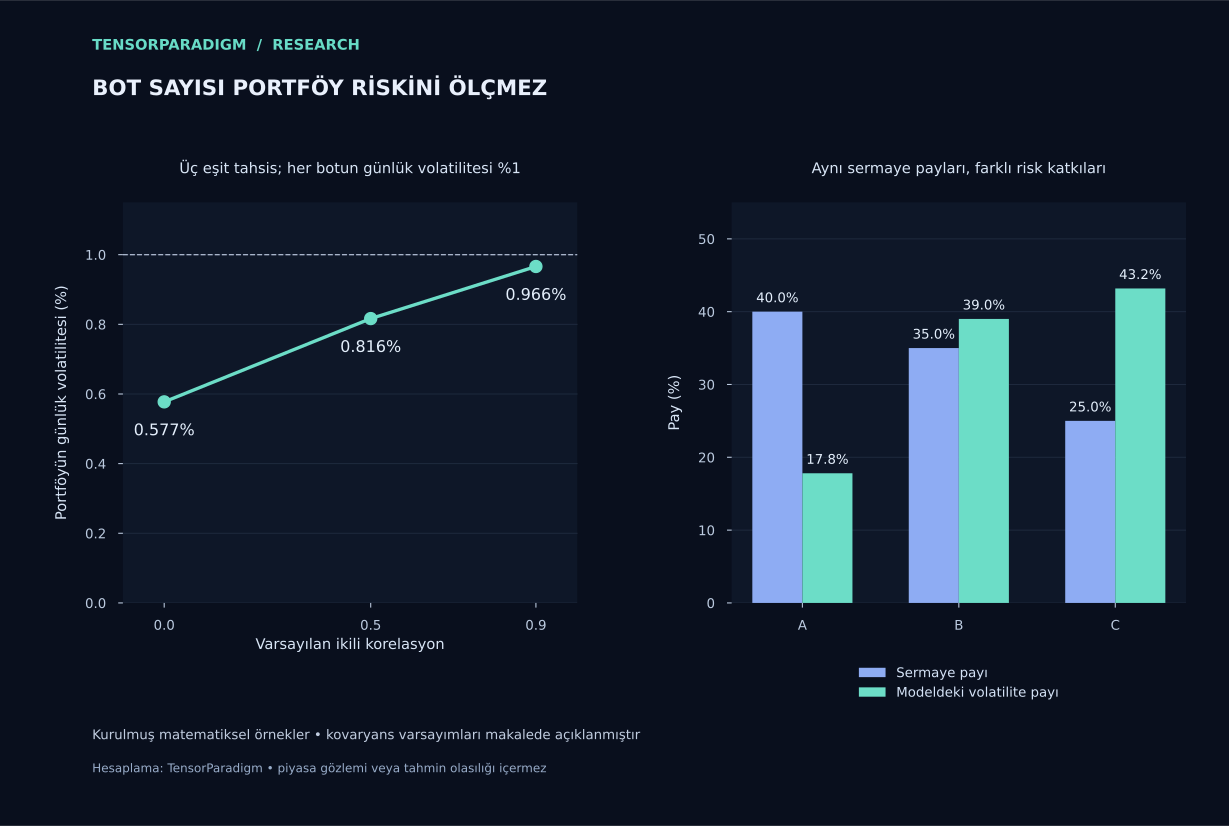
Portföy varyansı wᵀΣw’dir. Burada w sermaye ağırlıklarını, Σ ise getiri kovaryanslarını içerir. Ağırlıkların ve oynaklıkların eşit olduğu bu durumda, portföyün günlük standart sapması %1 × √[(1 + 2ρ)/3] biçiminde sadeleşir. Varsayılan korelasyonu sıfırdan 0.9’a çıkarmak, modeldeki günlük oynaklığı %0.57735’ten %0.96609’a yükseltir. Bot sayısı hâlâ üçtür.
| Her çift için varsayılan korelasyon | Modeldeki günlük portföy oynaklığı | Çeşitlendirme oranı |
|---|---|---|
| 0.0 | %0.57735 | 1.73205 |
| 0.5 | %0.81650 | 1.22474 |
| 0.9 | %0.96609 | 1.03510 |
Bu standart sapmalar, günlük zarar limiti veya uç kayıp tahmini değildir. Belirtilen kovaryans modeli altında değişkenliği özetlerler. Seri bağımsızlık hakkında dayanaksız varsayımlara yol açabilecek yıllıklandırılmış bir değer eklemek yerine günlük birimleri koruyoruz.
Aşağıdaki çeşitlendirme oranı, ağırlıklı bağımsız oynaklığın portföy oynaklığına bölünmesiyle bulunur. Bu kovaryans modelini kısa biçimde tanımlar. Kârlılığı, operasyonel güvenilirliği veya ortak bir şokun verebileceği en yüksek zararı ölçmez.
Sermayenin %25’i, modeldeki riskin %43’ünü taşıyabilir
Sermaye ağırlıkları paranın nereye ayrıldığını söyler. Hesabın değişkenliğine hangi botun yön verdiğini söylemez. Başka bir açık kovaryans modelinde A, B ve C’ye sırasıyla %1, %2 ve %3 günlük oynaklık; bütün çiftlere 0.3 korelasyon; sermayeye ise %40, %35 ve %25 ağırlık verelim. Hesaplanan günlük portföy oynaklığı %1.36949’dur.
Bot C en küçük sermaye payına sahip olmasına rağmen, modelin hesapladığı oynaklığın %43.19’unu oluşturur. En fazla sermayeyi alan Bot A’nın katkısı ise %17.81’dir. Ayrıştırma, standart sapmaya Euler katkılarını kullanır: RCᵢ = wᵢ(Σw)ᵢ / σₚ. Katkıların toplamı portföy standart sapmasını verir; her birinin σₚ’ye bölünmesiyle katkı payı bulunur. Bu yerleşik bir dağıtım yöntemidir; bizim geliştirdiğimiz bir yöntem değildir. [2]
| Bot | Sermaye ağırlığı | Varsayılan günlük oynaklık | Oynaklık katkısı, yüzde puan | Modeldeki oynaklığın payı |
|---|---|---|---|---|
| A | %40 | %1 | 0.24389 | %17.81 |
| B | %35 | %2 | 0.53414 | %39.00 |
| C | %25 | %3 | 0.59146 | %43.19 |
| Portföy | %100 | — | 1.36949 | %100.00 |
Tablodaki bileşen değerleri, günlük standart sapmanın yüzde puanlarıdır. Aynı kovaryans terimi toplam varyansla normalleştirildiği için payları, portföy varyansındaki karşılık gelen paylara da eşittir. Bunlar gerçekleşmiş tek bir düşüşün veya beklenen zararın payları değildir. Başka bir kovaryans matrisinde koruma sağlayan bir bileşenin katkısı negatif olabilir; bu, o bileşenin kaldıraç, likidite veya karşı taraf riskini ortadan kaldırmaz.
İki botlu daha küçük bir örnek, ayrımı somutlaştırır. Günlük oynaklıkları %2 ve %1 olan, aralarında korelasyon bulunmayan iki getiri akışına eşit sermaye ayırmak, %1.11803 portföy oynaklığı ve %80/%20 risk payları oluşturur. Eşit para, varyansa eşit katkı demek değildir. Bu örneklerin hiçbiri, gerçek bir hesapta eşit risk dağılımının en iyi seçenek olacağını göstermez.
Korelasyon tahminini, bağlamı olan bir ölçüm olarak ele alın
Gerçek bot kayıtlarında her tahminin yanında örneklem tarihlerini ve gözlem sayısını gösterin. Önceden belirlenmiş pencereleri karşılaştırın; işlem kurallarındaki, piyasa duyarlılığındaki, oynaklıktaki ve faaliyet düzeyindeki değişimleri araştırın. Gerçekten nakitte geçirilen çok sayıda gün içeren bir akışın tüm dönem ilişkisi, iki botun da aktif olduğu zamanki ilişkisinden farklı olabilir. En iyi çeşitlendirme görüntüsünü veren matrisi seçmek yerine, her sürümün hangi soruyu yanıtladığını açıklayın.
Stres dönemleri ve aşağı yönlü hareketlere ilişkin ölçümler yararlıdır; ancak gözlemleri seçmek istatistiği değiştirir. Ang ve Chen, tarihsel hisse senedi verilerinde hem asimetrik ortak hareketi hem de belirli getirilere koşullandırılarak hesaplanan korelasyonları yorumlamanın güçlüğünü gösterir. Seçilmiş zarar günlerinde korelasyonun daha yüksek çıkması, tek başına istikrarlı bir sürecin değiştiğini veya finansal bulaşma yaşandığını kanıtlamaz. Seçim kuralını, gözlemleri ve tarihleri açıklayın. [4]
Optimizasyon, buna bir seçim katmanı daha ekler. Çok sayıda bot ve ağırlık bileşimi arasından seçim yapmak, yakın geçmişteki getirilerin yanı sıra tahmin edilen kovaryanslardaki hatalardan da yararlanabilir. Ledoit ve Wolf’un kovaryans tahmini çalışması, örneklem matrisi gürültülüyken daraltma yönteminin gerekçesini açıklar; hisse senedi portföylerinden elde ettikleri bulgular, belirli bir bot dağılımı için garanti değildir. [3]
Bir dağılım kuralını uygulamadan önce hangi geçmişi görebileceğini, gözden geçirme takvimini, işlem hacmi kısıtlarını ve sonradan nasıl değerlendirileceğini tanımlayın. Son dönemin kazananının ağırlığını sürekli artırmak da başlı başına bir işlem stratejisidir. Yeniden dengeleme maliyetleri ve kararları kaydedilerek daha sonraki bir dönemde test edilmesi gerekir. Bu yazıda bir optimizasyon modeli kurmuyor veya en uygun ağırlıkları belirlediğimizi iddia etmiyoruz.
Botlar teminatı, altyapıyı ve arıza kaynaklarını da paylaşır
İstatistiksel bir sonuç, hesaba teminat mahsubu hakkı kazandırmaz. CME’nin hisse senedi ürünlerine ilişkin SPAN 2 başvurusu, uygun gruplarla ve ekonomik gerekçeyle sınırlandırılmış mahsupları açıklar. Bu belirli bir takas yöntemidir; bireysel yatırımcıya hizmet veren bir aracı kurum veya kripto borsası hakkında verilmiş bir söz değildir. Gerçek hesap, sözleşmeler ve teminat için geçerli kuralları inceleyin. Yazılım süreçlerinin ayrı olması, bağımsız teminat havuzları oluşturmaz. [7]
Somut bir aracı kurum örneği olarak Interactive Brokers, belirtilen teminatlı hesap türlerinde gerçek zamanlı teminat hesaplamasını ve ilgili koşullar sağlanmadığında pozisyonların tasfiyesini açıklar. Tetikleyici, her botun tercih ettiği stop seviyesi değil, hesabın tabi olduğu kurallardır. Ürün ve ülke ayrıntıları önemlidir; bu yazı evrensel bir teminat eşiği sunmaz. [8]
Getiriler çok iyi çeşitlendirilse de operasyonel yoğunlaşma sürebilir. Birden fazla bot tek bir borsaya, veri sağlayıcısına, bulut bölgesine veya aynı kimlik doğrulama hizmetine bağımlı olabilir. Sinyalin bağımsız olması, erişilemeyen bir emir kanalını çalışır halde tutmaz. Bu bağımlılıkları tasarım riskleri olarak kaydedin ve hesabın vereceği tepkiyi prova edin; getiri korelasyonu katsayısında bunlar için bir sütun yoktur.
Aynı sorun toparlanma sırasında da ortaya çıkar. Son sinyalini hatırlayıp zaten gerçekleşmiş bir emri hatırlamayan bot, yeniden başladığında aynı pozisyonu ikinci kez açabilir. Devam etmeden önce aracı kurum pozisyonlarını, açık emirleri, gerçekleşmeleri, sıra kimliklerini ve merkezi risk kayıtlarını mutabık hale getirin. Süreç sağlığı göstergesinin yeşil olması, hesap durumunun tutarlı olduğunu kanıtlamaz.
Hesap limitleri her botun bir sonraki emri üzerinde söz sahibi olsun
Ortak bir hesap, önerilen bir emre izin verilip verilmeyeceği konusunda ortak karar vermelidir. Riski artıran bir emri göndermeden önce mevcut pozisyonları mutabık hale getirin ve kullanabileceği nakdi, teminatı veya pozisyon kapasitesini ayırın. Kontrol ve kaynak ayırma işlemleri, eşzamanlı bot talepleri arasında eşgüdümlü olmalıdır. Aksi halde tek başına kabul edilebilir iki emir, henüz ayrılmamış aynı kapasiteyi kullanarak birlikte kontrolden geçebilir.
Yeni risk alımını engellemeyi; emir iptalinden, pozisyon azaltmaktan ve tasfiyeden ayırın. Bunlar farklı işlemlerdir. Engelleme mevcut pozisyonların riskini korur. Bütün emirlerin iptali, koruyucu emirleri de kaldırabilir. Pozisyon kapatma talimatı ise gerçekleşmeleri ve başarısızlıkları ayrıca mutabakata ihtiyaç duyan emirler üretir. Seçilen durumda risk azaltıcı emirlere nasıl izin verileceğini tanımlayın; tek ve genel bir “acil durdurma düğmesini” eksiksiz politika saymayın.
Limitleri hesabın amacı, ürün kısıtları ve stres toleransına göre belirleyin; ardından bunları kimin değiştirebileceğini ve yeniden başlatmadan önce nelerin yapılması gerektiğini yazın. Kurgusal 24 günlük örnekten evrensel bir günlük zarar limiti veya stop seviyesi çıkarmıyoruz. Eşik, operasyonel bir tetikleyicidir; fiyat boşlukları, erişilemeyen piyasalar ve işlem maliyetleri gerçekleşen zararı bu eşiğin ötesine taşıyabilir.
Tablo, önerilen sayısal eşikler değil, uyarlanabilecek bir kontrol tasarımı sunuyor. Her satırın sorumlusu, veri kaynağı, gerçekten uygulanabilir bir eylemi ve kaydedilmiş bir normale dönüş koşulu olduğunda işe yarar hale gelir.
| Gözlenen durum | Önceden tanımlanabilecek eylem | Devam etmeden önce sağlanacak koşul |
|---|---|---|
| Mutabakatı sağlanamayan pozisyon veya eksik değerleme | Yeni riski engelleyin; aracı kurum kayıtlarını araştırın ve gerekli koruyucu işlemleri sürdürün | Hesap ve strateji kayıtları uyuşur; değerleme günceldir |
| Toplam faktör veya brüt pozisyon riski limitine ulaşıldı | Riski daha da artıran emirleri reddedin veya tanımlanmış azaltma prosedürünü uygulayın | Pozisyonlar ve bekleyen taahhütler onaylanmış limitleri karşılar |
| Nakit veya teminat tamponu ihlal edildi | Yeni taahhütleri engelleyin; hesabın kaynak sağlama veya pozisyon azaltma politikasını uygulayın | Kullanılabilir kaynaklar, gerçek işlem yeri kurallarına göre doğrulanır |
| Hesap zararı/düşüşü tetikleme seviyesine ulaşıldı | Belirlenen kısıtlı duruma geçin; sorumlu operatöre bildirin | Neden, mevcut pozisyon riski ve belgelenmiş yeniden başlatma koşulları incelenir |
| İşlem yeri, veri veya emir yürütme hizmetine erişilemiyor | Kanala özgü olay prosedürünü uygulayın ve eski emirlerin yeniden gönderilmesini önleyin | Bağlantı sağlanır; emir ve pozisyon mutabakatı yeniden kurulur |
Yeni botu, hesapta yaratacağı değişiklik üzerinden değerlendirin
Kabul sorusu, adayın belirli bir hedef ve uygulanabilir çalışma düzeni altında hesabı iyileştirip iyileştirmediğidir. Mevcut hesabı önerilen dağılımla, açık sermaye ve pozisyon riski varsayımları altında karşılaştırın. Yerini aldığı nakdi, ek işlem hacmini, altyapı maliyetini ve teminat ihtiyacını dahil edin. Tek başına yüksek bir Sharpe oranı bu karşılaştırmayı sonuçlandırmaz.
Belgelenmiş bir gölge dağılımla başlayın. Sürümü, önerilen büyüklükleri, o anda mevcut girdileri ve dağıtım mekanizmasının kabul ya da reddedeceği kararları kaydedin. Atlanan sinyalleri de saklayın. Sanal hesap emir gerçekleşmelerinde iyimser kalabilir; bu nedenle yürütme varsayımlarını açıkça modelleyin ve gözlenen fiyat teklifleriyle veya ayrıca yetki verilmişse daha sonraki küçük ölçekli gerçek işlemlerle karşılaştırın.
Monte Carlo veya bootstrap incelemeleri kullanıyorsanız örnekleme sırasında botları birlikte tutun. Eşzamanlı getiri vektörünü yeniden örnekleyin; seri bağımlılık sorunun parçasıysa uygun zaman bloklarını koruyun. Her botu birbirinden bağımsız karıştırmak, ölçmek istediğiniz ortak zarar ilişkilerini yok eder. Bu tür yeniden örnekleme girdilerine koşulludur; strateji kararlarını, likiditeyi veya veride bulunmayan krizleri yeniden üretmez. Bu yazı için söz konusu ek deneyi çalıştırmadık.
ChatGPT veya Claude, dışa aktarılan kayıtları mutabık hale getirmeye ve risk raporunu açıklamaya; Codex veya Claude Code ise raporlama yazılımını geliştirmeye yardımcı olabilir. Asistana açık birimler, zaman damgaları ve muhasebe özdeşlikleri verin. Aşağıdaki tekrar kullanılabilir istem, kısa bir örneklemden uydurulmuş kârlı dağılım yerine denetlenebilir bir inceleme ister. Sunulan örnek, yapay zekâ desteğiyle uygulanmış ve çalıştırılabilir aritmetik testleriyle kontrol edilmiştir; yapay zekâ ürünlerini karşılaştıran bir deney değildir.
Zaman damgalı bu bot getirilerini, güncel değerlerle hesaplanan pozisyonları, hesap bakiyelerini ve bekleyen emirleri incele. Botlara ayrılan sermayeyi gerçek hesap özkaynağıyla mutabık hale getir. Ortak örneklemde getiri korelasyonlarını ve belirtilen ağırlıklardaki kovaryans katkılarını hesaplamadan önce eksik veya güncelliğini yitirmiş kayıtları belirle. Ortak piyasa, teminat ve altyapı risklerini göster. Belirtilen ortak şokları hesap para birimiyle hesapla; olasılık uydurma veya dağılımı optimize etme. Gözlenen kayıtları, varsayımsal senaryoları ve çözülmemiş soruları ayır. Formülleri, kaynak kayıt kimliklerini ve yeniden üretilebilir bir raporu sun.Kararı bot sayısına değil, mutabakatı yapılmış hesaba göre verin
Örnekler birkaç yaygın yanılgıyı açıklığa kavuşturuyor. Varsayılan korelasyonlar yüksek olduğunda, üç botun modeldeki çeşitlendirme katkısı küçük kalabilir. Küçük bir sermaye dilimi, modeldeki oynaklığa hâkim olabilir. Düşük sayılabilecek korelasyon, eşzamanlı zararı dışlamaz. Birleşik düşüş birleşik özkaynaktan hesaplanmalıdır; nakit tamponu ise stratejilerin istatistiksel bağımsızlığını değil, riske açık tutarı değiştirir.
Mevcut portföy için bir sonraki yararlı çıktı kısa bir hesap raporudur: Mutabakatı yapılmış özkaynak, sermaye ve risk katkıları, mevcut yönlü ve brüt pozisyon riskleri, ortak stres zararları, operasyonel bağımlılıklar ve hesap düzeyindeki her kontrolün durumu. Bir alan doğrulanamıyorsa yerine iç rahatlatan bir tahmin koymak yerine çözülmemiş olarak bırakın.
Yeni bir bot eklemek, bu rapora ve hesabın hedefine sağladığı katkıyla gerekçelendirilir. Araştırma, botu küçük tutmayı, dağılımı değiştirmeyi, kayıtları incelemeyi veya eklemeyi reddetmeyi destekleyebilir. Tek başına çekici görünen bir botu reddedebilmek de portföy analizinin yararlı sonuçlarından biridir.
Yeni bir işlem botu eklemeden önce
- Nakit, pozisyonlar, açık pozisyon kâr/zararı ve kaynak ayrılmış emirleri aracı kurum veya borsa hesabıyla mutabık hale getirin.
- Her bota tanımlanabilir bir sürüm ve gerçek bir sermaye ya da pozisyon riski bütçesi atayın.
- Güncel değerlerle hesaplanan net getirileri, belgelenmiş tek bir değerleme takvimine ve kapanış saatine göre eşleştirin.
- Eksik veya güncelliğini yitirmiş gözlemleri araştırın; doğrulanmış nakit günlerine ait sıfır getirileri koruyun.
- Korelasyon dönemini, ortak gözlem sayısını, maliyetlerin ve nakit akışlarının nasıl ele alındığını açıklayın.
- Sermaye ağırlıklarını oynaklık katkılarıyla karşılaştırın ve yoğunlaşmış faktör risklerini inceleyin.
- Gerçek transfer ve yeniden dengeleme politikasını kullanarak birleşik özkaynak serisini yeniden oluşturun.
- Eşzamanlı zararları, kullanılamayan koruma pozisyonlarını, artan işlem maliyetlerini ve teminat baskısını stres testine dahil edin.
- Emirler için kaynak ayırma işlemini merkezileştirin ve hesap düzeyindeki limitler aşıldığında yapılacakları tanımlayın.
- Gölge testten önce önerilen dağılımı kaydedin; duraklatılan sistemleri yeniden başlatmadan önce hesap durumunu mutabık hale getirin.
Birden fazla işlem botu kullanmaya ilişkin pratik sorular
Birden fazla işlem botu kullanmak, tek bot kullanmaktan daha güvenli mi?
Getiri ve stres varsayımları makulken birleşik hesabın yoğunlaşması daha düşükse olabilir. Aynı pozisyon riskini taşıyan, aynı işlem yerine bağımlı veya aynı nakit için yarışan birden fazla bot riski büyütebilir. Önerilen hesabı mevcut hesapla; sermaye, pozisyon riski ve maliyet varsayımlarını açıkça belirterek karşılaştırın.
İşlem botları arasında iyi bir korelasyon değeri nedir?
Evrensel olarak güvenli bir eşik yoktur. Daha düşük bir tahmin, modeldeki oynaklığı azaltabilir; ancak yararı örnekleme, pozisyon büyüklüklerine, bireysel oynaklıklara ve ortak zararlara bağlıdır. Kurgusal 24 günlük örneğimizde 0.19 korelasyon, eşzamanlı negatif günlerle birlikte bulunuyor; bu, gerçek piyasalardaki zarar sıklığına ilişkin kanıt değildir.
Korelasyonu özkaynak eğrilerinden mi, işlemlerden mi hesaplamalıyım?
Açık pozisyon kâr/zararını ve doğrulanmış hareketsiz günleri de içeren, güncel değerlerle hesaplanmış özkaynağa ait eşzamanlı dönemsel net getirileri kullanın. Birikimli özkaynak seviyelerini ilişkilendirmek veya bir botun ilk işlemini diğerinin ilk işlemiyle eşlemek, farklı ve çoğu zaman yanıltıcı bir soruyu yanıtlar. Mevcut riski anlamak için pozisyonları ayrıca izleyin.
Her işlem botuna eşit sermaye mi ayrılmalı?
Eşit sermaye, açık bir başlangıç kuralıdır; eşit risk değildir. Yazıdaki ayrı iki botlu matematiksel örnekte, günlük oynaklıkları %2 ve %1 olan korelasyonsuz akışlara eşit pay ayırmak, modeldeki portföy oynaklığında %80 ve %20 katkı payı oluşturur. Maliyetler, likidite, kaldıraç ve uç kayıp riski yine ayrıca değerlendirilmelidir.
Birden fazla botun getirilerini toplayabilir veya düşüşlerinin ortalamasını alabilir miyim?
Gerçek alt portföy özkaynaklarını veya kâr/zararlarını gerçek hesap sermayesine göre birleştirin. Getirileri ağırlıklarla birleştiriyorsanız gerçek dağılım politikasıyla tutarlı dönem başı ağırlıkları kullanın. Maksimum düşüş, zaman sıralı birleşik özkaynak serisinden hesaplanmalıdır; her botun en kötü düşüşünün ortalaması, hesabın maksimum düşüşünü vermez.
Ayrı botlar veya alt hesaplar bağımsız risk sağlar mı?
Süreçlerin ayrı olması, ayrı sermaye yaratmaz. Alt hesaplar işlem yeri kurallarına göre izinleri veya teminatı ayırabilir; ancak ortak piyasa riski, saklama, veri veya altyapı bağımlılıkları sürebilir. Panel etiketlerinden bağımsızlık çıkarmak yerine gerçek hesap yapısını inceleyin.
ChatGPT, Claude, Codex veya Claude Code bir bot portföyünü analiz etmeye yardımcı olabilir mi?
Açık bir tanımdan yola çıkarak hesaplamaları uygulamaya, dışa aktarılan kayıtları mutabık hale getirmeye ve test senaryoları üretmeye yardımcı olabilirler. Zaman damgalarını, birimleri, sermaye tanımlarını ve bilinen muhasebe özdeşliklerini verin; ardından sonuçları inceleyin. Hesap risk limitlerini deterministik ve denetlenebilir kontroller içinde tutun; dil modelinin açıklaması, emir için ayrılmış kaynak veya doğrulanmış pozisyon kaydı değildir.
Kaç bot çalıştırmalıyım?
Anlamlı sınır; sermayesini karşılayabildiğiniz, izleyebildiğiniz ve güvenilir biçimde işletebildiğiniz farklı, ekonomik gerekçesi olan stratejilerin sayısıdır. Bu yazı en uygun bot sayısını belirlemiyor. Yeni bot; maliyetler, ortak riskler ve operasyonel gereksinimler hesaba katıldıktan sonra sağladığı ek katkıyla yerini hak etmelidir.
Yöntemler, kaynaklar ve tekrarlanabilirlik
Sayısal örnekler, tümü açıklanan kurgusal girdilerden TensorParadigm tarafından hesaplanmıştır. Piyasa getirileri veya canlı bot performansı ölçülmemiştir. Aşağıdaki akademik çalışmalar yöntemleri ve sınırlarını açıklıyor; resmi takas ve aracı kurum belgeleri ise hesap riskinin yönetilmesine ilişkin uygulamaları örneklendiriyor. Bu çalışmaların yazarları veya kurumları, örneğimizi incelememiş ya da onaylamamıştır.
- Embrechts, McNeil ve Straumann: Risk yönetiminde korelasyon ve bağımlılık — özellikler ve yanıltıcı kullanımlar (1998 tarihli çalışma metni)
- Tasche: İş birimleri ve alt portföyler arasında sermaye dağılımı — Euler ilkesi (2008 sürümü)
- Ledoit ve Wolf: Örneklem kovaryans matrisinin daraltılması (2003 çalışma metni; 2004’te yayımlandı)
- Ang ve Chen: Hisse senedi portföylerinde asimetrik korelasyonlar (2002’de yayımlandı)
- Getmansky, Lo ve Makarov: Serbest fon getirilerinde seri korelasyon ve likidite yetersizliğine ilişkin ekonometrik model (MIT arşivi)
- CME Group: SPAN 2 yöntemi ve işleyişi
- CME Group: SPAN 2 hisse senedi ürünleri çerçevesi ve sınırlı teminat mahsupları — 24-425 sayılı başvuru (2024)
- Interactive Brokers: Hesap yapılandırması, teminat takibi ve pozisyon tasfiyesine ilişkin hükümler
Eğitim amaçlı portföy analizi; önerilen bir sermaye dağılımı veya canlı emir yürütme sistemi değildir. Örnekte sunulan bütün getiriler kurgulanmıştır. Korelasyon, kovaryansa dayalı katkılar ve varsayımsal stresler, gelecekteki zarar olasılıklarını veya olası en yüksek kaybı belirlemez. Ürün, işlem yeri ve hesap kuralları ayrıca değerlendirilmelidir.