トレーディングボットの運用資金はいくら必要か:手数料、ポジションサイズ、損益分岐点を計算する
トレーディングボットは$100から始められるのか。コスト込みのサイズ計算、注文の入口と出口の最低額、固定費の損益分岐点を再現し、検証用資金と収入を得るための資金を区別します。
ボットを開発し、ペーパートレードを行い、小さなポジションに限定して動かすだけなら、何万ドルもの資金は必要ありません。条件を満たす市場の中には、はるかに小さい注文を受け付けるものもあります。本稿の例では$100の口座が明示した単一ポジションの条件を満たしますが、別途仮定した月額$15の固定費は売買による収益を上回ります。実用上の最低額は、有効な新規・決済注文のサイズ、負担できる損失、すべての資金拘束とコストから求めます。まとまった現金収入を得ることは別の、はるかに厳しい課題です。変動費控除後の売買の優位性がマイナスなら、資金を増やしても改善しません。
自分で計算できること
- $100、$500、$2,000、$10,000の口座について、売買金額と計画上の損失を混同せずにサイズを決める。
- 数量の刻み幅と新規・決済両方の注文金額の条件を確認し、リスク違反を切り上げで通さない。
- 固定費を賄える条件を計算し、プラスの残高では損益分岐点が存在しない場合を見分ける。
- 利回りの達成を前提にせず、収入目標を置くと必要資金の計算がどう変わるかを見る。
- 一律に$25,000が必要だと思い込まず、2026–2027年の米国の日中取引証拠金制度の移行を含め、実際の口座ルールを使う。
大きな取引口座を持つ前から始められる
トレーディングボットは、売買の判断と管理を行うソフトウェアです。コードを動かすために、五桁の金額を入れた証券口座は必要ありません。資金の問題が始まるのは、実際の注文を出し、その損失に耐え、運営費を支払う段階です。有用な答えを出すには、戦略のリサーチ、注文経路の検証、採算の取れる運用、収入の引き出しという四つの仕事を分けます。
| 目的 | 資金を用意するもの・確認するもの |
|---|---|
| リサーチとペーパートレード | 計算環境・データの必要条件。実資金のポジションは不要 |
| 限定的な実約定テスト | 有効な注文、利用可能な現金、負担できる損失、信頼できる照合 |
| 採算の取れるボット | 変動費控除後にも根拠のある優位性と、固定費を賄える規模 |
| 現金収入という目標 | はるかに大きく不確実な必要リターン、損失への備え、資金引き出し計画 |
リサーチと模擬約定は、実取引口座に入金せずに始められます。例えばAlpacaのペーパー専用API口座は仮想残高を使います。同社の資料は、市場インパクトや注文待ち行列での位置など、模擬約定が再現しない要素も説明しています。計算環境、データや有料サービスには費用がかかることがあります。模擬約定は、実注文が同じ条件で約定する証拠にはなりません。 [1]
本稿の計算を確認するには、Python計算プログラム、テスト、仮定を同じフォルダーに保存してください。全計算結果と実行手順はそのまま読めます。Python 3.10以降で以下のコマンドを実行します。プログラムは標準ライブラリだけを使い、ネットワーク通信を行わず、取引用の認証情報も必要としません。
python capital_calculator.py
python -m unittest -v
確認する結果の一つは、意図的に控えめです。仮定した$100の口座では、基準価格$50で0.43単位を許容し、ポジション金額は$21.50、モデル上のストップ時損失は$0.4945になります。別の月次コストモデルでは、仮定した$15の固定費を引くと$14.50の損失です。注文サイズの条件を満たすことと、ソフトウェア代を賄うことは別の成果です。
最低注文額は、そのサイズを取引できるという条件にすぎない
一律に大きな最低額が必要という考えへの具体的な反例が、Alpacaの端株取引APIです。対象となる米国株は$1から買えると資料に明記されています。対象可否は銘柄ごとに異なり、実口座の利用には審査、商品と居住国の条件があります。この$1は対象注文の金額です。特定のボットに必要な総残高を示すものでも、そのブローカーの利用を勧めるものでもありません。 [2]
暗号資産の取引所にはそれぞれ別の制約があります。Binanceは価格の刻み幅、数量の刻み幅、最低注文金額のフィルターを分けて説明しています。Krakenは最低入金額と最低取引量を区別し、後者にはベース資産の数量が関係します。入金できても注文できるとは限りません。一般向けの暗号資産購入画面と板取引APIでは、ルールや手数料が異なる場合もあります。実際の口座、銘柄と注文種類に対応する最新のメタデータを取得してください。資料内の例は、現時点の実仕様ではありません。 [3] [4]
よく耳にする$25,000という数字も、時点と法域を明示して説明する必要があります。FINRAは米国証券の日中取引に関する新しい証拠金基準を採用し、2026年6月4日に施行しました。従来のパターン・デイトレーダー制度と、その$25,000の最低額を置き換えるものです。各社には2027年10月20日まで導入の移行期間が認められています。SECは、この期間中にブローカーが従来の要件を使い続ける場合があると明記しています。本稿を見直した2026年10月22日時点では、利用する会社が実際にどの制度を実装しているかを確認してください。通常の証拠金要件や各社独自の条件は引き続き適用されます。米国証券の規則は、世界中のボットや暗号資産現物口座に共通する最低額ではありません。 [7] [8]
コストを含む現金損失予算からポジションを決める
サイズ計算では、借入なしで全額を資金手当てした、USD建ての現物ロング一つを使います。以下は透明な計算のために設定した仮定です。手数料はAlpaca、Binance、Krakenの提示料金ではありません。実際の初期手数料区分はかなり高い可能性もあります。USDとUSDTは異なる資産なので、USDTで実装する場合は換算や保管の仮定も別に必要です。
| 入力 | 仮定 |
|---|---|
| 口座純資産 | 100 / 500 / 2,000 / 10,000 USD |
| 計画損失割合 r | 現在の口座純資産の0.5%。推奨値ではなく説明用の値 |
| ストップ距離 d | 基準新規価格から2% |
| 線形の往復売買コスト c | 新規ポジション金額の0.3% |
| 基準価格 | 1単位あたり50 USD |
| 数量の刻み幅 | 0.01単位。価格のティックではない |
| 新規注文の最低金額 | 10 USD |
| 新規注文の現金確保額 | ポジション金額 × 不利な価格の係数1.0005 × 手数料係数1.001 |
Eを口座純資産、rを計画上の売買損失に割り当てる純資産の割合、dを基準価格からストップまでの距離、cを線形の往復売買コストとします。損失予算から求めるポジション金額の上限はE × r / (d + c)です。この例のcには、片道0.10%の手数料と片道0.05%の不利な約定価格を含めます。約定価格の仮定にはスプレッドとスリッページをまとめて含めるため、さらにスプレッドを引くと二重計上になります。
$100なら計画上の損失予算は$0.50です。2.3%で割ると、丸め前のポジション金額は$21.73913になります。基準価格$50では0.4347826単位です。数量刻み0.01に切り下げると0.43単位となり、ポジション金額は$21.50、モデル損失は$0.4945です。プログラムは、仮定した不利な新規約定価格と新規手数料を含め、必要な現金も確保します。現金とリスクの両方の上限を満たす必要があります。
planned_cash_loss = account_equity × risk_fraction
risk_notional_ceiling = planned_cash_loss / (stop_fraction + round_trip_friction)
cash_notional_ceiling = available_cash / ((1 + entry_adverse_fraction) × (1 + entry_fee_fraction))
quantity = floor(min(risk_notional_ceiling, cash_notional_ceiling) / price / quantity_step) × quantity_step
modeled_stopped_loss = quantity × price × (stop_fraction + round_trip_friction)
「計画上」という言葉が重要です。SECの株式注文に関する解説は、ストップ価格が約定価格を保証しないこと、逆指値付き指値注文は未約定になることを説明しています。暗号資産の発動条件と約定ルールは、実際の取引所で確認する必要があります。この線形コストは、仮定した一つの約定ケースを表します。価格のギャップ、決済失敗、取引所停止やそれ以上の損失に上限を設けるものではありません。ストップの距離を変えることも戦略の変更であり、評価が必要です。 [6]
この例で$100、$500、$2,000、$10,000から持てるサイズ
以下の各行は、同じ基準価格、ストップ、コスト仮定、リスク割合を使います。丸め前のポジションは純資産の約21.7%です。この単一ポジションの例では、残りは現金のままです。したがって、計画損失予算$0.50は売買金額$0.50を意味せず、$100の口座で$100すべてを投じる必要もありません。
| 純資産、USD | 計画損失予算、USD | 丸め後の数量 | ポジション金額、USD | モデル上のストップ時損失、USD |
|---|---|---|---|---|
| 100 | 0.50 | 0.43 | 21.50 | 0.4945 |
| 500 | 2.50 | 2.17 | 108.50 | 2.4955 |
| 2,000 | 10.00 | 8.69 | 434.50 | 9.9935 |
| 10,000 | 50.00 | 43.47 | 2,173.50 | 49.9905 |
四つの行はいずれも、仮定した新規注文の最低額と、次節で説明する同数量の決済確認を満たします。これにより分かるのは、開示したルールの下で算術的に実行可能だということです。シグナルに予測力があるか、その価格を得られるか、ある人の家計にこの取引が適しているかは分かりません。
小さな口座でも実務上の有用な問いに答えられます。シグナルは時間どおり届いたか、注文は受け付けられたか、手数料は台帳と一致したか、決済は照合できたか。入金額を増やしても、二十個の観測が二千個に増えるわけではありません。統計的な証拠は、実験設計とその後の記録から得られます。小口注文は大口注文と丸めや約定の挙動が違う場合もあります。
数学的に有効な小口の新規注文でも、決済には小さすぎることがある
仮定した数量格子で最小の新規注文は0.20単位、金額は$10です。モデル上のストップ時損失は$0.23になります。損失予算を0.5%とすると、この新規注文を認める純資産は$46必要で、新規注文の現金要件はそれより小さくなります。$45.99ではプログラムは取引を見送ります。予算違反の注文を通すために切り上げることはしません。
次に、ストップでの決済にも同じ$10の最低注文金額を仮定します。0.20単位を、基準価格から2%下落し、さらに0.05%不利に動いた価格で売ると、決済金額は$9.7951です。新規注文は通りますが、この追加の決済確認は通りません。次の数量刻みである0.21単位なら、新規金額は$10.50、決済金額は$10.284855になります。同じ0.5%の予算でそのモデル損失を許容するには、純資産$48.30が必要です。
$46も$48.30も、推奨入金額ではありません。指定した算術的な確認の境界です。実際の取引所は決済種類によって異なるフィルターを使う場合があり、ベース資産で手数料を払うと売却可能数量が減ります。一部約定や追加の価格変動でも結果が変わります。プログラムはこれらの取引所ルールを実装していません。新規と決済の両方を調べる理由を示すものです。 [3]
実装は十進数演算を使い、境界値を厳密に確認します。切り下げは指定した上限を守り、切り上げはそれを超えることがあります。価格や数量の刻み幅が変わると、最小の実行可能サイズも大きくなり得ます。実際のボットがリスク条件に合う小さな注文を表せないなら、そのシグナルをペーパー運用のままにするのも妥当な結論です。
残高を決める前にコスト台帳を作る
まず約定金額にかかるコストを並べます。新規・決済手数料、スプレッド、想定より不利になった約定価格です。該当する場合は、資金調達料や信用取引金利など商品固有の費用も加えます。一度限りの入出金・換算費用と、継続的なホスティング、ソフトウェア、データ、AIの利用料は分けてください。Krakenの公式手数料概要は、取引経路や約定区分によって料金が変わることを示しています。一般向け画面の手数料免除が、板取引APIにも適用されるとは限りません。 [5]
実際の口座の手数料区分を使い、手数料通貨を記録してください。指値注文でも板を取りに行けばテイカーとして約定します。入力リターンがすでに売買手数料込みなら、同じ費用をもう一度引かないでください。約定価格にスプレッドやスリッページが入っているなら、その不利は一度だけ計上します。手数料台帳は、宣伝ページに書かれた料金ではなく、約定と残高に照合できる必要があります。
小さな口座では、固定費が最も分かりやすい障壁になることがあります。仮の月額$15は、売買の成果に関係なく、$100の口座の15%、$500の3%、$2,000の0.75%、$10,000の0.15%を消費します。これはコスト比率であり、ボットが安定して得られる必要リターンではありません。固定費の低い簡素な構成の方が適切かもしれません。
手元で定時実行するスクリプトと、有料の常時稼働システムでは必要な現金が異なります。時間、電力、信頼性とデータの条件はなお存在します。戦略に本当に必要なものを予算化してください。バー確定時に動くすべての戦略に月額サーバーが必要なわけではありません。インフラを節約する意味があるのは、その結果でも約定と監視が十分に機能するときです。
損益分岐点は固定費を賄える条件を答える
規模の効果だけを見るため、別の採算モデルを使います。月に20回の往復売買を行い、各回の新規金額は月初純資産の25%、その金額に対する平均グロスリターンは0.4%、往復売買コストは0.3%とします。月額固定費は$15です。これらの値は市場データやボットの記録から推定したものではありません。プラスの平均グロスリターンは、後で裏付ける必要のある仮定です。
変動費控除後の仮定収益は20 × 0.25 × E × (0.004 − 0.003) = 0.005Eです。固定費を引くと0.005E − 15になります。これをゼロとして解くと$3,000です。この仮定モデルの損益分岐点であり、残る利益はゼロです。固定費ゼロなら、固定費に起因するプラスの最低資金額はありません。固定費$50なら、その境界は$10,000になります。
| 月初純資産 | 変動費控除後・固定費控除前 | 固定費 | 固定費控除後の結果 |
|---|---|---|---|
| 100 | 0.50 | 15.00 | −14.50 |
| 500 | 2.50 | 15.00 | −12.50 |
| 2,000 | 10.00 | 15.00 | −5.00 |
| 10,000 | 50.00 | 15.00 | +35.00 |
monthly_result = completed_round_trips × deployed_fraction × opening_equity × (average_gross_notional_return - round_trip_friction) - fixed_monthly_cost
if average_gross_notional_return > round_trip_friction:
    break_even_equity = fixed_monthly_cost / (completed_round_trips × deployed_fraction × (average_gross_notional_return - round_trip_friction))
このモデルは各取引の金額を月初純資産に対して固定します。月間経路の複利計算でも、二十回すべてが勝つという条件でもなく、ドローダウンのシミュレーションや注文台帳の再構築でもありません。25%の配分は、約21.7%のサイズ計算とは別です。実戦略にどちらかの計算を当てはめる前に、実際のサイズ、コスト、損失と見送ったシグナルを照合しなければなりません。
固定費はプロジェクトの支出として扱います。証券口座の外から払うなら、口座純資産とプロジェクト全体の利益は異なります。サイズ計算前に取引口座から払えば、利用可能な純資産は減ります。以下の表は費用控除後の経済的な結果であり、支払時点を定めたものではありません。同じ請求を二度引かないでください。
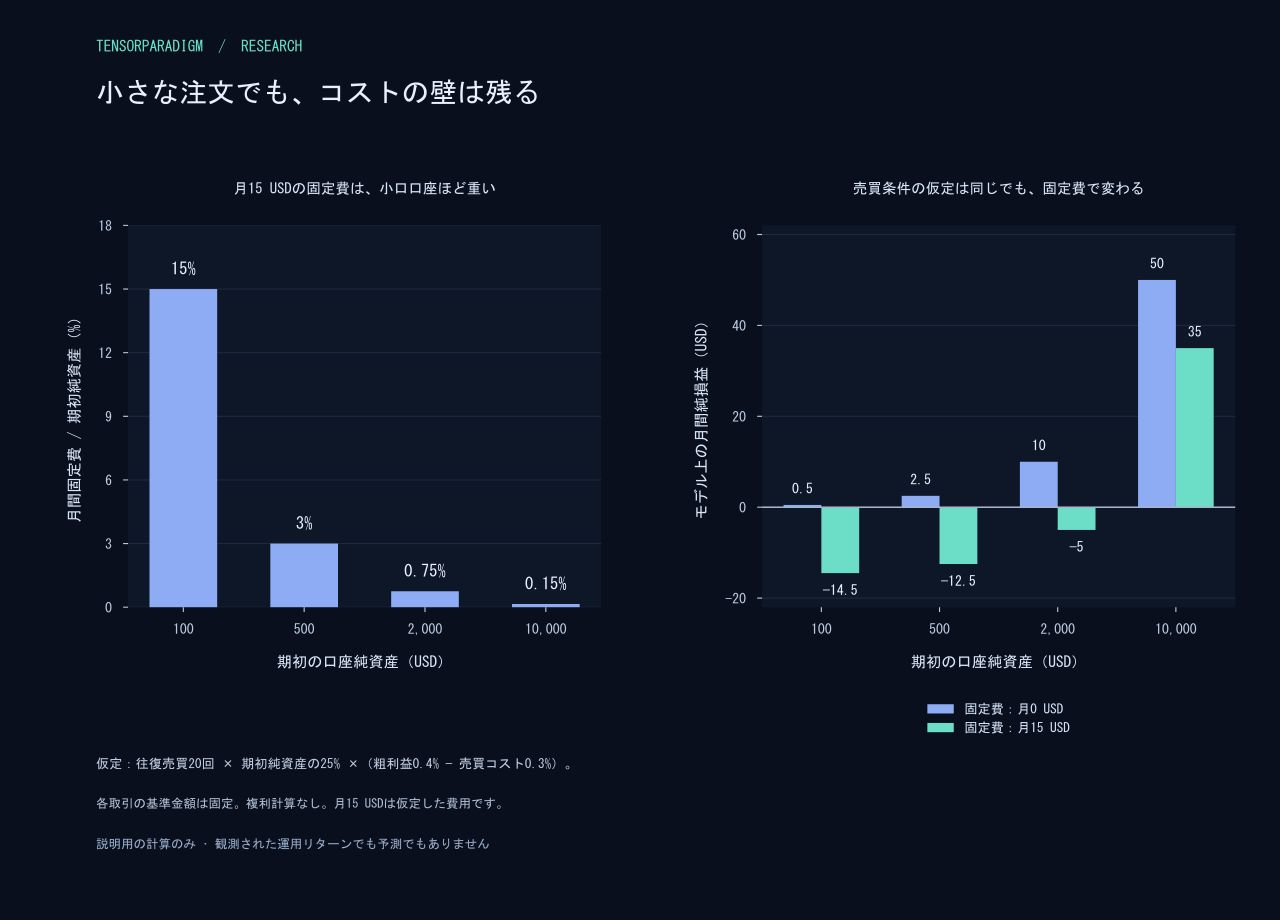
資金を増やしてもマイナスの売買優位性は直らない
損益分岐残高を解く前に、変動費控除後の結果の符号を確認します。平均グロスリターンと売買コストが同じなら、売買の貢献はゼロで、どの規模でもプラスの固定費を賄えません。グロスリターンがコストより小さければ、同じ売買を拡大するとモデル上の損失金額が増えます。資金は固定費の比率を下げますが、マイナスの利益率を反転させません。
平均グロスリターンの仮定を0.4%に固定し、往復売買コストだけ変えます。以下の表は、低いコスト見積もりを単なる脚注にしてはいけない理由を示します。約定の不利を過小評価したり、使えない手数料区分を当てはめたりすると、損益分岐残高が存在するかどうか自体が変わります。
| 往復売買コスト | 各取引のグロスリターン−コスト | 固定費の損益分岐純資産 |
|---|---|---|
| 0.1% | +0.3% | 1,000 USD |
| 0.3% | +0.1% | 3,000 USD |
| 0.6% | −0.2% | このモデルではプラスの残高で固定費を賄えない |
| 1.0% | −0.6% | このモデルではプラスの残高で固定費を賄えない |
売買回数を増やすにも証拠が必要です。この線形モデルでは、同じプラスの採算を持つ売買が増えると固定費を多くの取引で負担できます。実戦略の追加シグナルは、期待リターン、コストやエクスポージャーが異なる可能性があります。利用料を払うために回転率目標を置いても、新たな売買で利益を期待する根拠にはなりません。シグナル頻度を変えれば、評価すべき別の戦略になります。
規模にも同じ注意が必要です。大口になると市場インパクト、流動性、手数料とインフラ費用が変わるかもしれません。直線モデルは明示した入力への感応度計算であり、戦略を無限に拡大できる証拠ではありません。
ボットを始めることと収入を置き換えることは、計算が違う
$100の実運用実験は、金銭的な成果がセントや数ドル単位でも有用な場合があります。目的が月$1,000になれば、必要な元本の話は変わります。変動売買コスト控除後・固定費$15控除前の口座月利を仮に1%とすれば、必要額の計算は($1,000 + $15) / 0.01 = $101,500です。条件付きの式に答えたものであり、月利1%が得られることを示しません。
| 変動費控除後・固定費控除前の仮定月利 | $1,000と固定費$15に必要な純資産 |
|---|---|
| 0.5% | 203,000 USD |
| 1.0% | 101,500 USD |
| 2.0% | 50,750 USD |
以下の表では、その仮定利回りを変えます。三つの率は裏付けられた範囲でも持続可能な目標でもありません。各ケースは月の結果がプラスになると仮定し、その経路と税金を計算に含めません。損失月、機会の変化、引き出し、運用を続けるための準備資金は未解決です。現実の収入計画には、これらの資金繰りの問題への答えが必要です。
予定残高と、それが生む必要のあるリターンを比較してください。$100から月$1,000を引き出すには、固定費を含める前でも1,000%の利益が必要です。レバレッジ設定を大きくするとエクスポージャーと資金を失う可能性が変わりますが、そのリターンの根拠は生まれません。小さな予算は、収入目標を予測に変える理由ではなく、プロジェクトの目的を相応に小さくする理由です。
戦略全体と連続損失の資金を考える
一度だけ入る例では、グリッドやDCAの注文列全体は賄えません。$50、$75、$100、$150の注文は、手数料や準備金の前に$375を拘束し得ます。三つのポジションがそれぞれ同じ列で拡大できるなら、手数料や準備金を加える前の資金需要は$1,125に達し得ます。受理済み・未約定の注文も含め、ソフトウェアが実際に許す状態をモデル化してください。
計画上の売買リスクは時間を通じても積み重なります。20回の連続損失で、その都度の純資産のちょうど0.5%を失うなら、残る資産は開始額の(0.995)^20 = 90.46105%です。ドローダウンは9.53895%、残高から開始額に戻すには約10.54482%が必要です。これは決定論的な連続損失の計算であり、この割合がすでに損失全体を表します。手数料を追加で引きません。
減っていく$100口座から毎回$0.50を失う場合は異なります。20回後に$90が残り、次の$0.50は残高の0.5%を超えます。どちらの計算も連続損失の確率を推定していません。サイズ計算で純資産の基準を定める必要がある理由と、一取引の予算が口座の存続保証ではない理由を示しています。
複数のボットには共通の一つの予算が必要です。ある計算で未使用の現金を、すべての戦略に同時に約束することはできません。複数ボットのポートフォリオガイドでは、資金の予約と口座全体の制御を説明しています。注文に資金を割り当てる前に運営費や準備金を分け、生活費はボットの実験予算の外に置いてください。
レバレッジが変えるのはエクスポージャーであり、証拠ではない
本稿の例は全額を資金手当てしたポジションです。デリバティブは少ない当初担保で大きな金額を扱える一方、維持証拠金、強制清算、金利や資金調達料、契約ごとの数量刻みが加わります。手数料は大きい方のポジション金額にかかる場合があります。小さな証拠金入金を、実際のエクスポージャー全体の採算に置き換えることはできません。
実際の最小ポジションが損失予算を超えるなら、レバレッジを上げてもそのポジションは小さくなりません。口座に合わせるためだけにストップを狭めると、戦略の挙動や約定リスクが変わることがあります。より小さな注文を扱える商品を使う、設計を変えて再評価する、または実資金をさらさず検証を続けることが、筋の通る対応です。
口座金額、リスク割合0.5%、コストの仮定は、検討するための例です。安全なレバレッジ比率や、すべての読者に適切な入金額を示すものではありません。実際の資金計算では、商品の担保ルールと、不利な状況で口座がエクスポージャーを減らせるかを織り込んでください。
「注文しない」と結論できるワークシートを使う
まず正確な商品、口座種別、銘柄フィルター、手数料表と予定注文経路を記録します。支払済み費用を引いた利用可能な取引純資産を把握してください。最小の有効数量と、現金・計画損失の両方に適合する最大数量を求めます。丸め後の新規注文と指定した決済を確認し、注文列全体と重複するポジションも評価します。条件を満たす数量がない場合は、理由を添えて取引見送りを返します。
次に売買の変動採算とプロジェクトの固定費を分けます。適切な時点処理をしたバックテストと、その後の実記録から、実際の約定仮定を使って前者を推定してください。本稿の感応度表のプラスのリターンを借りるのではなく、不確実性を確認します。PythonとPine Scriptの比較は、約定の規約が測定結果を変える仕組みを示します。ルール、銘柄、頻度、手数料区分やサービス代が変わるたびに資金計算を更新してください。
ChatGPTやClaudeは文書化した入力をワークシートにする作業を支援できます。CodexやClaude Codeは十進数でのサイズ計算、境界テストと照合を実装できます。各結果の元記録と単位を求めてください。AIの支援は売買の優位性を供給せず、居住法域で商品を使えると認定するものでもありません。提供プログラムはAIの支援で実装し、実行可能な算術テストで検証しました。AIの運用成績を比較する実験は行っていません。
文書化した口座純資産、利用可能な現金、銘柄の数量刻み、最低注文額、基準価格、ストップルール、手数料通貨、約定仮定、注文列全体、固定費を使い、このトレーディングボット計画を監査してください。観測記録と仮定を分けてください。十進数演算でコスト込みの計画サイズを求め、数量を切り下げ、指定の新規・決済条件を確認し、不可能な売買は理由を付けて見送ってください。同時に拘束される資金を照合してください。固定費の損益分岐点を計算する前に、グロスの優位性から変動費を引いた値の符号を示してください。リターンを創作したり、収入目標から入金を推奨したり、ストップを保証された損失上限として扱ったりしないでください。数式、入力の出典と境界テストを返してください。最初の有用な到達点は、動作し負担できる実験である
何万ドルもの資金がたまるのを待たずに、学習、コーディング、検証を始められます。注文経路全体、コストと計画損失が収まるなら、小さな実残高も特定の簡単な設計を支えます。$100の例は、それが明確な仮定の下でどう成立するかを示しました。次にすべきことは、自分の入力条件を確認し、実験で何を確かめたいかを定めることです。
コストが支配するなら、避けられる固定費を減らすか、ペーパー運用でリサーチを続けます。数量が成立しないなら、見送るか別の設計を評価します。変動費控除後の売買採算がマイナスなら、追加で入金するより戦略を調べてください。目的が現金収入になったら、条件付き計算で必要な仮定を明らかにし、損失や引き出しは別に考えます。
開始額を決めるのは目的、ルールと負担できる損失です。拡大するに値する金額を決めるには、優位性と運用可能性の証拠が必要です。この判断を分けることで、小さな口座に有用な役割を与えつつ、大口口座と同じ収入力を約束せずに済みます。
開始残高を決める前の確認事項
- 目的を定める:リサーチ、注文経路の検証、採算の取れる運用、または現金収入。
- 国、口座、商品と、現在適用されるブローカー・取引所の条件を確認する。
- 使う注文経路について、実際の価格・数量の刻み幅と新規・決済の最低額を記録する。
- 支払済み費用を反映した利用可能な純資産を使い、全注文の拘束資金を予約する。
- 実際の手数料通貨と、スプレッド・約定価格の不利を一貫して扱う仮定を含める。
- 文書化した計画損失ルールからサイズを求め、切り下げ、不可能な数量は見送る。
- 許容するDCA・グリッドの注文列全体と、すべての同時保有ポジションの資金を確保する。
- 固定費を賄う残高を解く前に、変動費控除後の戦略の収益がプラスかマイナスかを確認する。
- プロジェクト全体の損益とブローカー口座の資金移動を分け、各費用は一度だけ差し引く。
- 不確実性、不利な連続損失、後日資金を増やす場合の明確な条件を残す。
ボットの開始資金に関する実務上の質問
トレーディングボットは$100から始められますか?
新規・決済、総拘束額とコストが実口座のルールに収まり、損失を負担できるなら、小さなポジションの特定ボットは成立する可能性があります。USDを仮定した例では、$100から0.43単位、ポジション金額$21.50、モデル上のストップ時損失$0.4945が認められます。別の月次モデルは固定費$15控除後に$14.50を失います。この計算は限定的な実験と採算の取れる運用を分けるものです。
ボットには$10,000や$25,000が必要ですか?
世界共通のボット最低資金額はありません。対象の端株注文や一部現物市場はもっと小さく扱える一方、特定の商品やブローカーが大きな要件を課す場合があります。FINRAの米国日中取引証拠金の改定は2026年6月4日に施行され、2027年10月20日まで移行期間があります。その間は従来のデイトレード制度を使う会社もあります。実際のブローカーと口座を確認してください。 [2] [7] [8]
$1や$10の最低注文額があれば運用できますか?
それは注文条件一つを示すだけです。手数料、数量刻み、決済、追加注文、同時拘束額、現金と計画損失も適合しなければなりません。この例では純資産$46での$10新規注文は、追加で仮定した$10のストップ決済確認を満たしません。同じ開示仮定なら、$48.30で次の数量刻みとその決済確認を満たします。どちらも推奨入金額ではありません。
月額のボット利用料は必要額をどう変えますか?
固定費を利用可能な取引資金で割り、そのうえで変動売買コスト控除後の不確実な結果を別に評価します。月額$15は$100の15%、$10,000の0.15%です。本稿のプラス採算を仮定した月次モデルでは$3,000で賄えますが、残る利益はゼロです。安い利用料はこの障壁を下げます。資金を増やしてもマイナスの売買採算は直りません。
リスクを0.5%にすれば、それ以上は失わないのですか?
いいえ。一つのモデル結果に対するサイズ仮定です。ストップは滑ったり失敗したりし、複数ポジションは同時に負け、損失は時間とともに繰り返します。SECは株式のストップ価格が約定価格を保証しないと説明しています。暗号資産取引所にはそれぞれ発動・約定ルールがあります。本プログラムは最大可能損失や存続確率を示しません。 [6]
月$1,000を得るにはいくら必要ですか?
不確実な純リターンを仮定せずに一定額は求められません。変動費控除後・固定費$15控除前の口座月利を仮に1%とすると、条件付きの計算は$101,500です。0.5%なら$203,000、2%なら$50,750です。これは感応度であり、裏付けられた利回り目標や生活収入計画への推奨残高ではありません。損失、税金と引き出しは別に分析する必要があります。
ChatGPT、Claude、Codex、Claude Codeで資金計算プログラムを作れますか?
文書化した計算の実装や、出力記録の監査を支援できます。正確な単位、手数料通貨、数量刻み、口座ルールと検証可能な決済規約を渡してください。境界テストと、見送る各注文の理由を求めます。どのツールも、入金額から収益上の優位性を推論したり、仮定のリターンを証拠に変えたりはできません。
戦略に対して口座が小さすぎる場合はどうすればよいですか?
リサーチやペーパートレードを続け、避けられる固定費を減らすか、実際に小さな注文や少ない同時拘束で動かせる設計を評価してください。ストップ、頻度や注文列を変えると戦略も変わり、再評価が必要です。最初の注文を通すためだけに自動で切り上げたり、レバレッジを上げたり、入金を増やしたりしないでください。
方法、出典と再現性
本稿は2026年9月24日に初めて公開した開始資金ガイドの大幅な改訂です。事業者資料と制度の参照先は2026年10月22日に確認しました。Pythonの例は、すべてを開示した仮定によるTensorParadigmの決定論的な計算です。市場データ、推定した収益率、実際の約定やモンテカルロ実験は使っていません。参照資料は利用条件、約定上の制約と規則を説明するもので、本稿の例を支持したり、ボットの収益性を立証したりするものではありません。
- Alpaca:Paper Trading APIの仕様とシミュレーションの限界
- Alpaca:Fractional Trading APIの仕様と、対象となる$1注文
- Binance:現物APIのフィルターに関する公式資料
- Kraken:入金と売買の最低額の概要
- Kraken:手数料、注文経路と追加料金の概要
- SEC Investor.gov:逆指値、逆指値付き指値、トレーリングストップ注文 — 2026年8月18日更新の解説
- FINRA Regulatory Notice 26-10:日中取引の証拠金基準。2026年6月4日施行、2027年10月20日まで移行期間
- SEC Investor.gov:デイトレードの証拠金規則 — 現行の移行案内
学習を目的とした資金・コスト分析です。売買に関する数値と収益率はすべて仮定であり、運用実績、収益予測、適切な入金額や保証された損失上限ではありません。実際の商品へのアクセス、手数料、約定、税金と口座条件は、予定する環境に合わせて確認する必要があります。