Quanto capital é necessário para operar um bot de trading? Taxas, tamanho das posições e retorno de equilíbrio
É possível começar um bot com US$ 100? Reproduza o dimensionamento com custos, os mínimos de entrada e saída e o equilíbrio dos custos fixos. Entenda a diferença entre testar e gerar renda.
Você não precisa de dezenas de milhares de dólares apenas para desenvolver um bot, testá-lo em simulação ou executar uma experiência limitada com posições pequenas. Alguns mercados elegíveis aceitam ordens muito menores. No nosso exemplo, uma conta de US$ 100 passa nas verificações declaradas para uma única posição, mas uma despesa mensal de US$ 15, presumida em outro modelo, supera sua contribuição de negociação. O mínimo útil depende de entradas e saídas válidas, perdas que caibam no orçamento, compromissos totais e custos. Produzir uma renda relevante em dinheiro é outra questão, muito mais exigente. Capital adicional não corrige uma vantagem de negociação negativa depois dos custos variáveis.
O QUE VOCÊ PODE CALCULAR
- Dimensionar uma conta de US$ 100, US$ 500, US$ 2,000 ou US$ 10,000 sem confundir o valor negociado com a perda planejada.
- Verificar os incrementos de quantidade e as restrições nocionais de entrada e saída, sem arredondar para cima uma violação do limite de risco.
- Calcular quando os custos fixos são cobertos e reconhecer quando não existe saldo positivo de equilíbrio.
- Entender como uma meta de renda muda o cálculo, sem presumir que o retorno usado seja alcançável.
- Usar as regras atuais da conta, inclusive a transição de margem intradiária dos EUA em 2026–2027, em vez de um suposto mínimo universal de US$ 25,000.
Você pode começar antes de ter uma grande conta de trading
Um bot de trading é um software que toma e administra decisões de negociação. Seu código não exige um saldo de cinco dígitos na corretora. A questão do capital começa quando o software precisa enviar ordens reais, suportar as perdas e pagar suas despesas operacionais. Uma resposta útil separa quatro tarefas: pesquisar uma estratégia, testar o caminho das ordens, operar com viabilidade econômica e retirar uma renda.
| Objetivo | O que precisa ser financiado ou verificado |
|---|---|
| Pesquisa e simulação | Necessidades de computação e dados; nenhuma posição com dinheiro real é necessária |
| Teste limitado de execução real | Ordens válidas, caixa disponível, perdas suportáveis e conciliação confiável |
| Um bot economicamente viável | Vantagem demonstrada após custos variáveis e escala suficiente para cobrir os fixos |
| Objetivo de renda em dinheiro | Exigência de retorno muito maior e incerta, reservas para perdas e plano de saques |
A pesquisa e a execução simulada podem começar sem depósito para negociação real. A conta de API exclusiva para simulação da Alpaca, por exemplo, utiliza saldos fictícios. Sua documentação também explica o que a simulação não considera, como impacto de mercado e posição na fila de ordens. Computação, dados e assinaturas ainda podem custar dinheiro; uma execução simulada não demonstra que uma ordem real teria o mesmo resultado. [1]
Para conferir os cálculos deste artigo, salve a calculadora Python, os testes e as hipóteses em uma pasta. Os resultados completos e as instruções podem ser lidos diretamente. Execute os comandos abaixo com Python 3.10 ou superior. A calculadora usa a biblioteca padrão, não faz chamadas de rede e não precisa de credenciais de negociação.
python capital_calculator.py
python -m unittest -v
Um dos resultados esperados é deliberadamente modesto: na conta de US$ 100 especificada, a regra aceita 0.43 unidades a um preço de referência de US$ 50, produzindo US$ 21.50 de valor nocional e US$ 0.4945 de perda modelada no stop. Um modelo mensal separado perde US$ 14.50 após uma despesa fixa presumida de US$ 15. Passar na verificação de tamanho da ordem e pagar uma assinatura de software são realizações diferentes.
O mínimo de uma ordem permite negociar determinado tamanho
Um contraexemplo concreto à ideia de um mínimo elevado e universal é a API de negociação fracionária da Alpaca: a documentação permite compras a partir de US$ 1 em ações elegíveis dos EUA. A elegibilidade depende do ativo, e o acesso à conta real depende de aprovação, produto e país. Esse US$ 1 é um valor de ordem permitido. Não determina o saldo total necessário para um bot específico, nem constitui recomendação dessa corretora. [2]
As plataformas de cripto têm suas próprias restrições. A Binance documenta separadamente incrementos de preço, incrementos de quantidade e filtros de valor nocional mínimo. A Kraken distingue mínimos de depósito e de negociação, sendo estes influenciados pela quantidade do ativo-base. Um depósito pode ser aceito e uma ordem, rejeitada. Telas de compra de cripto para consumidores e APIs de livro de ofertas também podem ter regras e taxas diferentes. Consulte os metadados atuais da conta, do par e do tipo de ordem exatos. Exemplos de documentação não são especificações de produção. [3] [4]
O conhecido valor de US$ 25,000 também precisa de uma explicação com data e jurisdição. A FINRA adotou novos padrões de margem intradiária para valores mobiliários nos EUA, vigentes desde 4 de junho de 2026, substituindo o antigo regime de pattern day trader e seu mínimo de US$ 25,000. As firmas podem usar uma transição de implementação até 20 de outubro de 2027. A SEC afirma expressamente que uma corretora pode continuar aplicando os requisitos antigos durante essa transição. Na revisão deste artigo, em 22 de outubro de 2026, é necessário perguntar qual regime a sua corretora realmente aplica. Os requisitos normais de margem e as exigências próprias da firma continuam valendo. Essas regras de valores mobiliários dos EUA não são um mínimo mundial para bots ou contas de cripto à vista. [7] [8]
Dimensione a posição pelo orçamento de perda em dinheiro, incluindo custos
Nosso exercício usa uma única posição comprada à vista, integralmente financiada e denominada em USD, sem empréstimo. As hipóteses abaixo foram inventadas para tornar o cálculo transparente. As taxas não são cotações da Alpaca, Binance ou Kraken; uma faixa inicial real pode ser substancialmente mais cara. USD e USDT são ativos diferentes, portanto uma implementação em USDT também precisa de hipóteses próprias de conversão e custódia.
| Entrada | Hipótese |
|---|---|
| Patrimônio da conta | 100 / 500 / 2,000 / 10,000 USD |
| Fração de perda planejada r | 0.5% do patrimônio atual; ilustração, não recomendação |
| Distância do stop d | 2% a partir do preço de referência de entrada |
| Fricção linear da operação completa c | 0.3% do valor nocional de abertura |
| Preço de referência | 50 USD por unidade |
| Incremento de quantidade | 0.01 unidades; não é um tick de preço |
| Nocional mínimo de entrada | 10 USD |
| Reserva de caixa para entrada | Nocional × fator de preço adverso 1.0005 × fator de taxa 1.001 |
Seja E o patrimônio líquido da conta, r a fração escolhida para a perda planejada da operação, d a distância do preço de referência até o stop e c uma provisão linear de fricção para a operação completa. O limite nocional pelo orçamento de perda é E × r / (d + c). Nosso c reúne uma comissão de 0.10% em cada ponta com uma provisão de execução adversa de 0.05% em cada ponta. Essa provisão representa spread e slippage em conjunto; somar outro custo de spread contaria a provisão duas vezes.
Para US$ 100, o orçamento planejado é US$ 0.50. Dividindo por 2.3%, obtemos US$ 21.73913 de valor nocional antes do arredondamento. Ao preço de referência de US$ 50, são 0.4347826 unidades. Arredondando para baixo ao incremento de 0.01, chegamos a 0.43 unidades: US$ 21.50 de nocional e US$ 0.4945 de perda modelada. A calculadora também reserva o caixa de entrada, incluindo o preço adverso e a comissão de entrada presumidos. É necessário respeitar tanto o limite de caixa quanto o de risco.
planned_cash_loss = account_equity × risk_fraction
risk_notional_ceiling = planned_cash_loss / (stop_fraction + round_trip_friction)
cash_notional_ceiling = available_cash / ((1 + entry_adverse_fraction) × (1 + entry_fee_fraction))
quantity = floor(min(risk_notional_ceiling, cash_notional_ceiling) / price / quantity_step) × quantity_step
modeled_stopped_loss = quantity × price × (stop_fraction + round_trip_friction)
A palavra planejada importa. O boletim da SEC sobre ordens de ações explica que o preço de stop não garante o preço de execução; uma ordem stop-limit pode ficar sem execução. As regras de disparo e execução em cripto precisam ser verificadas na plataforma utilizada. Nossa provisão linear descreve um caso de execução presumido. Ela não limita um gap, uma saída frustrada, uma interrupção da plataforma ou uma perda maior. Mudar a distância do stop também altera a estratégia e exige avaliação. [6]
O que US$ 100, US$ 500, US$ 2,000 e US$ 10,000 comportam neste exemplo
Todas as linhas abaixo usam o mesmo preço de referência, stop, provisão de custos e fração de risco. Antes do arredondamento, a posição ocupa aproximadamente 21.7% do patrimônio. O restante permanece em caixa neste exercício de posição única. Portanto, um orçamento de perda de US$ 0.50 não significa uma ordem de US$ 0.50, e uma conta de US$ 100 não exige aplicar os US$ 100 inteiros.
| Patrimônio, USD | Orçamento de perda, USD | Unidades arredondadas | Nocional, USD | Perda no stop modelada, USD |
|---|---|---|---|---|
| 100 | 0.50 | 0.43 | 21.50 | 0.4945 |
| 500 | 2.50 | 2.17 | 108.50 | 2.4955 |
| 2,000 | 10.00 | 8.69 | 434.50 | 9.9935 |
| 10,000 | 50.00 | 43.47 | 2,173.50 | 49.9905 |
As quatro linhas passam no mínimo de entrada presumido e na verificação adicional de saída com a mesma quantidade, explicada a seguir. Isso estabelece apenas a viabilidade aritmética sob as regras declaradas. Não diz se os sinais têm poder preditivo, se esses preços são executáveis ou se a operação é adequada às finanças de determinada pessoa.
Uma conta pequena pode responder a perguntas operacionais úteis: o sinal chegou a tempo, a ordem foi aceita, as taxas bateram com o livro de registros e a saída foi conciliada? Aumentar o depósito não transforma vinte observações em duas mil. A evidência estatística vem do desenho experimental e do registro posterior. Ordens menores também podem apresentar arredondamentos e padrões de execução diferentes dos de ordens maiores.
Por que uma entrada pequena e válida pode ser pequena demais para sair
A menor entrada permitida na nossa grade de quantidades presumida é 0.20 unidades, no valor de US$ 10. Sua perda modelada no stop é US$ 0.23. Um orçamento de risco de 0.5% exige US$ 46 de patrimônio para permitir essa entrada; a necessidade de caixa de entrada é menor. Com US$ 45.99, a calculadora ignora a operação. Não arredonda para cima para salvar uma ordem que viola o orçamento.
Agora imponha à saída no stop o mesmo mínimo nocional presumido de US$ 10. Vender 0.20 unidades após uma queda de 2% no preço de referência e mais 0.05% de movimento adverso de execução gera US$ 9.7951 de nocional de saída. A entrada passa, mas essa verificação adicional falha. O próximo incremento, 0.21 unidades, produz US$ 10.50 na entrada e US$ 10.284855 na saída. Sua perda modelada exige US$ 48.30 de patrimônio sob o mesmo orçamento de 0.5%.
Nem US$ 46 nem US$ 48.30 são sugestões de depósito. São fronteiras das verificações aritméticas especificadas. Uma plataforma real pode aplicar filtros diferentes a tipos diferentes de saída; taxas pagas no ativo-base podem reduzir a quantidade vendável; execuções parciais e movimentos adicionais de preço alteram o resultado. A calculadora não implementa essas regras da plataforma. Ela demonstra por que as duas direções precisam ser investigadas. [3]
A implementação usa aritmética decimal e verifica a fronteira exata. Arredondar para baixo protege o limite declarado; arredondar para cima pode ultrapassá-lo. Alterações no preço ou nos incrementos de quantidade podem elevar o tamanho mínimo executável. Se o bot real não consegue expressar uma ordem menor compatível com o risco, manter esse sinal apenas em simulação é um resultado válido.
Escreva um registro de custos antes de escolher o saldo
Comece pelos custos sobre o nocional executado: comissão de entrada e saída, spread e perda de execução. Acrescente encargos específicos do produto, como funding ou financiamento de margem, quando aplicáveis. Separe depósitos, saques e conversões pontuais de hospedagem, software, dados e assinaturas de IA recorrentes. O resumo oficial de taxas da Kraken ilustra como as cobranças dependem da rota e da classificação da execução. Uma isenção para o consumidor não isenta automaticamente a API do livro de ofertas. [5]
Use a faixa real da conta e registre a moeda da taxa. Uma instrução limitada pode cruzar o livro e ser executada como taker. Se os retornos de entrada já incluem taxas de negociação, não as deduza outra vez. Se os preços executados já incorporam spread e slippage, contabilize a perda de execução uma única vez. O registro de taxas deve conciliar com execuções e saldos, não com o preço anunciado na página de marketing da plataforma.
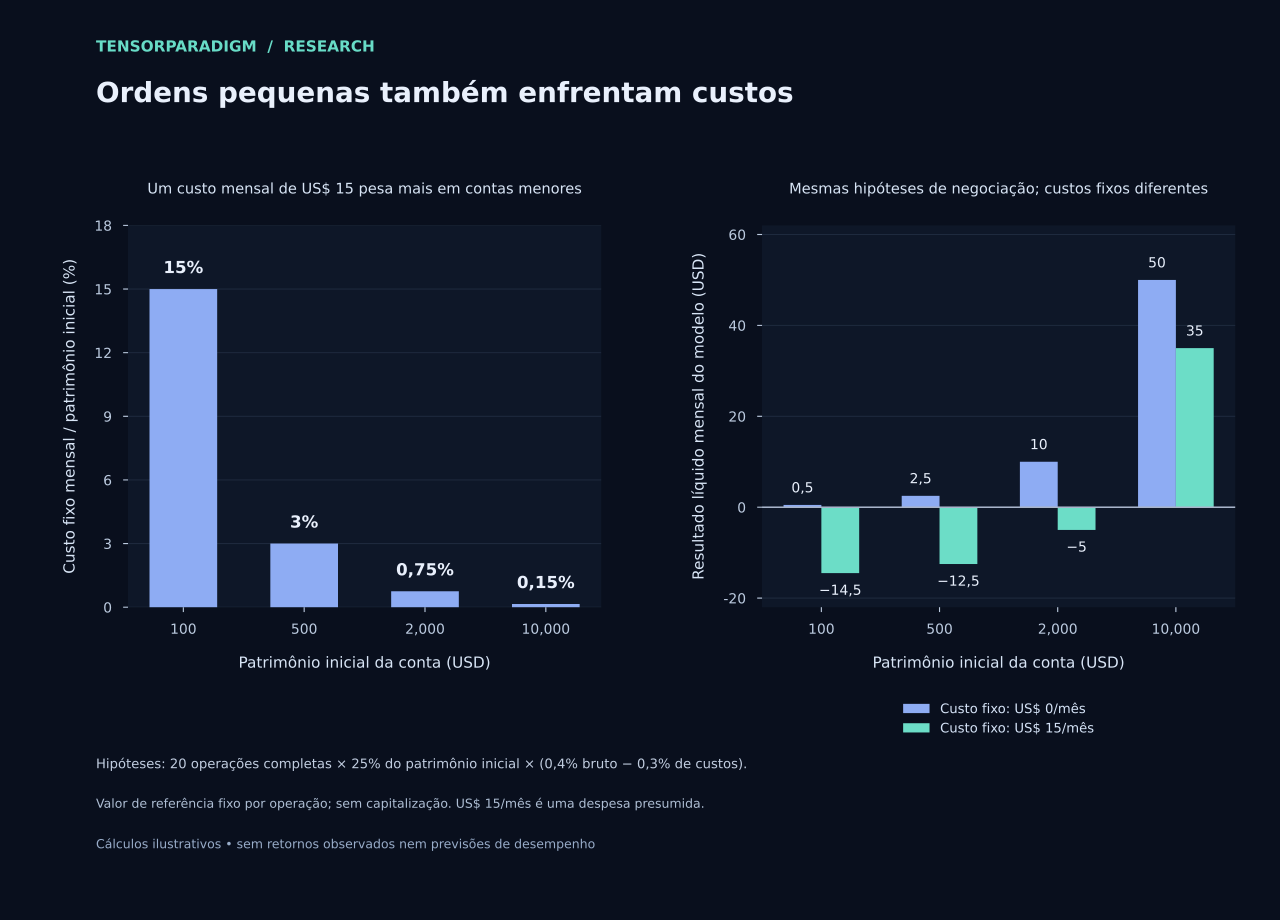
Para uma conta pequena, a despesa fixa costuma ser o obstáculo mais claro. Uma cobrança hipotética de US$ 15 por mês consome 15% de uma conta de US$ 100, 3% de US$ 500, 0.75% de US$ 2,000 e 0.15% de US$ 10,000, antes de qualquer resultado de negociação. São proporções de custo, não retornos exigidos que um bot possa produzir com confiabilidade. A resposta adequada pode ser uma estrutura mais simples, com custos fixos menores.
Um script local agendado pode ter um orçamento de caixa diferente de uma infraestrutura paga que funciona continuamente. Seu tempo, energia, confiabilidade e necessidades de dados continuam existindo. Faça o orçamento do que a estratégia realmente exige. Um servidor mensal não é automaticamente necessário para toda estratégia que decide no fechamento de barras; economizar infraestrutura só é útil se a execução e o monitoramento resultantes continuarem adequados.
O cálculo de equilíbrio responde quando os custos fixos são cobertos
Use um modelo separado de economia por operação para isolar o efeito da escala. Presuma 20 operações completas por mês, cada uma com nocional de abertura igual a 25% do patrimônio no início do mês, retorno bruto médio de 0.4% sobre esse nocional e fricção de 0.3% na operação completa. Presuma uma despesa fixa mensal de US$ 15. Nenhum desses valores foi estimado a partir de dados de mercado ou registros de um bot. O retorno bruto médio positivo é uma hipótese que precisaremos fundamentar depois.
O resultado presumido após custos variáveis é 20 × 0.25 × E × (0.004 − 0.003) = 0.005E. Após a despesa fixa, é 0.005E − 15. Igualar essa expressão a zero produz US$ 3,000. Esse é o ponto de equilíbrio do modelo presumido, sem lucro restante. Com despesa fixa zero, o modelo não tem limiar positivo de capital imposto por custos fixos; com uma despesa de US$ 50, o limiar passa a US$ 10,000.
| Patrimônio inicial | Após custos variáveis, antes da despesa fixa | Despesa fixa | Resultado após a despesa fixa |
|---|---|---|---|
| 100 | 0.50 | 15.00 | −14.50 |
| 500 | 2.50 | 15.00 | −12.50 |
| 2,000 | 10.00 | 15.00 | −5.00 |
| 10,000 | 50.00 | 15.00 | +35.00 |
monthly_result = completed_round_trips × deployed_fraction × opening_equity × (average_gross_notional_return - round_trip_friction) - fixed_monthly_cost
if average_gross_notional_return > round_trip_friction:
    break_even_equity = fixed_monthly_cost / (completed_round_trips × deployed_fraction × (average_gross_notional_return - round_trip_friction))
Este modelo fixa o nocional de cada operação em relação ao patrimônio do início do mês. Não capitaliza uma trajetória mensal, não exige vinte operações vencedoras, não simula um drawdown nem reconstrói o registro de ordens. Sua alocação de 25% é separada do exemplo de dimensionamento de aproximadamente 21.7%. Uma estratégia real precisa conciliar tamanhos, custos, perdas e sinais ignorados antes que qualquer um dos cálculos possa descrevê-la.
Trate a despesa fixa como custo do projeto. Se ela for paga fora da conta da corretora, o patrimônio dessa conta e o lucro total do projeto serão diferentes. Se sair da conta antes do dimensionamento, haverá menos patrimônio disponível. A tabela abaixo mostra um resultado econômico após a despesa, sem afirmar quando ocorreu o pagamento em caixa. Não desconte a mesma despesa duas vezes.
Mais capital não corrige uma vantagem de negociação negativa
Antes de calcular um saldo de equilíbrio, verifique o sinal do resultado após custos variáveis. Se o retorno bruto médio for igual à fricção, as operações contribuem zero e uma despesa fixa positiva fica descoberta em qualquer escala. Se o retorno bruto for menor que a fricção, ampliar as mesmas operações aumenta a perda modelada em dinheiro. O capital reduz o peso percentual de uma despesa fixa, mas não inverte uma margem percentual negativa.
Mantenha o mesmo retorno bruto nocional médio presumido de 0.4% e altere apenas a fricção total da operação completa. A tabela mostra por que uma estimativa baixa de custo não pode ser tratada como detalhe de rodapé. Subestimar a execução ou usar uma faixa de taxas indisponível pode mudar a própria existência de um saldo de equilíbrio.
| Fricção da operação completa | Bruto menos fricção por operação | Patrimônio de equilíbrio dos custos fixos |
|---|---|---|
| 0.1% | +0.3% | 1,000 USD |
| 0.3% | +0.1% | 3,000 USD |
| 0.6% | −0.2% | Nenhum saldo positivo cobre a despesa neste modelo |
| 1.0% | −0.6% | Nenhum saldo positivo cobre a despesa neste modelo |
Negociar mais vezes também exige evidência. Neste modelo linear, mais operações idênticas com margem positiva distribuem a despesa fixa por mais atividade. Em uma estratégia real, os sinais adicionais podem ter retornos esperados, custos e exposições diferentes. Uma meta de giro escolhida para pagar uma assinatura não é motivo para esperar novas operações lucrativas. Alterar a frequência dos sinais cria outra estratégia a ser avaliada.
O mesmo cuidado vale para a escala. Em tamanhos maiores, impacto, liquidez, taxas e custos de infraestrutura podem mudar. O modelo em linha reta é um cálculo de sensibilidade sobre entradas declaradas, não evidência de que uma estratégia possa ser multiplicada indefinidamente.
Começar um bot e substituir uma renda exigem cálculos diferentes
Uma experiência real de US$ 100 pode ser útil mesmo quando seu resultado financeiro é medido em centavos ou poucos dólares. Se o objetivo passa a ser US$ 1,000 por mês, o denominador muda. Com um retorno mensal hipotético de 1% sobre a conta, após custos variáveis mas antes de uma despesa fixa de US$ 15, o cálculo exige (US$ 1,000 + US$ 15) / 0.01 = US$ 101,500. Isso responde a uma equação condicional. Não demonstra que seja possível obter 1% ao mês.
| Retorno mensal presumido após custos variáveis, antes da despesa fixa | Patrimônio necessário para US$ 1,000 mais US$ 15 de despesa fixa |
|---|---|
| 0.5% | 203,000 USD |
| 1.0% | 101,500 USD |
| 2.0% | 50,750 USD |
A tabela varia esse retorno presumido. As três taxas não representam uma faixa sustentada por evidência nem metas sustentáveis. Cada uma presume resultado positivo no mês, ignora a trajetória e deixa impostos fora do cálculo. Meses negativos, oportunidades variáveis, saques e a reserva necessária para continuar operando permanecem sem solução. Um plano real de renda precisa responder a essas questões de fluxo de caixa.
Compare o saldo proposto com o retorno que ele precisaria gerar. Extrair US$ 1,000 de US$ 100 em um mês exige ganho de 1,000% antes de qualquer despesa fixa. Aumentar a alavancagem muda a exposição e a possibilidade de perder a conta; não fornece evidência para esse retorno. Um orçamento pequeno é motivo para redimensionar o objetivo do projeto, em vez de transformar uma meta de renda em previsão.
Financie a estratégia completa e sua sequência de perdas
Um exemplo de entrada única não financia uma sequência de grid ou DCA. Ordens de US$ 50, US$ 75, US$ 100 e US$ 150 podem comprometer US$ 375 antes de taxas ou reserva. Se três posições puderem se expandir por essa sequência, a necessidade bruta de recursos poderá chegar a US$ 1,125 antes desses acréscimos. Modele os estados que o software realmente permite, inclusive ordens aceitas que ainda não foram executadas.
O risco planejado por operação também se acumula no tempo. Se cada uma de 20 perdas consecutivas retirar exatamente 0.5% do patrimônio então existente, a conta preservará (0.995)^20 = 90.46105% do valor inicial. O drawdown será de 9.53895%, e recuperar o início exigirá cerca de 10.54482% sobre o saldo restante. É uma conta determinística de sequência de perdas, com o percentual declarado já representando a perda completa; nenhuma taxa adicional é deduzida.
Uma perda fixa de US$ 0.50 em uma conta de US$ 100 que diminui se comporta de outra forma: após 20 perdas, restam US$ 90, e os próximos US$ 0.50 representam mais de 0.5% do que sobrou. Nenhum dos cálculos estima a probabilidade de uma sequência de perdas. Eles mostram por que o dimensionamento precisa definir a base patrimonial e por que um orçamento para uma operação não garante a sobrevivência da conta.
Vários bots precisam de um orçamento compartilhado. O caixa livre em um cálculo não pode ser prometido ao mesmo tempo a todas as estratégias. O guia de portfólio com múltiplos bots explica reservas de capital e controles no nível da conta. Separe despesas operacionais ou reservas antes de alocar capital às ordens e mantenha os gastos de subsistência fora do orçamento experimental do bot.
A alavancagem muda a exposição, não a evidência
Os exemplos usam posições integralmente financiadas. Um derivativo pode permitir nocional maior com menos garantia inicial, acrescentando margem de manutenção, liquidação, financiamento ou funding e incrementos específicos do contrato. As taxas podem incidir sobre o nocional maior. Um pequeno depósito de margem, portanto, não substitui a economia completa da exposição subjacente.
Quando a posição mínima real viola o orçamento de perda, aumentar a alavancagem não a torna menor. Apertar o stop apenas para caber na conta pode mudar o comportamento da estratégia e o risco de execução. Uma resposta defensável é usar um instrumento elegível menor, alterar e reavaliar o desenho ou continuar testando sem exposição real.
Os tamanhos de conta, a fração de risco de 0.5% e as hipóteses de custo do artigo são exemplos para examinar. Não identificam uma alavancagem segura ou um depósito adequado para todo leitor. Na planilha real de capital, preserve as regras de garantia do produto e a capacidade da conta de reduzir exposição em condições adversas.
Use uma planilha capaz de responder “não envie a ordem”
Comece pelo instrumento exato, tipo de conta, filtros do par, tabela de taxas e rota de ordem pretendida. Registre o patrimônio disponível para negociar após as despesas já pagas. Calcule a menor quantidade válida e a maior quantidade compatível com caixa e perda planejada. Verifique a entrada arredondada e a saída especificada; depois avalie toda a sequência e as posições sobrepostas. Se nenhuma quantidade permitida cumprir as regras, retorne uma operação ignorada com justificativa.
Depois, separe a economia variável das operações dos custos fixos do projeto. Estime a primeira com um backtest que respeite a cronologia e com registros posteriores, usando hipóteses reais de execução; examine a incerteza em vez de importar o retorno positivo da nossa tabela de sensibilidade. A comparação entre Python e Pine Script mostra como convenções de execução podem alterar os resultados medidos. Atualize o cálculo de capital sempre que mudar regra, par, frequência, faixa de taxas ou despesa de serviço.
ChatGPT ou Claude podem ajudar a transformar entradas documentadas em uma planilha. Codex ou Claude Code podem implementar dimensionamento decimal, testes de fronteira e conciliação. Peça os registros e as unidades por trás de cada resultado. A assistência de IA não fornece vantagem de negociação nem certifica a disponibilidade de um produto na sua jurisdição. A calculadora foi implementada com assistência de IA e verificada por testes aritméticos executáveis; não houve comparação de desempenho de trading entre produtos de IA.
Audite este bot de trading proposto usando meu patrimônio documentado, caixa disponível, incremento de quantidade do par, mínimos de ordem, preço de referência, regra de stop, moeda das taxas, hipóteses de execução, sequência completa de ordens e custos fixos. Separe registros observados de hipóteses. Calcule o dimensionamento planejado com custos usando aritmética decimal, arredonde a quantidade para baixo, confira a entrada e a saída especificadas e ignore operações inviáveis com justificativa. Concilie compromissos simultâneos. Mostre o sinal da vantagem bruta menos os custos variáveis antes de calcular qualquer equilíbrio dos custos fixos. Não invente retornos, não recomende um depósito a partir de uma meta de renda nem trate o stop como limite garantido de perda. Retorne as fórmulas, as fontes das entradas e os testes de fronteira.Um primeiro marco útil é uma experiência funcional que caiba no orçamento
Você pode começar a aprender, programar e testar sem esperar acumular dezenas de milhares. Um saldo real pequeno também pode comportar um desenho simples específico, quando todo o caminho de ordens, os custos e as perdas planejadas forem compatíveis. O exemplo de US$ 100 mostra como isso pode acontecer sob hipóteses transparentes. O próximo passo prático é conferir seus próprios dados e definir o que a experiência pretende demonstrar.
Se os custos dominarem, reduza despesas fixas evitáveis ou continue pesquisando em simulação. Se uma quantidade for inviável, ignore-a ou avalie outro desenho. Se a margem de negociação após custos variáveis for negativa, investigue a estratégia em vez de aumentar o depósito. Quando o objetivo passar a ser renda em dinheiro, use contas condicionais para expor as hipóteses exigidas e analise perdas e saques separadamente.
O valor para começar é determinado pela tarefa, pelas regras e pela perda suportável. O valor que merece ser ampliado exige evidência de vantagem e uma operação viável. Separar essas decisões dá à conta pequena uma função útil, sem prometer a ela a capacidade de gerar renda de uma conta grande.
Dez verificações antes de escolher o saldo inicial
- Defina o objetivo: pesquisa, teste de execução, operação viável ou renda em dinheiro.
- Verifique país, conta, produto e requisitos atuais da corretora ou plataforma.
- Registre os incrementos reais de preço e quantidade e os mínimos de entrada e saída da rota pretendida.
- Use o patrimônio disponível após despesas pagas e reserve o caixa comprometido em todas as ordens.
- Inclua a moeda real das taxas e uma única provisão consistente para spread e perda de execução.
- Dimensione pela regra documentada de perda planejada, arredonde para baixo e ignore quantidades inviáveis.
- Financie toda a sequência permitida de DCA/grid e todas as posições simultâneas autorizadas.
- Verifique o sinal da contribuição após custos variáveis antes de calcular um saldo de equilíbrio dos fixos.
- Separe lucro econômico do projeto e fluxos de caixa da corretora; deduza cada despesa uma só vez.
- Preserve a incerteza, as sequências adversas de perdas e as condições explícitas para um futuro aumento de capital.
Perguntas práticas sobre capital inicial para bots de trading
Posso começar um bot de trading com US$ 100?
Um bot específico com posições pequenas pode ser viável se entradas, saídas, compromissos totais e custos couberem nas regras reais da conta e a perda for suportável. No exemplo presumido em USD, US$ 100 permitem 0.43 unidades, US$ 21.50 de nocional e US$ 0.4945 de perda modelada no stop. O modelo mensal separado perde US$ 14.50 após uma despesa fixa de US$ 15. Os cálculos distinguem uma experiência limitada de uma operação economicamente viável.
Bots exigem US$ 10,000 ou US$ 25,000?
Não existe limiar mundial de capital para bots. Ordens fracionárias elegíveis e alguns mercados à vista podem ser muito menores, enquanto produtos e corretoras específicos podem impor exigências substanciais. As alterações de margem intradiária da FINRA nos EUA entraram em vigor em 4 de junho de 2026, com transição até 20 de outubro de 2027; uma firma pode continuar no regime antigo durante essa transição. Verifique a corretora e a conta reais. [2] [7] [8]
Uma ordem mínima de US$ 1 ou US$ 10 basta para operar um bot?
Ela estabelece apenas uma restrição de ordem. Taxas, incrementos de quantidade, saídas, entradas adicionais, compromissos simultâneos, caixa e perda planejada também precisam caber. Nossa entrada de US$ 10 com patrimônio de US$ 46 falha na verificação adicional de saída no stop com mínimo presumido de US$ 10. Pelas mesmas hipóteses, US$ 48.30 comportam o próximo incremento e essa saída; nenhum dos valores é recomendação de depósito.
Quanto uma assinatura mensal do bot muda a resposta?
Divida o custo fixo pelo capital disponível e avalie separadamente o resultado incerto após custos variáveis de negociação. Uma despesa de US$ 15 é 15% de US$ 100 e 0.15% de US$ 10,000. No modelo mensal de margem positiva presumida, ela é coberta com US$ 3,000, sem lucro restante. Uma despesa menor pode reduzir o obstáculo; mais capital não corrige uma economia de negociação negativa.
Arriscar 0.5% significa que não posso perder mais de 0.5%?
Não. É uma hipótese de dimensionamento para um resultado modelado. O stop pode sofrer slippage ou falhar; várias posições podem perder juntas, e perdas se repetem no tempo. A SEC explica que stops de ações não garantem preços de execução; plataformas de cripto têm regras próprias de disparo e execução. Nossa calculadora não oferece perda máxima possível nem probabilidade de sobrevivência. [6]
Quanto capital produziria US$ 1,000 por mês?
Não é possível inferir um valor fixo sem presumir um retorno líquido incerto. Com retorno mensal hipotético de 1% após custos variáveis, mas antes de uma despesa fixa de US$ 15, a conta condicional resulta em US$ 101,500. A 0.5%, são US$ 203,000; a 2%, US$ 50,750. São sensibilidades, não metas de retorno fundamentadas nem saldos recomendados para substituir salário. Perdas, impostos e saques exigem análise separada.
ChatGPT, Claude, Codex ou Claude Code podem criar a calculadora de capital?
Podem ajudar a implementar cálculos documentados e auditar um arquivo exportado. Forneça unidades exatas, moedas das taxas, incrementos de quantidade, regras da conta e uma convenção de saída testável. Exija testes de fronteira e justificativa para cada ordem ignorada. Nenhuma dessas ferramentas pode deduzir uma vantagem lucrativa do depósito ou transformar retornos presumidos em evidência.
O que fazer se minha conta for pequena demais para a estratégia?
Continue a pesquisa ou simulação, reduza custos fixos evitáveis ou avalie um desenho com ordens permitidas realmente menores ou menos compromissos simultâneos. Mudar stops, frequência ou a sequência de ordens altera a estratégia e exige nova avaliação. Evite arredondar automaticamente para cima, aumentar a alavancagem ou depositar mais apenas para aprovar a primeira ordem.
Métodos, fontes e reprodutibilidade
Esta é uma atualização substancial do nosso guia de capital inicial, publicado originalmente em 24 de setembro de 2026. As referências a provedores e regras foram verificadas em 22 de outubro de 2026. Os exemplos Python são cálculos determinísticos da TensorParadigm com hipóteses integralmente divulgadas: não foram usados dados de mercado, retornos obtidos por ajuste de modelo, operações executadas ou experimento de Monte Carlo. As referências documentam elegibilidade, restrições de execução e regras; não endossam nossos exemplos nem estabelecem um bot lucrativo.
- Alpaca: documentação da API de simulação e suas limitações
- Alpaca: documentação da API de negociação fracionária e ordens elegíveis de US$ 1
- Binance: filtros da API à vista, documentação oficial de origem
- Kraken: visão geral dos mínimos de depósito e negociação
- Kraken: visão geral de taxas, rotas de negociação e encargos adicionais
- SEC Investor.gov: ordens stop, stop-limit e trailing stop; boletim atualizado em 18 de agosto de 2026
- Aviso Regulatório FINRA 26-10: margem intradiária, vigente desde 4 de junho de 2026, com transição até 20 de outubro de 2027
- SEC Investor.gov: regras de margem para day trading, aviso atual de transição
Análise educacional de capital e custos. Todas as entradas numéricas de negociação e todos os retornos são hipóteses, não um histórico, previsão de retorno, depósito adequado ou limite garantido de perda. Acesso real aos produtos, taxas, execução, impostos e requisitos da conta precisam ser verificados para a estrutura pretendida.