Bir İşlem Botunu Çalıştırmak İçin Ne Kadar Sermaye Gerekir? Ücretler, Pozisyon Büyüklüğü ve Başabaş Getiriler
$100 ile işlem botuna başlanabilir mi? Maliyetleri içeren pozisyon hesabını, giriş ve çıkış alt sınırlarını, sabit maliyet başabaşını ve test ile gelir arasındaki farkı hesaplayın.
Yalnızca bir bot geliştirmek, sanal ortamda test etmek veya küçük pozisyonlarla sınırlı bir deneme yapmak için on binlerce dolara ihtiyacınız yok. Uygun bazı piyasalarda çok daha küçük emirler mümkündür. Örneğimizde $100 tutarındaki hesap, açıklanan tek pozisyon kontrollerini geçiyor; ancak ayrı bir modelde varsayılan aylık $15 gider, işlemlerin katkısını aşıyor. Anlamlı alt sınır; geçerli giriş ve çıkış büyüklükleri, karşılanabilir zararlar, toplam taahhütler ve maliyetlerden doğar. Kayda değer nakit gelir üretmek ise ayrı ve çok daha zorlayıcı bir sorudur. Ek sermaye, değişken maliyetler sonrasında zarar üreten bir stratejiyi kârlı hale getiremez.
NELERİ HESAPLAYABİLİRSİNİZ?
- $100, $500, $2,000 veya $10,000 tutarındaki hesapta, işlem tutarı ile planlanan zararı karıştırmadan pozisyon büyüklüğü belirlemek.
- Risk bütçesini ihlal edecek biçimde yukarı yuvarlamak yerine miktar adımlarını ve hem giriş hem çıkış için asgari işlem tutarlarını kontrol etmek.
- Sabit maliyetlerin hangi noktada karşılandığını hesaplamak ve pozitif bir başabaş bakiye bulunmadığını fark etmek.
- Getirinin elde edilebilir olduğunu varsaymadan, gelir hedefinin gerekli sermaye hesabını nasıl değiştirdiğini görmek.
- Evrensel bir $25,000 sınırı olduğu düşüncesi yerine, ABD’deki 2026–2027 gün içi teminat geçişi dahil güncel hesap kurallarını kullanmak.
Büyük bir işlem hesabınız olmadan da başlayabilirsiniz
İşlem botu, alım satım kararlarını veren ve yöneten yazılımdır. Kodu geliştirmek için aracı kurum hesabında beş haneli bir bakiye gerekmez. Sermaye sorusu, yazılım gerçek emirler göndermek, bunların zararlarını karşılamak ve işletim giderlerini ödemek zorunda kaldığında başlar. Yararlı bir yanıt dört işi ayırır: Strateji araştırmak, emir sürecini test etmek, botu ekonomik olarak çalıştırmak ve gelir elde etmek.
| Hedef | Finanse edilmesi veya doğrulanması gerekenler |
|---|---|
| Araştırma ve sanal işlem | İşlem gücü/veri ihtiyacı; gerçek parayla pozisyon gerekmez |
| Sınırlı bir canlı emir yürütme testi | Geçerli emirler, kullanılabilir nakit, karşılanabilir zarar ve güvenilir mutabakat |
| Ekonomik olarak çalışabilir bot | Değişken maliyetlerden sonra kanıtla desteklenen avantaj ve sabit giderleri karşılayacak ölçek |
| Nakit gelir hedefi | Çok daha yüksek ve belirsiz getiri gereksinimi, zarar rezervleri ve para çekme planı |
Araştırma ve sanal emir yürütme, canlı işlem hesabına para yatırmadan başlayabilir. Örneğin Alpaca’nın yalnızca sanal işlemler için kullanılan API hesabı, simüle edilmiş bakiyelerle çalışır. Belgeleri, piyasa etkisi ve emir kuyruğundaki yer dahil sanal yürütmenin dışarıda bıraktığı unsurları da açıklar. İşlem gücü, veri ve abonelikler yine para tutabilir; sanal bir gerçekleşme, canlı emrin aynı koşullarda gerçekleşeceğine kanıt oluşturmaz. [1]
Bu yazıdaki hesapları kontrol etmek için Python hesaplayıcısını, testleri ve varsayımları aynı klasöre kaydedin. Sonuçların tamamı ve talimatlar doğrudan okunabilir. Aşağıdaki komutları Python 3.10 veya daha yeni bir sürümle çalıştırın. Hesaplayıcı standart kütüphaneyi kullanır, ağ isteği yapmaz ve işlem hesabı erişim bilgilerine ihtiyaç duymaz.
python capital_calculator.py
python -m unittest -v
Beklenen sonuçlardan biri özellikle mütevazı: Belirtilen $100 tutarındaki hesapta pozisyon kuralı, $50 referans fiyatıyla 0.43 birimi kabul ediyor; bu, $21.50 pozisyon tutarı ve stop senaryosunda $0.4945 modellenmiş zarar demek. Ayrı aylık maliyet modeli ise varsayılan $15 sabit giderden sonra $14.50 kaybediyor. Emir büyüklüğü kontrolünü geçmek ve yazılım giderini karşılamak, farklı başarılardır.
Asgari emir tutarı, belirli bir büyüklükte işlem yapabilmenizi sağlar
Evrensel olarak yüksek bir alt sınır bulunmadığına somut örnek, Alpaca’nın kesirli işlem API’sidir: Belgeleri, uygun ABD hisse senetlerinde $1’dan başlayan alımlara izin veriyor. Uygunluk sembole bağlıdır; canlı hesap erişimi ise onaya, ürüne ve ülkeye göre değişir. Bu $1, uygun bir emir tutarıdır. Belirli bir botun ihtiyaç duyduğu toplam bakiyeyi belirlemez ve söz konusu aracı kurumu kullanma önerisi değildir. [2]
Kripto işlem yerlerinin kendi kısıtları vardır. Binance, fiyat adımlarını, miktar adımlarını ve asgari nominal tutar filtrelerini ayrı ayrı belgeliyor. Kraken ise para yatırma alt sınırıyla işlem alt sınırını ayırıyor; işlem alt sınırında baz varlık miktarı etkili oluyor. Para yatırma başarılı olurken emir başarısız olabilir. Bireysel kullanıcıya yönelik “kripto al” ekranlarıyla emir defteri API’lerinin kuralları ve ücretleri de farklı olabilir. Tam olarak kullanılacak hesap, sembol ve emir türü için güncel bilgileri alın. Dokümandaki örnekler canlı işlem koşulları değildir. [3] [4]
Sık duyulan $25,000 tutarı için de tarih ve ülke belirtilmelidir. FINRA, eski pattern-day-trader çerçevesini ve $25,000 alt sınırını değiştiren yeni ABD menkul kıymet gün içi teminat standartlarını, 4 Haziran 2026 itibarıyla yürürlüğe koydu. Kurumlara uygulamaya geçmek için 20 Ekim 2027’ye kadar geçiş süresi tanındı. SEC, aracı kurumun bu süreçte eski gereksinimleri kullanmayı sürdürebileceğini açıkça söylüyor. Yazının 22 Ekim 2026 tarihli incelemesi itibarıyla, aracı kurumunuza fiilen hangi çerçeveyi uyguladığını sorun. Olağan teminat koşulları ve kurumun kendi gereksinimleri geçerliliğini korur. ABD menkul kıymetlerine ilişkin bu kurallar, işlem botları veya kripto spot hesaplar için dünya çapında bir alt sınır değildir. [7] [8]
Pozisyonu, maliyetler dahil nakit zarar bütçesinden hesaplayın
Pozisyon örneğimiz, borçlanma olmadan, USD cinsinden ve sermayesinin tamamı karşılanmış tek bir uzun spot pozisyon kullanıyor. Aşağıdaki varsayımlar, hesabı açıkça göstermek için kurgulanmıştır. Ücretler Alpaca, Binance veya Kraken’den alınmış tarifeler değildir; gerçek başlangıç kademesi çok daha pahalı olabilir. USD ile USDT farklı varlıklardır; USDT kullanan uygulamanın ayrıca dönüşüm ve saklama varsayımlarını tanımlaması gerekir.
| Girdi | Varsayım |
|---|---|
| Hesap özkaynağı | 100 / 500 / 2,000 / 10,000 USD |
| Planlanan zarar oranı r | Güncel hesap özkaynağının %0.5’i; örnektir, öneri değil |
| Stop uzaklığı d | Referans giriş fiyatından %2 |
| Doğrusal gidiş-dönüş maliyet payı c | Açılış pozisyon tutarının %0.3’ü |
| Referans fiyat | Birim başına 50 USD |
| Miktar adımı | 0.01 birim; fiyat adımı değildir |
| Asgari giriş tutarı | 10 USD |
| Giriş için ayrılan nakit | Pozisyon tutarı × 1.0005 olumsuz fiyat katsayısı × 1.001 ücret katsayısı |
E hesap özkaynağı, r planlanan işlem zararına ayrılan özkaynak oranı, d referans fiyattan stopa uzaklık, c ise doğrusal gidiş-dönüş maliyet payı olsun. Zarar bütçesinden hesaplanan pozisyon tutarı tavanı E × r / (d + c)’dir. Buradaki c, her iki yön için %0.10 komisyonla yine her iki yön için %0.05 olumsuz emir yürütme payını birleştirir. Bu örnekte yürütme payı, alış-satış makası ile kaymayı birlikte temsil ediyor; ayrıca makas gideri eklemek aynı payı iki kez sayar.
$100 için planlanan bütçe $0.50’dir. %2.3’e bölmek, yuvarlama öncesinde $21.73913 pozisyon tutarı verir. $50 referans fiyatında bu 0.4347826 birimdir. 0.01 miktar adımına aşağı yuvarlayınca 0.43 birim bulunur: $21.50 pozisyon tutarı ve $0.4945 modellenmiş zarar. Hesaplayıcı, varsayılan olumsuz giriş fiyatı ve giriş komisyonu dahil gerekli nakdi de ayırır. Hem nakit hem risk tavanı sağlanmalıdır.
planned_cash_loss = account_equity × risk_fraction
risk_notional_ceiling = planned_cash_loss / (stop_fraction + round_trip_friction)
cash_notional_ceiling = available_cash / ((1 + entry_adverse_fraction) × (1 + entry_fee_fraction))
quantity = floor(min(risk_notional_ceiling, cash_notional_ceiling) / price / quantity_step) × quantity_step
modeled_stopped_loss = quantity × price × (stop_fraction + round_trip_friction)
Planlanan sözcüğü önemlidir. SEC’nin hisse senedi emirlerine ilişkin bülteni, stop fiyatının gerçekleşme fiyatını garanti etmediğini; stop-limit emrinin ise hiç gerçekleşmeyebileceğini açıklar. Kriptodaki tetikleme ve yürütme kuralları, kullanılacak işlem yerinde doğrulanmalıdır. Doğrusal payımız, varsayılan tek bir yürütme durumunu anlatır. Fiyat boşluğuna, başarısız çıkışa, platform kesintisine veya daha büyük zarara bir üst sınır koymaz. Stop uzaklığını değiştirmek de stratejiyi değiştirir ve değerlendirme gerektirir. [6]
Bu örnekte $100, $500, $2,000 ve $10,000 neye yeter?
Aşağıdaki bütün satırlar aynı referans fiyatını, stopu, maliyet payını ve risk oranını kullanır. Yuvarlama öncesinde pozisyon, özkaynağın yaklaşık %21.7’sini kaplar. Bu tek pozisyon örneğinde bakiyenin kalanı nakitte tutulur. Dolayısıyla $0.50 planlanan zarar bütçesi, $0.50 tutarında işlem demek değildir; $100 tutarındaki hesap da $100’ın tamamını kullanmayı gerektirmez.
| Özkaynak, USD | Planlanan zarar bütçesi, USD | Yuvarlanmış birim | Pozisyon tutarı, USD | Stopta modellenen zarar, USD |
|---|---|---|---|---|
| 100 | 0.50 | 0.43 | 21.50 | 0.4945 |
| 500 | 2.50 | 2.17 | 108.50 | 2.4955 |
| 2,000 | 10.00 | 8.69 | 434.50 | 9.9935 |
| 10,000 | 50.00 | 43.47 | 2,173.50 | 49.9905 |
Dört satırın tamamı, varsayılan giriş alt sınırını ve sıradaki bölümde açıklanan aynı miktarla çıkış kontrolünü geçer. Bu, açıklanan kurallar altında hesabın aritmetik olarak mümkün olduğunu gösterir. Sinyallerin öngörü gücü olup olmadığı, bu fiyatların elde edilip edilemeyeceği veya bu işlemin belirli bir kişinin mali durumuna uygunluğu hakkında bir şey söylemez.
Küçük bir hesap yararlı operasyonel soruları yanıtlayabilir: Sinyal zamanında geldi mi, emir kabul edildi mi, ücretler kayıtlara uydu mu, çıkışın mutabakatı sağlandı mı? Yatırılan tutarı artırmak yirmi gözlemi iki bin gözleme dönüştüremez. İstatistiksel kanıt, deney tasarımından ve sonrasında oluşan kayıttan gelir. Küçük emirlerin yuvarlama ve gerçekleşme davranışı da büyük emirlerden farklı olabilir.
Matematiksel olarak geçerli küçük bir giriş, neden çıkış için yetersiz kalabilir?
Varsaydığımız miktar ızgarasında izin verilen en küçük giriş 0.20 birimdir ve $10 değerindedir. Stopta modellenen zararı $0.23’tür. %0.5 risk bütçesinin bu girişe izin vermesi için $46 özkaynak gerekir; girişin nakit gereksinimi daha düşüktür. $45.99’da hesaplayıcı işlemi atlar. Bütçeyi ihlal eden emri kurtarmak için yukarı yuvarlamaz.
Şimdi stopla çıkışa da aynı varsayımsal $10 asgari tutarı uygulayalım. Referans fiyatın %2 düşmesi ve çıkışta ek %0.05 olumsuz hareket sonrasında bu 0.20 birimin satılması, $9.7951 çıkış tutarı üretir. Giriş geçer; ek çıkış kontrolü başarısız olur. Bir sonraki miktar adımı olan 0.21 birim, $10.50 giriş ve $10.284855 çıkış tutarı verir. Aynı %0.5 bütçe altında, modellenen zararı için $48.30 özkaynak gerekir.
Ne $46 ne de $48.30 önerilen bir para yatırma tutarıdır. Bunlar belirlenmiş aritmetik kontrollerin sınırlarıdır. Gerçek işlem yeri farklı çıkış türlerine farklı filtreler uygulayabilir; baz varlıkla ödenen ücretler satılabilir miktarı azaltabilir; kısmi gerçekleşmeler ve sonraki fiyat hareketleri sonucu değiştirebilir. Hesaplayıcı bu işlem yeri kurallarını uygulamaz. İki yönün de neden araştırılması gerektiğini gösterir. [3]
Uygulama ondalık aritmetik kullanır ve tam sınır değerini kontrol eder. Aşağı yuvarlamak belirtilen tavanı korur; yukarı yuvarlamak ihlal edebilir. Fiyatı veya miktar adımını değiştirmek, gerçekleşebilir en küçük büyüklüğü artırabilir. Gerçek botunuz riskle uyumlu daha küçük bir emir veremiyorsa o sinyali sanal ortamda tutmak geçerli bir sonuçtur.
Bakiye seçmeden önce bir maliyet dökümü hazırlayın
Gerçekleşen işlem tutarı üzerinden alınan maliyetlerle başlayın: Giriş ve çıkış komisyonu, alış-satış makası ve emir yürütme sapması. Uygunsa fonlama veya teminatlı işlem finansmanı gibi ürüne özgü giderleri ekleyin. Bir defalık para yatırma, çekme ve dönüşüm giderlerini düzenli sunucu, yazılım, veri veya yapay zekâ aboneliklerinden ayırın. Kraken’in resmi ücret özeti, giderlerin işlem kanalına ve gerçekleşmenin sınıflandırılmasına göre değiştiğini gösterir. Bireysel kullanıcıya sunulan bir ücret muafiyeti, emir defteri API ücretlerini kendiliğinden kaldırmaz. [5]
Gerçek hesap kademesini kullanın ve ücretin alındığı para birimini kaydedin. Limit emri defterdeki karşı emirle eşleşerek likidite alan, yani taker işlem olarak gerçekleşebilir. Girdi getirileriniz işlem ücretlerini zaten içeriyorsa bu ücretleri yeniden düşmeyin. Gerçekleşmeleriniz makas ve kaymayı zaten içeriyorsa yürütme sapmasını bir kez hesaba katın. Ücret dökümü, platformun pazarlama sayfasında yazan fiyatla değil, gerçekleşmeler ve bakiyelerle mutabık olmalıdır.
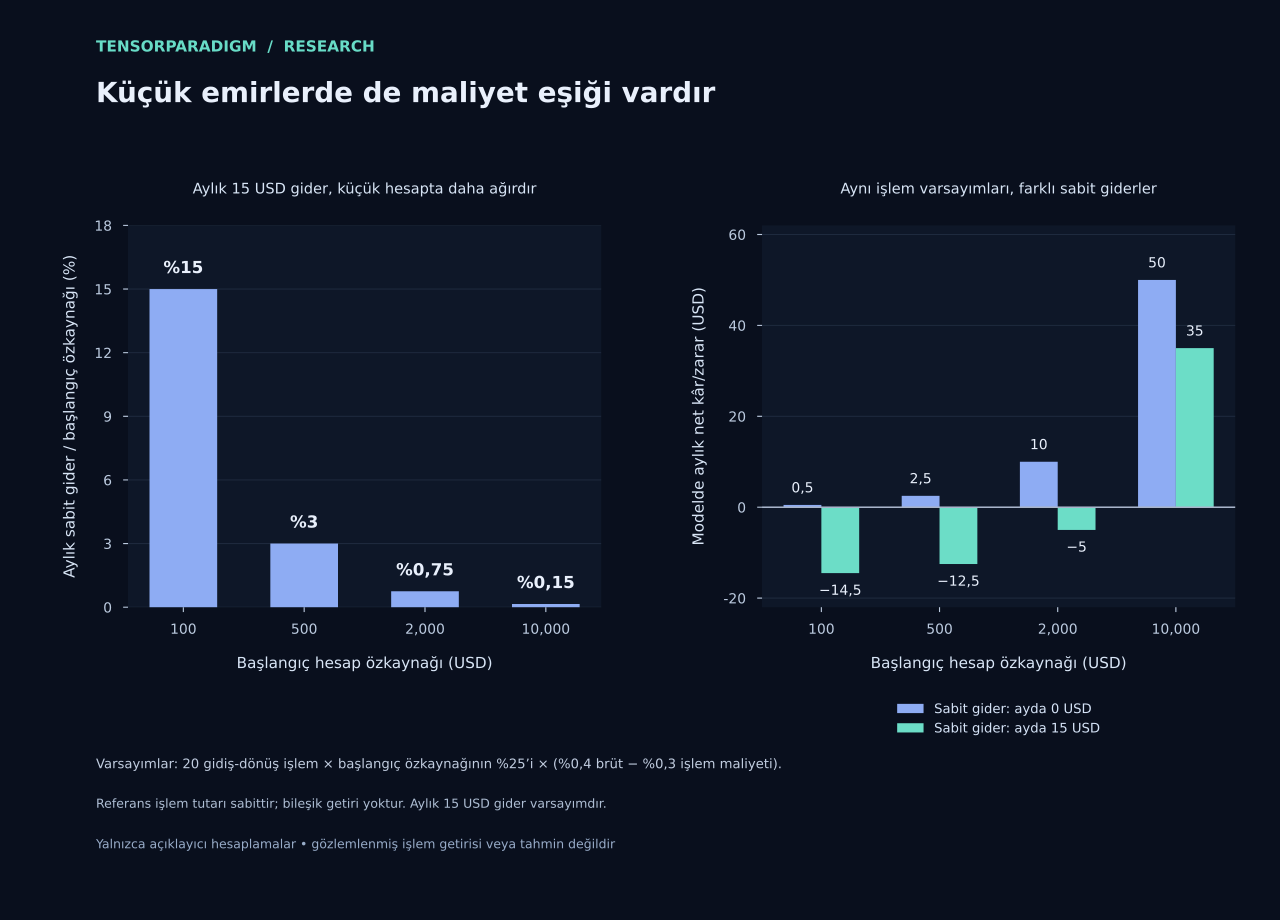
Küçük bir hesap için en belirgin engel çoğu zaman sabit giderdir. Varsayımsal aylık $15 hizmet bedeli, daha işlem sonucu oluşmadan $100 tutarındaki hesabın %15’ini, $500’ın %3’ünü, $2,000’ın %0.75’ini ve $10,000’ın %0.15’ini tüketir. Bunlar maliyet oranlarıdır; bir botun güvenilir biçimde üretebileceği gerekli getiriler değildir. Doğru yanıt, sabit giderleri daha düşük, daha basit bir düzen olabilir.
Yerel bilgisayarda zamanlanmış bir betiğin nakit bütçesi, ücretli ve kesintisiz çalışan bir sistemden farklı olabilir. Zamanınız, elektrik, güvenilirlik ve veri ihtiyaçları yine vardır. Bütçeyi stratejinin gerçekten ihtiyaç duyduklarına göre hazırlayın. Her mum kapanışında çalışan strateji için aylık sunucu zorunlu değildir; altyapıdan tasarruf da ancak ortaya çıkan emir yürütme ve izleme düzeyi yeterliyse yararlıdır.
Başabaş hesabı, sabit maliyetlerin ne zaman karşılandığını söyler
Ölçeğin etkisini ayırmak için ayrı bir birim ekonomi modeli kullanın. Ayda 20 tamamlanmış gidiş-dönüş işlem, her birinde ay başı özkaynağının %25’i kadar açılış tutarı, bu tutar üzerinden ortalama %0.4 brüt getiri ve %0.3 gidiş-dönüş maliyeti varsayalım. Aylık sabit gider $15 olsun. Bu değerlerin hiçbiri piyasa verisinden veya bot kaydından tahmin edilmedi. Pozitif ortalama brüt getiri, daha sonra kanıtla desteklememiz gereken bir varsayımdır.
Değişken maliyetlerden sonraki varsayımsal sonuç 20 × 0.25 × E × (0.004 − 0.003) = 0.005E’dir. Sabit giderden sonra 0.005E − 15 kalır. Bu ifadeyi sıfıra eşitlemek $3,000 verir. Bu, varsayımsal modelin başabaş noktasıdır; geriye sıfır kâr kalır. Sabit gider sıfırsa modelde pozitif bir sabit maliyet sermaye eşiği yoktur; gider $50 ise eşik $10,000 olur.
| Başlangıç özkaynağı | Değişken maliyetlerden sonra, sabit giderden önce | Sabit gider | Sabit gider sonrası sonuç |
|---|---|---|---|
| 100 | 0.50 | 15.00 | −14.50 |
| 500 | 2.50 | 15.00 | −12.50 |
| 2,000 | 10.00 | 15.00 | −5.00 |
| 10,000 | 50.00 | 15.00 | +35.00 |
monthly_result = completed_round_trips × deployed_fraction × opening_equity × (average_gross_notional_return - round_trip_friction) - fixed_monthly_cost
if average_gross_notional_return > round_trip_friction:
    break_even_equity = fixed_monthly_cost / (completed_round_trips × deployed_fraction × (average_gross_notional_return - round_trip_friction))
Model, her işlemin tutarını ay başı özkaynağına göre sabitler. Aylık patikada bileşik getiri hesaplamaz, yirmi kazanan işlem gerektirmez, düşüş simüle etmez veya emir kaydını yeniden oluşturmaz. %25’lik dağılımı, yaklaşık %21.7’lik pozisyon örneğinden ayrıdır. Bu hesaplardan herhangi birinin gerçek bir stratejiyi anlatabilmesi için gerçek büyüklükleri, maliyetleri, zararları ve atlanan sinyalleri mutabık hale getirmek gerekir.
Sabit gideri proje masrafı olarak ele alın. Aracı kurum hesabının dışından ödeniyorsa aracı kurum özkaynağı ile toplam proje kârı farklıdır. Pozisyon büyüklüğü belirlenmeden önce işlem hesabından çekiliyorsa kullanılabilir özkaynak daha düşüktür. Aşağıdaki tablo, gider sonrasındaki ekonomik sonucu gösterir; nakit ödemenin zamanlaması hakkında bir iddia taşımaz. Aynı gideri iki kez çıkarmayın.
Daha fazla sermaye, zarar üreten stratejiyi düzeltemez
Başabaş bakiyesini çözmeden önce, değişken maliyetler sonrası sonucun işaretini kontrol edin. Ortalama brüt getiri maliyet payına eşitse işlemlerin katkısı sıfırdır ve pozitif sabit gider her ölçekte karşılanmadan kalır. Brüt getiri maliyetten düşükse aynı işlemleri büyütmek, modeldeki dolar zararını artırır. Sermaye sabit giderin yüzde yükünü azaltır; negatif yüzde marjını pozitife çevirmez.
Aynı varsayımsal ortalama %0.4 brüt pozisyon getirisini koruyup yalnızca toplam gidiş-dönüş maliyetini değiştirelim. Tablo, düşük maliyet tahmininin neden önemsiz bir dipnot sayılamayacağını gösteriyor. Emir yürütme maliyetini düşük hesaplamak veya erişilemeyen bir ücret kademesi kullanmak, başabaş bakiyesinin var olup olmadığını değiştirebilir.
| Gidiş-dönüş maliyeti | İşlem başına brüt getiri eksi maliyet | Sabit maliyet başabaş özkaynağı |
|---|---|---|
| %0.1 | +%0.3 | 1,000 USD |
| %0.3 | +%0.1 | 3,000 USD |
| %0.6 | −%0.2 | Bu modelde hiçbir pozitif bakiye gideri karşılayamaz |
| %1.0 | −%0.6 | Bu modelde hiçbir pozitif bakiye gideri karşılayamaz |
Daha sık işlem yapmanın da kanıta ihtiyacı vardır. Bu doğrusal modelde, aynı pozitif marja sahip daha fazla işlem sabit gideri daha çok faaliyete yayar. Gerçek stratejide ek sinyallerin beklenen getirileri, maliyetleri ve riskleri farklı olabilir. Aboneliği ödemek için seçilen işlem hacmi hedefi, yeni işlemlerin kârlı olmasını beklemek için gerekçe değildir. Sinyal sıklığını değiştirmek, değerlendirilmesi gereken başka bir strateji yaratır.
Aynı dikkat ölçek için de geçerlidir. Büyüklük arttıkça piyasa etkisi, likidite, ücretler ve altyapı maliyetleri değişebilir. Doğrusal model, belirtilen girdiler üzerinde bir duyarlılık hesabıdır; stratejinin süresiz olarak katlanabileceğine kanıt değildir.
Bota başlamak ile bir gelirin yerini doldurmak farklı hesaplar gerektirir
$100 tutarında canlı bir deneme, finansal çıktısı sentlerle veya birkaç dolarla ölçülse bile yararlı olabilir. Hedef ayda $1,000 olduğunda payda değişir. Değişken işlem maliyetleri sonrasında, ancak $15 sabit giderden önce varsayımsal aylık hesap getirisi %1 ise gereken tutar ($1,000 + $15) / 0.01 = $101,500 olur. Bu, koşullu bir denklemi yanıtlar. Aylık %1 getirinin elde edilebileceğini göstermez.
| Değişken maliyetler sonrası, sabit gider öncesi varsayılan aylık getiri | $1,000 ve $15 sabit gider için gereken özkaynak |
|---|---|
| %0.5 | 203,000 USD |
| %1.0 | 101,500 USD |
| %2.0 | 50,750 USD |
Tablo bu varsayılan getiriyi değiştiriyor. Üç oran ne kanıtla desteklenen bir aralık ne de sürdürülebilir hedeflerdir. Her biri o ay için pozitif bir sonuç varsayar, izlenen yolu görmezden gelir ve vergileri hesap dışında bırakır. Zarar ayları, değişen fırsatlar, para çekimleri ve çalışmayı sürdürebilmek için gereken rezerv hâlâ çözülmemiştir. Gerçek bir gelir planı bu nakit akışı sorularını yanıtlamalıdır.
Önerilen bakiyeyi üretmesi gereken getiriyle karşılaştırın. Bir ayda $100’dan $1,000 elde etmek, sabit giderden önce bile %1,000 kazanç gerektirir. Daha yüksek kaldıraç ayarı, riske açık tutarı ve hesabı kaybetme olasılığını değiştirir; bu getiriye kanıt sağlamaz. Küçük bütçe, gelir hedefini tahmine çevirmek için değil, projenin amacını ölçeklendirmek için nedendir.
Stratejinin tamamını ve zarar dizisini finanse edin
Tek giriş örneği bir grid veya DCA dizisini finanse etmez. $50, $75, $100 ve $150 tutarındaki emirler, ücretler veya rezerv eklenmeden $375 bağlayabilir. Üç pozisyonun her biri bu diziyi uygulayabiliyorsa bu eklemelerden önce brüt finansman gereksinimi $1,125’e ulaşabilir. Kabul edilmiş ancak henüz gerçekleşmemiş emirler dahil, yazılımın gerçekten izin verdiği durumları modelleyin.
Planlanan işlem riski zaman içinde de birikir. Art arda 20 zararın her biri o andaki özkaynağın tam %0.5’ini götürürse hesap, başlangıç değerinin (0.995)^20 = %90.46105’ini korur. Düşüş %9.53895’tir; başlangıca dönmek için kalan bakiyenin yaklaşık %10.54482 kazanması gerekir. Bu deterministik zarar dizisi hesabında belirtilen oran zaten toplam zararı temsil eder; ayrıca ücret düşülmez.
Küçülen $100 tutarındaki hesapta sabit $0.50 zarar farklı davranır: Böyle 20 zarardan sonra $90 kalır ve sonraki $0.50, kalanın %0.5’inden fazlasını temsil eder. İki hesap da zarar dizisinin olasılığını tahmin etmez. Pozisyon hesabının neden tanımlı bir özkaynak tabanına ihtiyaç duyduğunu ve tek işlem bütçesinin neden hesabın ayakta kalma garantisi olmadığını gösterirler.
Birden fazla botun ortak bir bütçeye ihtiyacı vardır. Bir hesapta henüz taahhüt edilmemiş nakit, aynı anda bütün stratejilere söz verilemez. Çok botlu portföy rehberi, sermaye ayırmayı ve hesap düzeyindeki kontrolleri açıklıyor. Emirlere sermaye tahsis etmeden önce işletim giderlerini veya rezervi ayırın; yaşam giderlerini botun deney bütçesinin dışında tutun.
Kaldıraç, kanıtı değil riske açık tutarı değiştirir
Uygulamalı örnekler, sermayesi tamamen karşılanmış pozisyonlar kullanıyor. Bir türev ürün, daha az başlangıç teminatıyla daha büyük pozisyon tutarına izin verirken sürdürme teminatı, tasfiye, finansman veya fonlama ve sözleşmeye özgü miktar adımları getirebilir. Ücretler daha büyük tutar üzerinden alınabilir. Bu yüzden küçük teminat yatırımı, dayanak pozisyonun tüm ekonomik hesabının yerine konamaz.
Gerçek asgari pozisyon zarar bütçesini aşıyorsa kaldıracı artırmak o pozisyonu küçültmez. Yalnızca hesaba sığdırmak için stopu daraltmak, stratejinin davranışını ve emir yürütme riskini değiştirebilir. Savunulabilir bir yanıt; uygun daha küçük enstrüman kullanmak, tasarımı değiştirip yeniden değerlendirmek veya canlı pozisyon almadan teste devam etmektir.
Yazıdaki hesap büyüklükleri, %0.5 risk oranı ve maliyet varsayımları incelenmek üzere sunulmuş örneklerdir. Her okur için güvenli bir kaldıraç oranı veya uygun yatırım tutarı belirlemez. Gerçek sermaye çalışma sayfasında, ürünün teminat kurallarını ve hesabın olumsuz koşullarda pozisyon riskini azaltabilme kapasitesini koruyun.
“Emri gönderme” sonucunu da üretebilen bir çalışma sayfası kullanın
Tam olarak kullanılacak enstrüman, hesap türü, sembol filtreleri, ücret tarifesi ve emir kanalıyla başlayın. Daha önce ödenmiş giderlerden sonraki kullanılabilir işlem özkaynağını kaydedin. Geçerli en küçük miktarı ve hem nakitle hem planlanan zararla uyumlu en büyük miktarı hesaplayın. Yuvarlanmış girişi ve belirtilen çıkışı kontrol edin; ardından bütün diziyi ve çakışan pozisyonları değerlendirin. İzin verilen hiçbir miktar kuralları karşılamıyorsa gerekçesiyle birlikte atlanan işlem sonucu üretin.
Ardından değişken işlem ekonomisini sabit proje giderlerinden ayırın. Değişken kısmı, doğru zamanlanmış bir geriye dönük testten ve gerçek yürütme varsayımlarını içeren sonraki kayıtlardan tahmin edin; duyarlılık tablomuzdaki pozitif getiriyi aktarmak yerine belirsizliği inceleyin. Python ve Pine Script karşılaştırması, emir yürütme kurallarının ölçülen sonuçları nasıl değiştirebildiğini gösteriyor. Kurallar, parite, sıklık, ücret kademesi veya hizmet bedeli değiştiğinde sermaye hesabını güncelleyin.
ChatGPT veya Claude, belgelenmiş girdileri çalışma sayfasına dönüştürmeye yardımcı olabilir. Codex veya Claude Code, ondalık pozisyon hesabını, sınır değer testlerini ve mutabakatı uygulayabilir. Her sonucun arkasındaki kayıtları ve birimleri isteyin. Yapay zekâ desteği işlem avantajı sağlamaz veya bir ürünün ülkenizde erişilebilir olduğunu onaylamaz. Sunulan hesaplayıcı, yapay zekâ desteğiyle uygulanmış ve çalıştırılabilir aritmetik testleriyle doğrulanmıştır; yapay zekâ işlem performansı karşılaştırması yapılmamıştır.
Önerilen bu işlem botunu; belgelenmiş hesap özkaynağım, kullanılabilir nakit, sembolün miktar adımı, emir alt sınırları, fiyat referansı, stop kuralı, ücret para birimi, emir yürütme varsayımları, tam emir dizisi ve sabit maliyetlerle denetle. Gözlenen kayıtları varsayımlardan ayır. Ondalık aritmetik kullanarak maliyetleri içeren planlanan pozisyon büyüklüğünü hesapla, miktarı aşağı yuvarla, belirtilen giriş ve çıkışı kontrol et; koşulları sağlamayan işlemleri gerekçeleriyle atla. Eşzamanlı taahhütleri mutabık hale getir. Sabit maliyet başabaşını hesaplamadan önce brüt avantaj eksi değişken maliyetin işaretini göster. Getiri uydurma, gelir hedefinden para yatırma önerisi çıkarma veya stopu garantili zarar tavanı sayma. Formülleri, girdi kaynaklarını ve sınır değer testlerini sun.Yararlı ilk hedef, çalışan ve maliyeti karşılanabilir bir deneydir
On binlerce biriktirmeyi beklemeden öğrenmeye, kodlamaya ve test etmeye başlayabilirsiniz. Küçük bir canlı bakiye de tüm emir süreci, maliyetleri ve planlanan zararları uyduğunda belirli, basit bir tasarımı destekleyebilir. $100 örneğimiz, açık varsayımlar altında bunun nasıl mümkün olduğunu gösteriyor. Pratik sonraki adım, kendi girdilerinizi kontrol etmek ve deneyin neyi ortaya koymasını istediğinizi tanımlamaktır.
Maliyetler baskınsa kaçınılabilir sabit giderleri azaltın veya sanal ortamda araştırmaya devam edin. Bir miktar koşulları sağlamıyorsa atlayın veya farklı bir tasarımı değerlendirin. Değişken maliyetlerden sonraki işlem marjı negatifse daha fazla para yatırmak yerine stratejiyi inceleyin. Amaç nakit gelir olduğunda, gerekli varsayımları görünür kılmak için koşullu hesabı kullanın; zararları ve para çekimlerini ayrıca ele alın.
Başlamak için gereken tutarı işin amacı, kurallar ve karşılanabilir zarar belirler. Büyütmeye değecek tutar ise işlem avantajı ve çalışabilir düzen hakkında kanıt gerektirir. Bu kararları ayırmak, küçük hesaba büyük bir hesabın kazanç kapasitesini vaat etmeden yararlı bir rol verir.
Başlangıç bakiyesini seçmeden önce on kontrol
- Hedefi tanımlayın: araştırma, emir yürütme testi, ekonomik olarak sürdürülebilir çalışma veya nakit gelir.
- Ülke, hesap ve ürün koşullarıyla güncel aracı kurum veya işlem yeri gereksinimlerini doğrulayın.
- Kullanılacak işlem kanalı için gerçek fiyat/miktar adımlarını ve giriş-çıkış alt sınırlarını kaydedin.
- Ödenmiş giderlerden sonraki kullanılabilir özkaynağı esas alın ve tüm emirler arasında taahhüt edilen nakdi ayırın.
- Gerçek ücret para birimini ve alış-satış makasıyla yürütme sapması için tutarlı tek bir maliyet payını dahil edin.
- Belgelenmiş planlanan zarar kuralıyla boyutlandırın; aşağı yuvarlayın ve koşulları sağlamayan miktarları atlayın.
- İzin verilen DCA/grid dizisinin tamamını ve aynı anda açık olabilecek tüm pozisyonları finanse edin.
- Sabit giderleri karşılayacak bakiyeyi hesaplamadan önce stratejinin değişken maliyetler sonrası katkısının işaretini kontrol edin.
- Projenin ekonomik kârını aracı kurum hesabındaki nakit akışlarından ayırın ve her gideri yalnızca bir kez hesaptan çıkarın.
- Belirsizliği, olumsuz zarar dizilerini ve ileride sermaye artırmak için gereken açık koşulları koruyun.
İşlem botunun başlangıç sermayesine ilişkin pratik sorular
$100 ile işlem botuna başlayabilir miyim?
Girişleri, çıkışları, toplam taahhütleri ve maliyetleri gerçek hesap kurallarına uyuyorsa ve zararı karşılanabiliyorsa, küçük pozisyonlu belirli bir bot mümkün olabilir. Varsayımsal USD örneğimizde $100, 0.43 birim, $21.50 pozisyon tutarı ve stopta $0.4945 modellenmiş zararı kabul ediyor. Ayrı aylık model ise $15 sabit giderden sonra $14.50 kaybediyor. Bu hesaplar, sınırlı bir denemeyle ekonomik olarak çalışabilir sistemi ayırıyor.
İşlem botları için $10,000 veya $25,000 gerekir mi?
Dünya çapında bir bot sermayesi eşiği yoktur. Uygun kesirli emirler ve bazı spot piyasalar çok daha küçük olabilir; belirli ürünler ve aracı kurumlar ise yüksek gereksinimler koyabilir. FINRA’nın ABD gün içi teminat değişiklikleri 4 Haziran 2026’da yürürlüğe girdi; geçiş süresi 20 Ekim 2027’ye kadar devam ediyor. Bir kurum geçiş sırasında eski gün içi işlem çerçevesini uygulamayı sürdürebilir. Gerçek aracı kurumu ve hesabı kontrol edin. [2] [7] [8]
$1 veya $10 asgari emir tutarı, bot çalıştırmaya yeter mi?
Bu yalnızca bir emir kısıtını belirler. Ücretler, miktar adımları, çıkışlar, sonraki girişler, eşzamanlı taahhütler, nakit ve planlanan zarar da uyumlu olmalıdır. $46 özkaynakla verilen $10 girişimiz, ek varsayımsal $10 stop çıkışı kontrolünde başarısız olur. Aynı açıklanan varsayımlar altında $48.30, sonraki miktar adımını ve o çıkış kontrolünü karşılar; iki tutar da para yatırma önerisi değildir.
Aylık bot aboneliği yanıtı ne kadar değiştirir?
Sabit ücreti kullanılabilir işlem sermayesine bölün; ardından değişken işlem maliyetleri sonrasındaki belirsiz sonucu ayrıca değerlendirin. Aylık $15 gider, $100’ın %15’i ve $10,000’ın %0.15’idir. Varsayımsal pozitif marjlı aylık modelimizde $3,000 ile karşılanır; geriye sıfır kâr kalır. Daha düşük gider bu engeli azaltabilir; daha fazla sermaye zarar üreten işlem ekonomisini düzeltemez.
%0.5 riske atmak, %0.5’ten fazla kaybedemeyeceğim anlamına mı gelir?
Hayır. Tek bir modellenmiş sonuç için pozisyon varsayımıdır. Stopta kayma olabilir veya çıkış başarısız olabilir; birden fazla pozisyon birlikte zarar edebilir ve kayıplar zaman içinde tekrarlanır. SEC, hisse senedi stop fiyatlarının gerçekleşme fiyatını garanti etmediğini açıklar; kripto işlem yerlerinin kendi tetikleme ve yürütme kuralları vardır. Hesaplayıcımız mümkün en yüksek kaybı veya ayakta kalma olasılığını vermez. [6]
Ayda $1,000 üretmek için ne kadar sermaye gerekir?
Belirsiz bir net getiri varsaymadan sabit tutar çıkarılamaz. Değişken maliyetlerden sonra, ancak $15 sabit giderden önce varsayımsal aylık hesap getirisi %1 ise koşullu hesap $101,500’dır. %0.5’te $203,000; %2’de $50,750 olur. Bunlar maaş planı için desteklenmiş getiri hedefleri veya önerilen bakiyeler değil, duyarlılık hesaplarıdır. Zararlar, vergiler ve para çekimleri ayrıca analiz edilmelidir.
ChatGPT, Claude, Codex veya Claude Code sermaye hesaplayıcısını geliştirebilir mi?
Belgelenmiş hesabı uygulamaya ve dışa aktarılan kayıtları denetlemeye yardımcı olabilirler. Kesin birimleri, ücret para birimlerini, miktar adımlarını, hesap kurallarını ve test edilebilir çıkış kuralını verin. Sınır değer testleri ve atlanan her emir için gerekçe isteyin. Bu araçların hiçbiri, yatırılan tutardan kârlı avantaj çıkaramaz veya varsayılan getirileri kanıta dönüştüremez.
Hesabım strateji için çok küçükse ne yapmalıyım?
Araştırmaya veya sanal işlemlere devam edin, kaçınılabilir sabit giderleri azaltın ya da gerçekten daha küçük emirlere veya daha az eşzamanlı taahhüde izin veren bir tasarımı değerlendirin. Stop kurallarını, sıklığı veya emir kademelerini değiştirmek stratejiyi değiştirir ve yeniden değerlendirme gerektirir. Sırf ilk emir kontrolden geçsin diye kendiliğinden yukarı yuvarlamayın, kaldıracı artırmayın veya daha fazla para yatırmayın.
Yöntemler, kaynaklar ve tekrarlanabilirlik
Bu yazı, ilk kez 24 Eylül 2026’da yayımlanan başlangıç sermayesi rehberimizin kapsamlı güncellemesidir. Sağlayıcı ve mevzuat kaynakları 22 Ekim 2026’da kontrol edildi. Python örnekleri, tümü açıklanan varsayımlardan üretilmiş deterministik TensorParadigm hesaplamalarıdır: Piyasa verisi, verilerden tahmin edilmiş getiri, gerçekleşmiş işlem veya Monte Carlo deneyi kullanılmadı. Kaynaklar uygunluk koşullarını, emir yürütme kısıtlarını ve kuralları belgeliyor; örneklerimizi onaylamıyor veya kârlı bir botun varlığını göstermiyor.
- Alpaca: Sanal İşlem API belgeleri ve simülasyonun sınırları
- Alpaca: Kesirli İşlem API belgeleri ve uygun $1 emirleri
- Binance: Spot API filtreleri — resmi kaynak belgeleri
- Kraken: Para yatırma ve işlem alt sınırlarına genel bakış
- Kraken: Ücretler, işlem kanalları ve ek masraflara genel bakış
- SEC Investor.gov: Stop, stop-limit ve iz süren stop emirleri — 18 Ağustos 2026’da güncellenen bülten
- FINRA Düzenleme Bildirimi 26-10: Gün içi teminat standartları; yürürlük 4 Haziran 2026, geçiş süresi 20 Ekim 2027’ye kadar
- SEC Investor.gov: Gün içi işlemler için teminat kuralları — güncel geçiş bildirimi
Eğitim amaçlı sermaye ve maliyet analizi. İşlemlere ilişkin bütün sayısal girdiler ve getiriler varsayımdır; gerçek performans geçmişi, getiri tahmini, uygun yatırım tutarı veya garantili zarar sınırı değildir. Gerçek ürün erişimi, ücretler, emir yürütme, vergiler ve hesap gereksinimleri amaçlanan düzen için doğrulanmalıdır.